Los supervisores bancarios de Estados Unidos cambian los camellos por cangrejos de mar
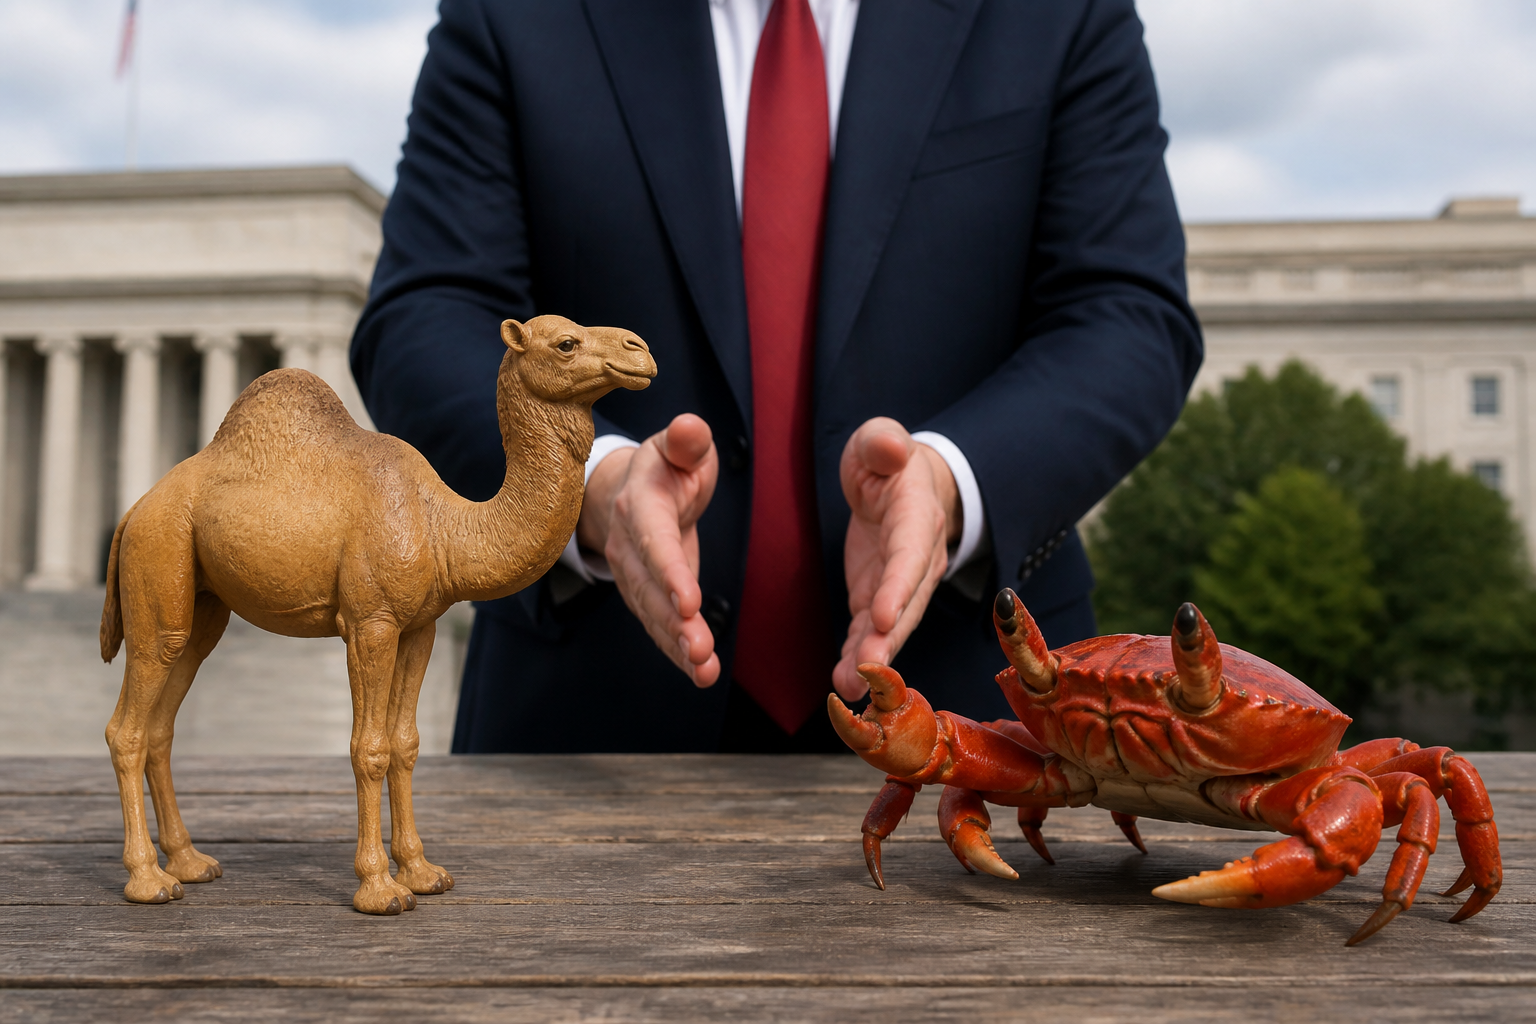
La supervisión bancaria estadounidense parece haber encontrado un nuevo animal simbólico. El acrónimo CAMELS, asociado durante décadas a la evaluación de la solidez de las entidades, pierde protagonismo frente a una etiqueta mucho más llamativa: SEA CRABS.
El cambio no es solo una cuestión de vocabulario. Detrás de esta nueva imagen se percibe una transformación en las prioridades de los reguladores: menos énfasis en la calidad de la gestión y mayor tolerancia hacia determinados riesgos, siempre que las entidades mantengan una relación adecuada con el poder político.
Qué significa CAMELS en la banca
El sistema CAMELS es una de las herramientas tradicionales para analizar la salud financiera de un banco. Su nombre reúne seis áreas de evaluación: capital, calidad de los activos, resultados, liquidez, sensibilidad al riesgo y gestión.
- Capital: capacidad de la entidad para absorber pérdidas.
- Activos: calidad de los préstamos, inversiones y demás recursos del balance.
- Resultados: beneficios y capacidad de generar ingresos de forma estable.
- Liquidez: disponibilidad de fondos para afrontar pagos y retiradas de depósitos.
- Sensibilidad al riesgo: exposición a cambios en los tipos de interés, los mercados u otras amenazas financieras.
- Gestión: calidad de los equipos directivos y de sus sistemas de control.
Tradicionalmente, este enfoque ha tratado de ofrecer una fotografía amplia de la situación de cada banco. No basta con que una entidad tenga beneficios o mucho capital: también debe demostrar que está bien dirigida y que identifica a tiempo sus vulnerabilidades.
SEA CRABS, una metáfora de la nueva supervisión
La expresión SEA CRABS funciona como una parodia o reinterpretación del modelo clásico. La imagen del cangrejo de mar sustituye a la del camello y sirve para resumir una política regulatoria que aparenta ser más flexible con las entidades financieras.
El elemento más llamativo es la incorporación de una A adicional, vinculada a la idea de tener acceso al presidente. En otras palabras, la cercanía con la Administración y la capacidad de relacionarse con el poder podrían adquirir un peso informal en un entorno donde antes se esperaba que predominase la evaluación técnica.
Las otras incorporaciones del acrónimo apuntan, igualmente, a un tono menos exigente. La metáfora sugiere una supervisión con más margen para la discrecionalidad, menor presión sobre la dirección de los bancos y una actitud más complaciente ante determinadas decisiones empresariales.
Menos gestión, más tolerancia al riesgo
La posible pérdida de peso de la gestión resulta especialmente relevante. Los fallos de gobierno corporativo no siempre aparecen de inmediato en los balances, pero pueden desencadenar problemas graves cuando se combinan con malas decisiones de crédito, controles internos deficientes o una excesiva confianza en los mercados.
La experiencia demuestra que un banco puede presentar cifras aparentemente sólidas y, al mismo tiempo, estar acumulando riesgos difíciles de detectar. Por eso, la calidad de los directivos, la independencia de los consejos de administración y la eficacia de los controles internos son elementos centrales de cualquier sistema de vigilancia.
Relajar esa parte de la supervisión puede favorecer a corto plazo a las entidades que buscan crecer con rapidez o asumir operaciones más arriesgadas. Sin embargo, también puede aumentar la factura futura para los depositantes, los inversores y los contribuyentes si una crisis obliga a intervenir.
El debate sobre la regulación bancaria en Estados Unidos
El giro hacia una regulación más permisiva encaja con una visión política que pretende reducir cargas administrativas y facilitar la actividad financiera. Sus defensores sostienen que un exceso de controles frena el crédito, limita la innovación y coloca a los bancos estadounidenses en desventaja frente a competidores internacionales.
Los críticos responden que la supervisión no debe confundirse con un obstáculo burocrático. Las normas de capital, liquidez y control de riesgos buscan evitar que los problemas de una entidad terminen afectando a todo el sistema financiero.
El riesgo de un enfoque demasiado blando es que el mercado interprete que las conexiones políticas pueden compensar las deficiencias técnicas. Si la confianza en los reguladores se deteriora, los inversores pueden exigir mayores garantías y los depositantes reaccionar con más rapidez ante cualquier señal de inestabilidad.
Una nueva etiqueta para una vieja preocupación
Más allá del juego de palabras, el contraste entre CAMELS y SEA CRABS plantea una cuestión de fondo: qué debe valorar realmente un supervisor bancario. La salud de una entidad no depende solo de su acceso al poder, de su capacidad de generar beneficios o de la apariencia de fortaleza de sus cuentas.
También exige una dirección competente, controles eficaces y una cultura interna que detecte los problemas antes de que se conviertan en una crisis. Cambiar el animal del acrónimo puede resultar ingenioso, pero no modifica las reglas básicas de la estabilidad financiera.