La Reserva Federal eleva los tipos por primera vez en tres años para frenar una inflación que considera demasiado alta
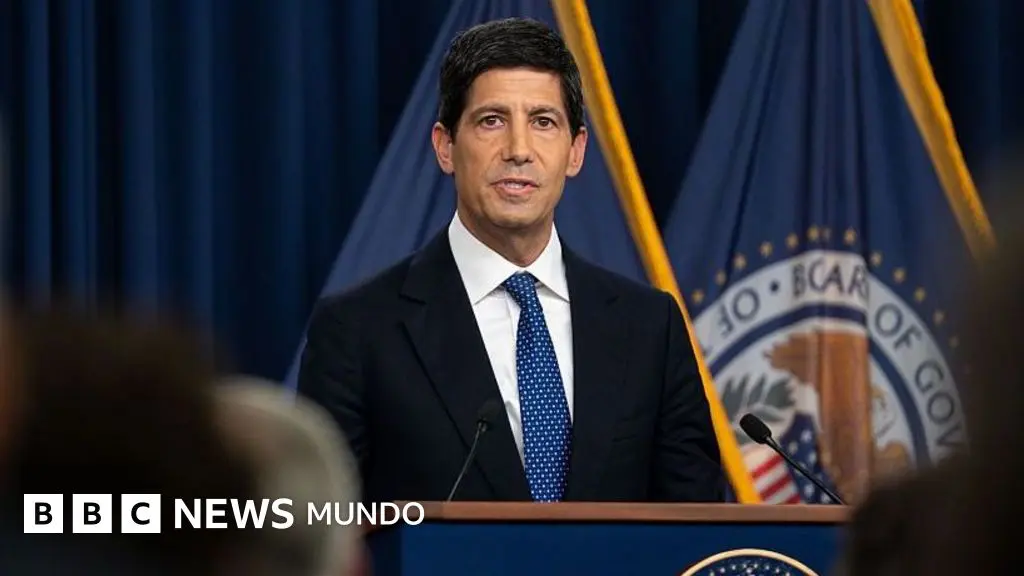
La Reserva Federal de Estados Unidos ha decidido subir los tipos de interés por primera vez en tres años, en un giro de política monetaria destinado a contener la inflación. El presidente del banco central estadounidense, Kevin Warsh, ha defendido la medida con un argumento contundente: el aumento de los precios sigue siendo demasiado elevado.
La decisión marca un cambio relevante tras un largo periodo de estabilidad. Aunque el movimiento busca recuperar el control sobre la inflación, también puede encarecer el crédito para familias y empresas, enfriar la actividad económica y aumentar la presión sobre los mercados financieros.
Una respuesta ante la persistencia de los precios altos
La subida de tipos es una de las principales herramientas de la Reserva Federal para moderar la economía. Al aumentar el coste del dinero, el banco central trata de reducir el consumo y la inversión cuando considera que la demanda está alimentando demasiado las presiones inflacionistas.
La estrategia parte de una relación sencilla: si pedir financiación resulta más caro, los hogares tienden a aplazar determinadas compras y las empresas revisan sus planes de expansión. El objetivo es reducir la velocidad de los precios sin provocar una contracción económica severa.
Warsh ha situado la inflación en el centro de la decisión. El mensaje de la Fed es que la evolución de los precios todavía no permite mantener una política monetaria más flexible, pese a los posibles costes que tendrá el endurecimiento financiero.
Cómo afectará a los hogares estadounidenses
El primer impacto se notará en los productos financieros vinculados a los tipos oficiales. Las hipotecas a tipo variable, los créditos al consumo y los préstamos personales pueden encarecerse, mientras que las nuevas operaciones de financiación exigirán mayores pagos mensuales.
Quienes tengan que renovar una hipoteca o contratar un crédito serán los más expuestos. También pueden verse afectados los consumidores que recurren a tarjetas de crédito, especialmente si acumulan saldos pendientes con intereses variables.
En cambio, los ahorradores podrían beneficiarse de una remuneración más alta en depósitos y productos de renta fija. Sin embargo, ese efecto no siempre compensa el encarecimiento de la vivienda, la financiación y otros gastos básicos.
El mercado inmobiliario, bajo presión
La vivienda suele ser uno de los sectores más sensibles a las decisiones de la Reserva Federal. Unos tipos más altos reducen la capacidad de compra de los hogares y pueden limitar el número de operaciones, tanto en el mercado de compraventa como en el de nueva construcción.
La consecuencia no tiene por qué ser una caída inmediata de los precios. En algunas zonas, la escasez de viviendas puede mantener la tensión del mercado, aunque con menos transacciones y un acceso más difícil para quienes buscan financiar su primera casa.
Empresas más cautelosas y posible ralentización económica
Las compañías también afrontarán un coste de financiación mayor. Las empresas endeudadas tendrán que destinar más recursos al pago de intereses, mientras que los nuevos proyectos de inversión deberán ofrecer una rentabilidad superior para resultar atractivos.
Las pequeñas y medianas empresas pueden notar especialmente el cambio, ya que suelen depender en mayor medida del crédito bancario. Una reducción de la inversión podría afectar a la contratación, la expansión de negocios y la creación de empleo.
La Fed intenta encontrar un equilibrio complejo: enfriar la demanda lo suficiente para moderar la inflación, pero sin provocar una recesión. El resultado dependerá de la intensidad y la duración de las próximas decisiones monetarias.
Repercusiones en los mercados y fuera de Estados Unidos
Una subida de tipos en Estados Unidos suele reforzar el atractivo de los activos denominados en dólares. Los inversores pueden trasladar capital hacia la deuda estadounidense en busca de mayores rendimientos, lo que puede impulsar la moneda frente a otras divisas.
Ese movimiento tiene consecuencias internacionales. Los países y empresas que mantienen deuda en dólares pueden afrontar un encarecimiento de sus obligaciones, especialmente en economías emergentes. Además, las bolsas pueden reaccionar con volatilidad ante el temor a una menor actividad económica.
- Crédito más caro: aumentará el coste de hipotecas, préstamos y financiación empresarial.
- Menor consumo e inversión: los hogares y las compañías pueden aplazar decisiones de gasto.
- Mayor atractivo del ahorro: los depósitos y la renta fija podrían ofrecer mejores rendimientos.
- Presión sobre las bolsas: los activos de riesgo pueden sufrir ajustes si crece el temor a una desaceleración.
- Dólar más fuerte: las economías con deuda en esta moneda podrían afrontar mayores costes.
La clave estará en los próximos pasos
La primera subida en tres años no debe interpretarse como un movimiento aislado. Los mercados analizarán cualquier señal sobre nuevas alzas, posibles pausas o un eventual cambio de rumbo si la economía pierde impulso.
La Reserva Federal tendrá que vigilar varios indicadores al mismo tiempo: la evolución de la inflación, el empleo, el consumo y la estabilidad del sistema financiero. El éxito de la medida dependerá de que logre contener los precios sin deteriorar de forma brusca la actividad.
Por ahora, el mensaje de la Fed es claro: la prioridad es recuperar el control de la inflación. Para los ciudadanos y las empresas, eso significa prepararse para una etapa de dinero más caro y decisiones financieras más exigentes.