El yen afronta un problema de tres frentes: el banco central, el Gobierno y Estados Unidos
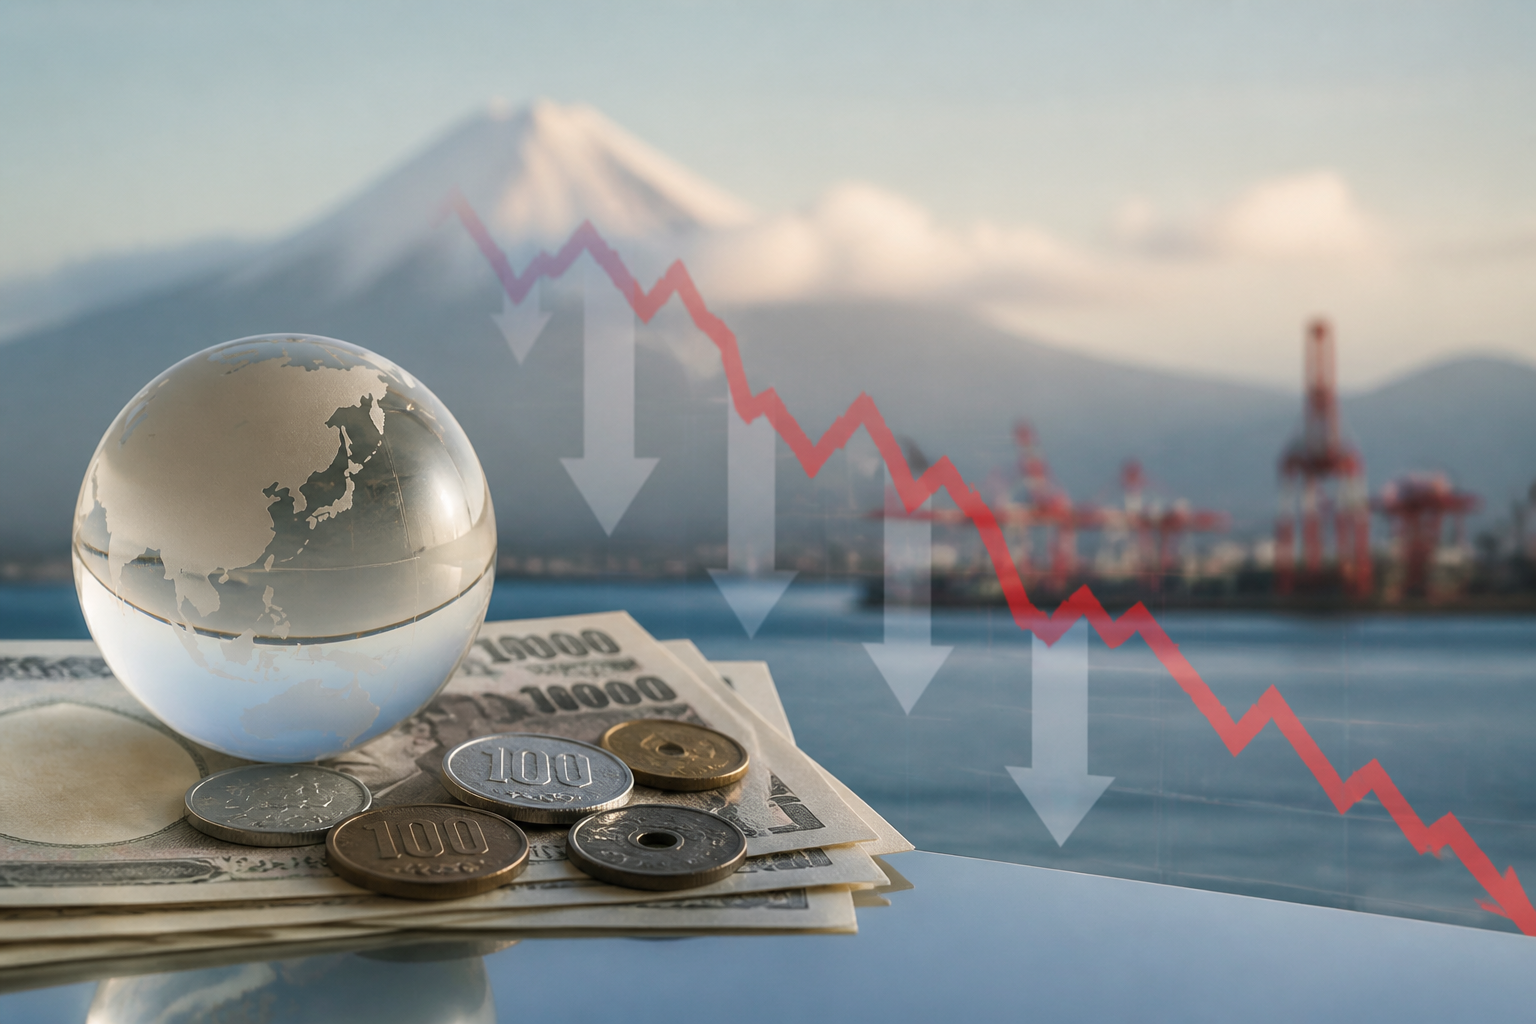
La moneda japonesa sigue bajo presión pese a que el Banco de Japón ha elevado los tipos de interés hasta el 1,25%. La subida, que en principio debería favorecer al yen, no ha convencido a los mercados porque el gobernador de la entidad ha enviado un mensaje menos contundente de lo esperado sobre el futuro de la política monetaria.
El resultado es una combinación especialmente delicada para Japón: el banco central intenta normalizar los tipos, el Gobierno mantiene una estrategia fiscal expansiva y Estados Unidos reclama medidas que contribuyan a contener la debilidad de la moneda. Para que el yen recupere terreno de forma sostenida, los tres frentes deberían avanzar en la misma dirección.
Una subida de tipos que no ha bastado
El Banco de Japón ha situado el precio oficial del dinero en el 1,25%, un nivel más elevado que en etapas anteriores, pero todavía condicionado por la evolución de la economía, los salarios y la inflación. La decisión, por sí sola, parecía ofrecer respaldo al yen al reducir parte de la ventaja que tradicionalmente han tenido otras divisas con tipos más altos.
Sin embargo, los inversores no solo valoran el nivel actual de los tipos. También analizan las señales sobre las próximas decisiones. Las declaraciones del gobernador no respondieron a las expectativas más agresivas del mercado, que confiaba en una hoja de ruta más clara hacia nuevas subidas.
Cuando una entidad central eleva los tipos, pero deja abierta la posibilidad de mantenerlos sin cambios durante un periodo prolongado, el efecto sobre la moneda puede ser limitado. En el caso japonés, esa cautela resulta especialmente relevante porque el yen arrastra una larga etapa de debilidad y cualquier duda sobre el compromiso de endurecer la política monetaria puede alimentar nuevas ventas.
El dilema del Banco de Japón
La institución se enfrenta a un equilibrio complejo. Por un lado, necesita evitar que una moneda demasiado débil encarezca las importaciones, la energía y los alimentos. Un yen depreciado puede impulsar los precios internos y reducir el poder adquisitivo de los hogares.
Por otro, una subida rápida de los tipos podría perjudicar a una economía acostumbrada durante años a una financiación muy barata. El aumento del coste de la deuda afectaría a las empresas, a las familias y también a las cuentas públicas, especialmente en un país con un elevado volumen de endeudamiento.
La autoridad monetaria debe, por tanto, demostrar que está dispuesta a actuar contra la inflación y la depreciación del yen, pero sin provocar una desaceleración brusca. Esa necesidad de prudencia explica que sus mensajes puedan decepcionar a quienes esperan una respuesta más contundente.
La política fiscal añade presión
El segundo elemento del problema está en el Gobierno japonés. La primera ministra ha defendido su intención de mantener unos planes fiscales expansivos, incluso mientras el Banco de Japón trata de retirar parte del estímulo monetario acumulado durante los últimos años.
El gasto público puede sostener la actividad y aliviar las consecuencias del encarecimiento de la vida, pero también puede complicar la tarea del banco central. Si el Ejecutivo impulsa la demanda mediante más gasto, la autoridad monetaria podría verse obligada a mantener los tipos elevados durante más tiempo para evitar un repunte de la inflación.
Además, una política fiscal percibida como excesivamente laxa puede generar dudas sobre la sostenibilidad de las finanzas públicas. En los mercados de divisas, esas dudas suelen traducirse en una menor confianza en la moneda, sobre todo cuando el país necesita atraer capital extranjero para financiar parte de sus desequilibrios.
La presión de Estados Unidos
El tercer frente procede de Washington. El secretario del Tesoro estadounidense ha presionado a Japón para que preste más atención a la evolución del yen y a los efectos que tiene sobre el comercio internacional.
Una moneda japonesa débil mejora la competitividad de sus exportaciones y encarece, en términos relativos, los productos de otros países. Aunque el tipo de cambio depende de múltiples factores, la evolución del yen puede convertirse en un asunto diplomático y comercial cuando genera desequilibrios persistentes.
La presión estadounidense limita el margen del Gobierno japonés, pero no sustituye a una estrategia interna coherente. Las intervenciones directas en el mercado de divisas pueden ofrecer un alivio temporal, aunque difícilmente cambian una tendencia si la política monetaria y la fiscal apuntan en direcciones opuestas.
La coordinación será decisiva
El yen necesita algo más que una subida aislada de los tipos. Los inversores buscan señales coordinadas: un Banco de Japón dispuesto a continuar con la normalización cuando los datos lo permitan, un Gobierno que controle el impacto de sus planes de gasto y una relación con Estados Unidos capaz de reducir la tensión comercial.
Si cada institución transmite un mensaje diferente, el mercado puede interpretar que Japón carece de una estrategia común para defender su moneda. En cambio, una comunicación alineada podría mejorar las expectativas incluso antes de que se produzcan nuevas medidas.
La debilidad del yen no tiene una solución inmediata. Su recuperación dependerá de que la política monetaria, la política fiscal y la presión internacional dejen de actuar como fuerzas enfrentadas. Hasta entonces, la divisa japonesa seguirá atrapada en un problema de tres cuerpos en el que cualquier movimiento de uno de los protagonistas altera el equilibrio de los demás.