El nuevo impulso a la vivienda en Reino Unido recupera una vieja fórmula
El Gobierno británico quiere facilitar el acceso de los compradores de primera vivienda con una medida conocida: permitir que puedan adquirir una casa aportando solo un 2,5 % de entrada. La propuesta recupera el espíritu del programa Help to Buy, aplicado por anteriores ejecutivos, y pretende reactivar tanto la demanda como la actividad de las empresas constructoras.
La iniciativa puede aliviar una de las principales barreras para quienes intentan comprar por primera vez: reunir el ahorro suficiente para afrontar una entrada elevada. Sin embargo, también plantea dudas sobre su impacto real en los precios y sobre quién terminará beneficiándose en mayor medida de la ayuda pública.
Una entrada más baja para los nuevos compradores
En el mercado inmobiliario británico, como sucede en otros países, el depósito inicial representa uno de los obstáculos más difíciles de superar. Aunque una familia pueda asumir las cuotas mensuales de una hipoteca, reunir el dinero necesario para la entrada puede exigir años de ahorro, apoyo familiar o renunciar a la compra.
Reducir ese desembolso al 2,5 % permitiría a más personas solicitar financiación y dar el salto a la propiedad. La medida está especialmente orientada a los llamados first-time buyers, compradores que no han tenido antes una vivienda en propiedad y que suelen quedar fuera del mercado cuando los precios avanzan más rápido que los salarios.
El mecanismo, no obstante, no elimina todos los riesgos. Una entrada pequeña implica que el comprador comienza su hipoteca con una deuda muy elevada en relación con el valor de la vivienda. Si los precios bajan o el propietario necesita vender poco después, podría encontrarse con un patrimonio reducido o incluso con una deuda superior al valor del inmueble.
El precedente de Help to Buy
La propuesta recupera una fórmula que ya se utilizó en anteriores etapas de la política de vivienda británica. Help to Buy buscaba facilitar el acceso a la compra mediante respaldo público, de forma que las entidades financieras pudieran ofrecer hipotecas con requisitos menos exigentes.
El programa contribuyó a sostener la demanda y proporcionó una vía de entrada a numerosos hogares. Pero también recibió críticas por sus efectos sobre el mercado. Cuando la oferta de viviendas es limitada, aumentar la capacidad de compra no siempre se traduce en más casas disponibles. En ocasiones, parte de la ayuda acaba reflejándose en precios más altos.
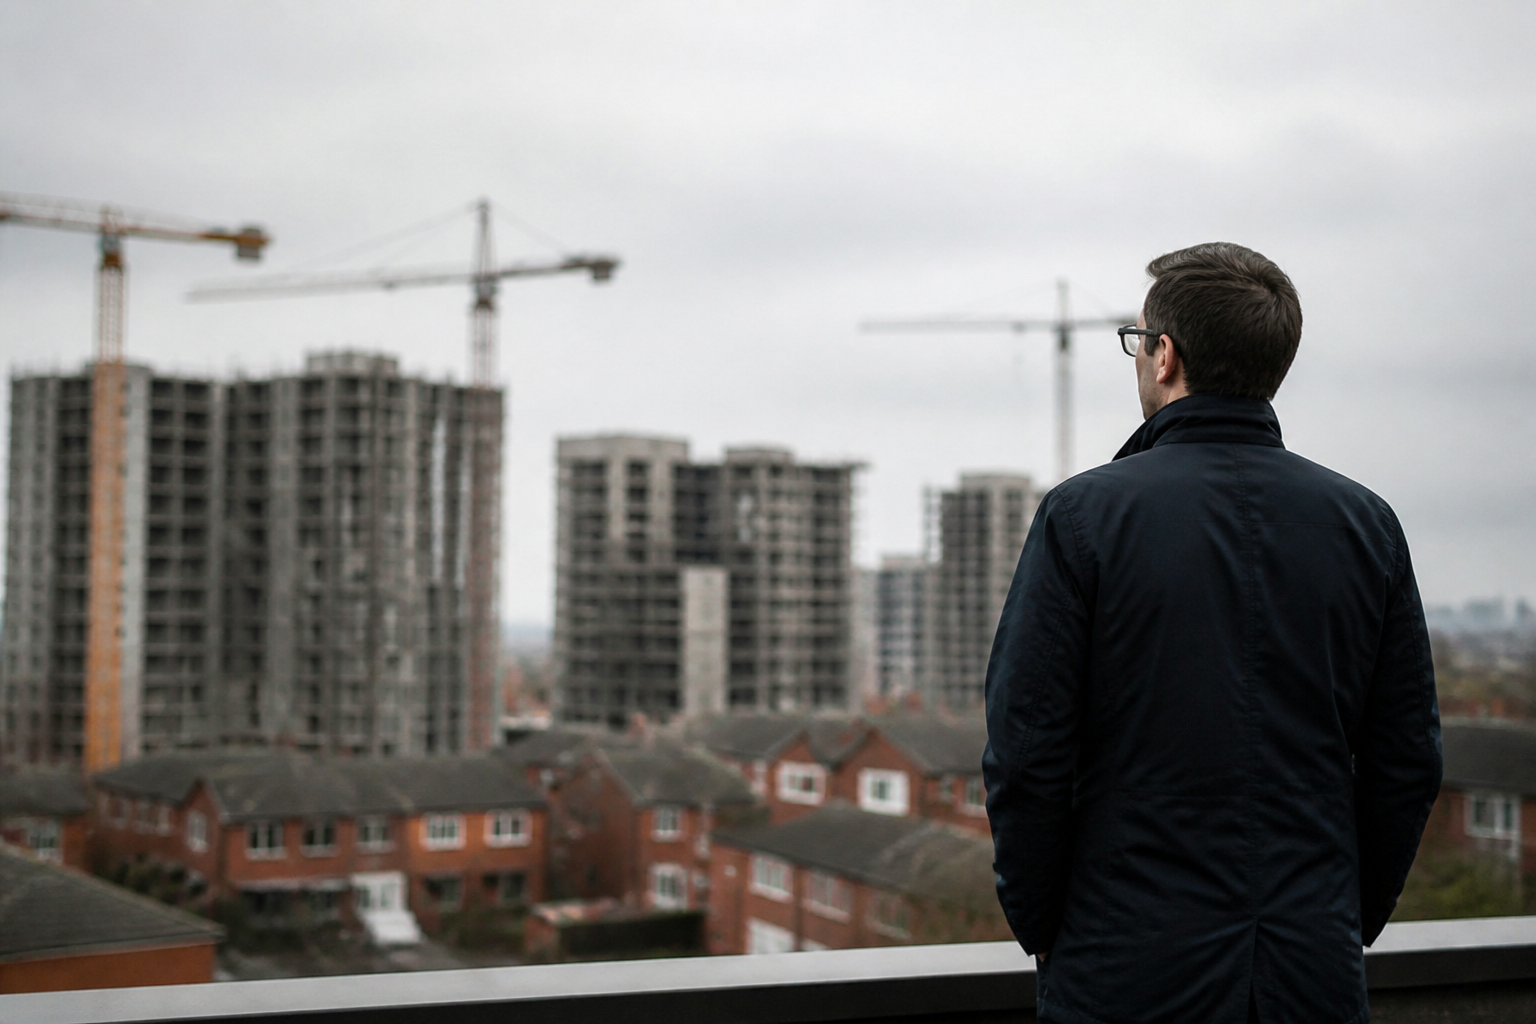
Ese es el principal punto de debate de la nueva medida. Si el número de compradores crece sin que aumente al mismo ritmo la construcción de viviendas, los vendedores pueden ganar capacidad para elevar sus precios. El resultado sería una mejora para algunos hogares, pero no una solución estructural al problema de la vivienda.
Un apoyo para las constructoras
El plan también puede beneficiar a las empresas promotoras y constructoras. Una demanda más sólida facilita la venta de las viviendas nuevas y reduce la incertidumbre de las compañías que deben afrontar elevados costes de suelo, materiales y financiación.
Para los inversores, sin embargo, el alcance de la iniciativa podría ser menor de lo esperado. Una ayuda centrada en la entrada puede generar un impulso inicial, pero no resuelve otros factores que condicionan el mercado: los tipos de interés, el precio del suelo, la falta de oferta asequible y la capacidad de los hogares para asumir las cuotas mensuales.
Además, las constructoras no necesariamente trasladarán todo el estímulo a un aumento de la producción. En un sector condicionado por la disponibilidad de terrenos y los permisos urbanísticos, la respuesta puede ser gradual. La política puede mejorar las ventas antes de provocar un incremento sustancial del número de viviendas terminadas.
La alternativa: más vivienda pública en propiedad
Frente a las ayudas destinadas a impulsar la compra privada, una alternativa más ambiciosa sería que el Estado construyera y conservara un mayor parque de viviendas en propiedad pública. Este enfoque actuaría directamente sobre la oferta y permitiría ampliar las opciones de alquiler y compra a precios más asequibles.
La vivienda pública no depende únicamente de que los hogares puedan endeudarse para acceder al mercado. También ofrece una red estable para las familias con menos ingresos y puede contribuir a moderar la presión sobre el conjunto de los precios, especialmente en las zonas donde la demanda supera ampliamente a la oferta.
Construir y mantener ese parque exige una inversión elevada y una planificación sostenida durante años. No es una respuesta inmediata, pero sí una estrategia con mayor capacidad para transformar el mercado. Las ayudas a la entrada pueden resolver el problema de algunos compradores; la promoción pública, en cambio, puede ampliar las alternativas para toda la población.
Una solución parcial para un problema estructural
La reducción de la entrada al 2,5 % puede ofrecer una oportunidad a quienes cuentan con ingresos suficientes, pero no con ahorros acumulados. Su eficacia dependerá de las condiciones hipotecarias, de los controles aplicados y, sobre todo, de que vaya acompañada de un aumento real de la oferta.
Sin nuevas viviendas asequibles, la medida corre el riesgo de convertirse en una repetición de políticas anteriores: facilita el acceso a la financiación, sostiene a las constructoras y anima la demanda, pero deja intacta la raíz del problema. Para que el mercado sea más accesible de forma duradera, Reino Unido necesitará combinar el apoyo a los compradores con una política decidida de construcción y propiedad pública.