La ventaja inicial de Flavio Bolsonaro impulsa al real, pero las cuentas públicas brasileñas siguen bajo presión
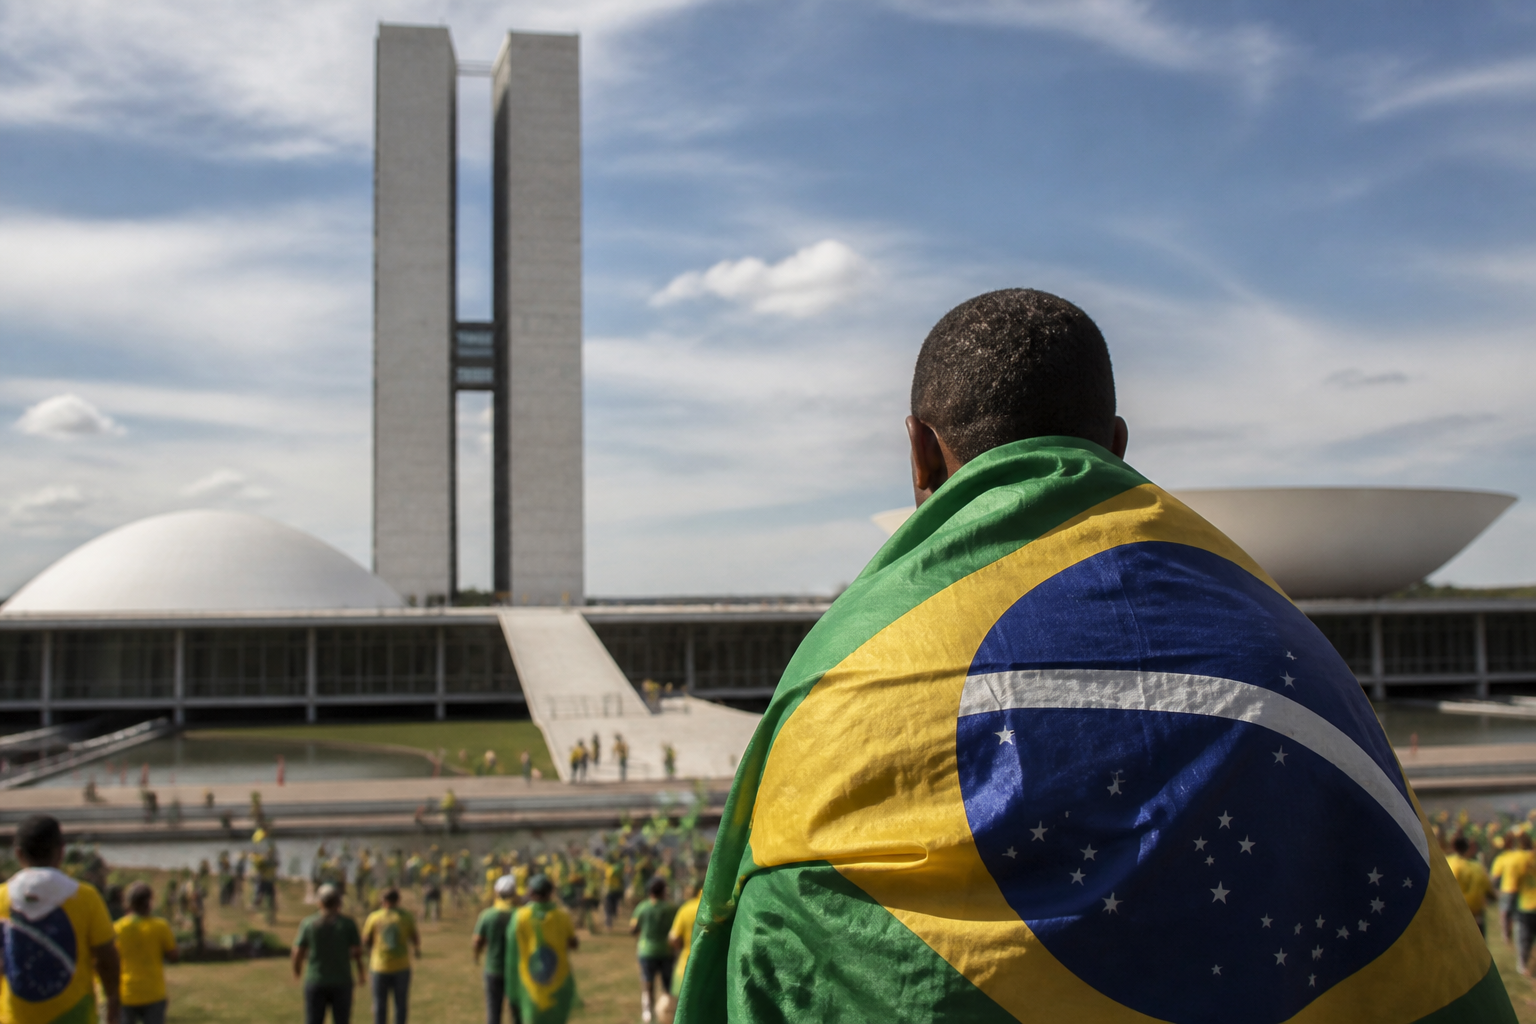
La ventaja inicial de Flavio Bolsonaro en las encuestas presidenciales brasileñas ha provocado una reacción inmediata en los mercados. El real se ha fortalecido ante la expectativa de que un eventual regreso de la derecha a la Presidencia pueda acelerar el crecimiento, contener el gasto y mejorar la confianza de los inversores.
Sin embargo, ese optimismo puede estar adelantándose a la realidad. Brasil arrastra una deuda pública cercana al 83% del producto interior bruto y buena parte del presupuesto está comprometida por obligaciones legales. En este contexto, el margen para aplicar recortes significativos es mucho más reducido de lo que sugieren las primeras apuestas financieras.
El mercado compra una promesa de disciplina fiscal
La reacción de los inversores responde, sobre todo, a una hipótesis política: que un Gobierno encabezado por Bolsonaro adoptaría una posición más favorable al mercado y pondría el control de las cuentas públicas en el centro de su programa.
La posibilidad de una política económica orientada a reducir trabas, impulsar la inversión privada y revisar partidas de gasto ha alimentado las compras de activos brasileños. El fortalecimiento de la moneda refleja esa expectativa, aunque todavía no exista un plan detallado que permita evaluar su viabilidad.
La historia reciente de los mercados muestra que las divisas pueden reaccionar con rapidez a los cambios electorales. Las promesas de reformas, ajustes presupuestarios o mayor crecimiento suelen generar movimientos inmediatos, incluso antes de que se conozcan los equipos económicos o las medidas concretas de un futuro Ejecutivo.
Un presupuesto con poco margen para los recortes
El principal obstáculo se encuentra en la estructura del gasto público brasileño. Una parte muy elevada de los recursos está vinculada por la legislación a pensiones, salarios, transferencias sociales, educación, sanidad y otras obligaciones. Esto limita la capacidad del Gobierno para reducir el gasto de forma rápida sin modificar leyes o enfrentarse a una fuerte contestación política.
En consecuencia, cualquier estrategia de consolidación fiscal exigiría tiempo y un amplio respaldo parlamentario. No bastaría con anunciar una reducción de partidas discrecionales, porque estas representan una proporción limitada del presupuesto total y, además, sostienen buena parte de la inversión pública y de los servicios esenciales.
El nivel de deuda, situado en torno al 83% del PIB, añade presión a las finanzas del país. Cuanto mayor es el endeudamiento, más recursos deben destinarse al pago de intereses. Si los tipos de interés permanecen elevados, el coste de refinanciar la deuda puede aumentar y dificultar aún más la reducción del déficit.
El difícil equilibrio entre crecimiento e inflación
Los inversores que apuestan por una aceleración del crecimiento sin un repunte de la inflación están asumiendo un escenario especialmente favorable. Brasil necesita aumentar la actividad económica para mejorar sus ingresos fiscales, pero las medidas destinadas a estimular la demanda pueden elevar también las presiones sobre los precios.
La reducción de impuestos, el aumento del gasto o la expansión del crédito pueden impulsar la economía a corto plazo. No obstante, si la oferta no crece al mismo ritmo, el resultado puede ser una inflación más alta y una respuesta más dura por parte del banco central. En ese caso, el encarecimiento de la financiación afectaría tanto a las empresas como a las familias y al propio Estado.
Por el contrario, una política fiscal demasiado restrictiva podría frenar la recuperación y dificultar la creación de empleo. El próximo Gobierno tendría que encontrar un equilibrio entre sanear las cuentas, proteger la inversión y evitar que el ajuste recaiga de forma desproporcionada sobre los hogares.
Las promesas electorales deberán superar la prueba del Congreso
La capacidad de Flavio Bolsonaro para aplicar su programa dependería no solo del resultado presidencial, sino también de la composición del Congreso. Las reformas destinadas a modificar gastos vinculados por ley, revisar pensiones o cambiar reglas presupuestarias necesitarían acuerdos políticos complejos.
Además, la aprobación de un plan económico creíble requeriría objetivos cuantificables, un calendario de ejecución y mecanismos de seguimiento. Sin esos elementos, la reacción positiva del real podría ser temporal y revertirse si los mercados perciben que las promesas no pueden convertirse en medidas efectivas.
La confianza de los inversores también dependerá de la independencia de las instituciones económicas y de la claridad con la que el nuevo Ejecutivo comunique sus prioridades. Una política fiscal imprevisible puede elevar la prima de riesgo y neutralizar parte de los beneficios derivados de una eventual mejora de las expectativas.
Una recuperación de la moneda todavía frágil
El avance del real refleja más una apuesta por el futuro que una mejora comprobada de los fundamentos económicos. La moneda puede seguir beneficiándose si las encuestas mantienen la ventaja del candidato y aparecen señales de moderación fiscal. Pero también es vulnerable a una corrección si el programa electoral se percibe como poco realista.
La principal conclusión para los mercados es clara: Brasil puede recuperar dinamismo, pero no existe una vía sencilla para reducir la deuda y acelerar el crecimiento sin costes. El nuevo Gobierno deberá afrontar un presupuesto rígido, un elevado pago de intereses y la necesidad de preservar la estabilidad de precios.
Por ahora, la subida del real parece reflejar una expectativa política más que un cambio estructural. La verdadera prueba llegará cuando las promesas electorales se conviertan en decisiones presupuestarias y el Ejecutivo tenga que demostrar que puede compatibilizar crecimiento, disciplina fiscal y control de la inflación.