El encarecimiento del combustible amenaza el auge del mantenimiento de aviones
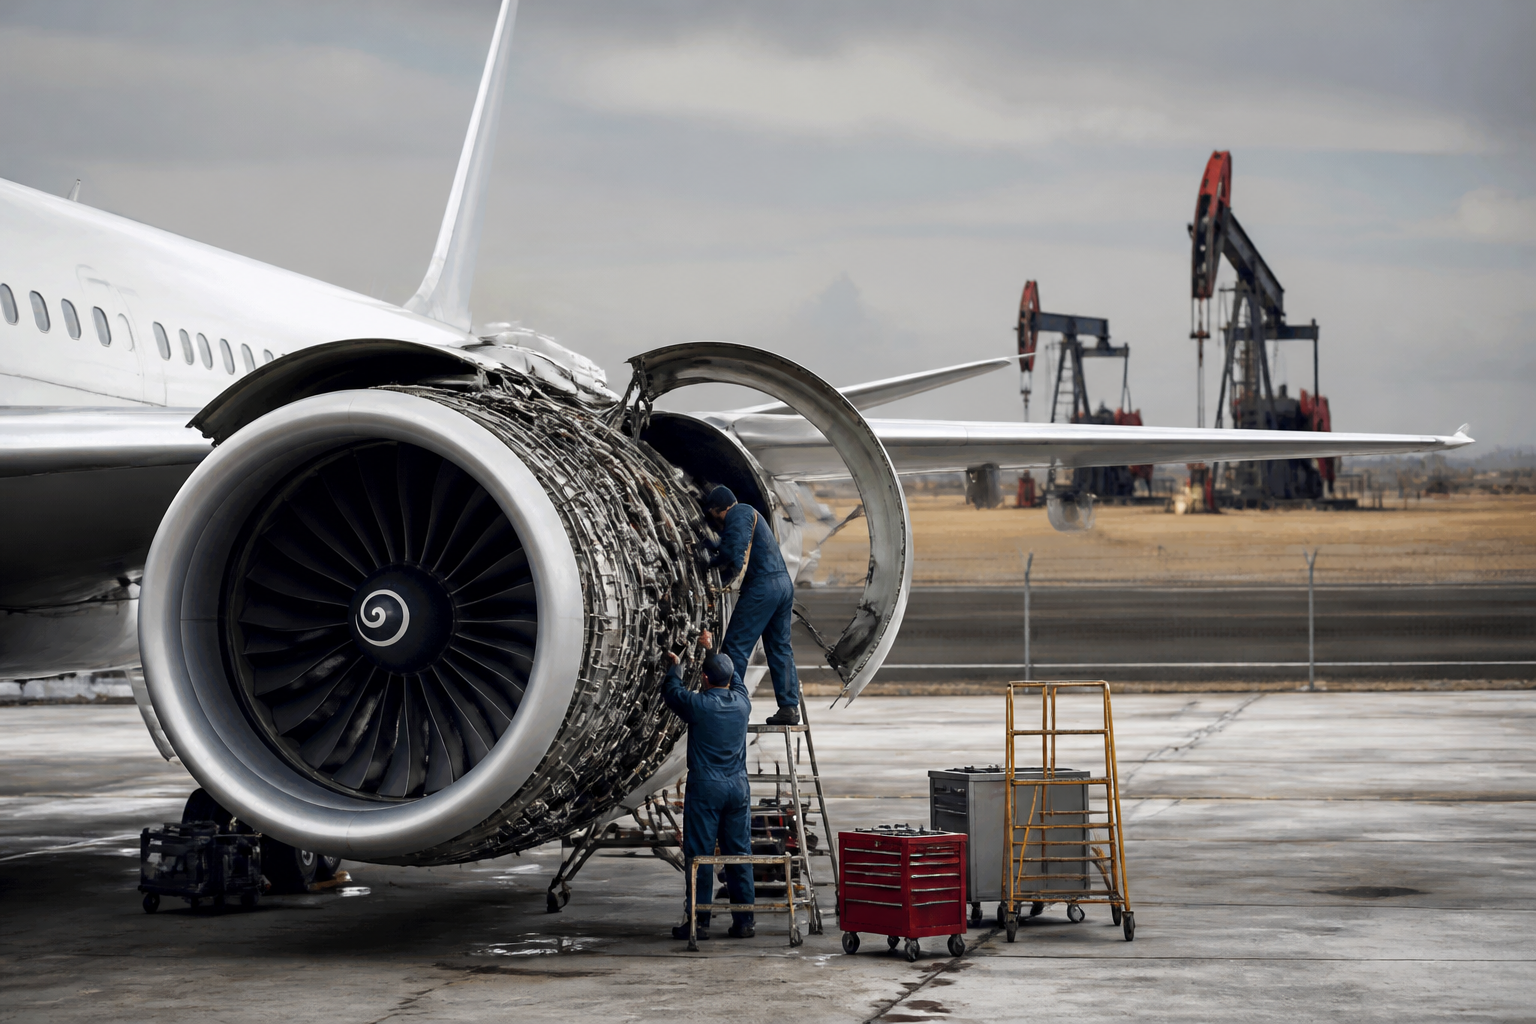
La escasez de aviones comerciales nuevos ha convertido durante años el mantenimiento de las aeronaves en un negocio especialmente rentable. Las aerolíneas, incapaces de recibir a tiempo los aparatos encargados a los fabricantes, han prolongado la vida operativa de sus flotas y han recurrido con mayor frecuencia a talleres especializados.
Sin embargo, el nuevo escenario energético puede poner límites a esta tendencia. Un precio del petróleo elevado durante más tiempo puede hacer que mantener un avión antiguo resulte menos atractivo que retirarlo, aunque la aeronave siga teniendo capacidad para volar. La decisión afecta directamente a fabricantes de motores, compañías de reparación y proveedores de servicios técnicos.
La falta de aviones ha impulsado las reparaciones
Los problemas en las cadenas de suministro, los retrasos en las entregas y la escasez de componentes han reducido la disponibilidad de nuevos aviones. Para las aerolíneas, sustituir una aeronave envejecida no siempre es una opción inmediata: las listas de espera de los fabricantes pueden prolongarse durante años.
Ante esta situación, muchas compañías han optado por mantener en servicio modelos que, en condiciones normales, ya habrían sido reemplazados. Las revisiones estructurales, la reparación de motores y la sustitución de piezas se han convertido en una herramienta esencial para conservar capacidad y responder a la demanda de pasajeros.
Este contexto ha beneficiado a GE y a sus competidores del sector de mantenimiento, reparación y revisión aeronáutica, conocido como MRO por sus siglas en inglés. El negocio mueve cientos de miles de millones de dólares y cuenta con una cartera de trabajos pendientes que demuestra la intensidad de la demanda.
El combustible cambia el cálculo de las aerolíneas
El principal riesgo procede ahora del coste de operar los aviones más antiguos. Aunque una reparación pueda ser más barata que comprar o alquilar una aeronave nueva, el ahorro inicial puede desaparecer si el modelo consume mucho más combustible durante cada vuelo.
El combustible representa uno de los capítulos más importantes de los costes de una aerolínea. Por eso, cuando el petróleo se mantiene caro, las compañías revisan con mayor rigor la rentabilidad de cada aparato. Un avión que necesita una revisión costosa y, además, ofrece un consumo elevado puede dejar de ser una inversión razonable.
La alternativa sería acelerar la retirada de esas aeronaves y concentrar las operaciones en modelos más eficientes. Esta estrategia reduciría el volumen de trabajos para los talleres, especialmente en el caso de los aviones que requieren grandes intervenciones de mantenimiento antes de volver a volar.
Las carteras de pedidos siguen dando apoyo
El deterioro, de momento, no implica un desplome inmediato del sector. Los operadores especializados todavía disponen de importantes acumulaciones de trabajo, generadas por años de retrasos en las entregas y por la utilización intensiva de las flotas existentes.
Además, la disponibilidad limitada de aviones nuevos continúa obligando a muchas aerolíneas a mantener sus aparatos actuales. Incluso una aeronave menos eficiente puede seguir siendo necesaria para cubrir rutas, conservar frecuencias y evitar una reducción de la oferta.
Esta combinación proporciona cierto margen a las empresas de mantenimiento. No obstante, el mercado empieza a mostrar señales de tensión: algunos clientes podrían cancelar revisiones, retrasar inversiones o elegir reparaciones más limitadas si consideran que el avión tiene una vida comercial cada vez más corta.
Una presión doble para el sector aeronáutico
Los proveedores de MRO afrontan así una presión doble. Por un lado, deben atender una demanda elevada y gestionar plantillas, piezas y capacidad técnica suficientes. Por otro, tienen que prepararse para un posible cambio en las decisiones de las aerolíneas si el combustible continúa encareciéndose.
El desafío no se limita a los motores. También afecta a los sistemas de aviónica, los trenes de aterrizaje, las estructuras y el interior de las cabinas. Cuanto mayor sea la inversión necesaria para conservar una aeronave, más difícil será justificarla frente a la compra o el arrendamiento de un modelo más eficiente.
La eficiencia gana peso en las flotas
La transición hacia aviones de menor consumo se ha convertido en una prioridad estratégica. Los modelos de nueva generación prometen reducir el gasto de combustible y las emisiones, dos factores que pesan cada vez más en las cuentas de resultados y en la planificación de las compañías aéreas.
Si los precios energéticos permanecen altos, la renovación de flotas podría recuperar atractivo, siempre que los fabricantes logren aumentar el ritmo de producción y resolver los cuellos de botella que han limitado las entregas. En ese caso, la presión recaería sobre los aviones más antiguos y sobre las empresas que dependen de su mantenimiento.
Un negocio sólido, pero no inmune al ciclo
La actividad de reparación aeronáutica ha demostrado una gran resistencia porque los aviones deben seguir un calendario estricto de revisiones, con independencia del entorno económico. Sin embargo, la frecuencia y el alcance de esos trabajos sí dependen de la edad de la flota, de la disponibilidad de aeronaves nuevas y del precio de operar cada aparato.
El sector conserva una base de actividad sólida, pero ya no puede dar por garantizado el crecimiento derivado de la escasez de aviones. El petróleo caro puede convertir una oportunidad de mantenimiento en una decisión de retirada. Para GE y sus rivales, el reto será determinar cuánto durará la actual acumulación de trabajos y hasta qué punto las aerolíneas estarán dispuestas a seguir invirtiendo en aviones cada vez menos eficientes.