La inteligencia artificial obliga a Meta y Google a buscar financiación para sostener su carrera tecnológica
La carrera por desarrollar e implantar inteligencia artificial ha entrado en una nueva fase: las grandes tecnológicas ya no pueden asumir por sí solas el coste de los centros de datos, los chips y la electricidad necesarios para entrenar y ejecutar sus modelos. Meta estudia captar hasta 95.000 millones de dólares mediante la venta de acciones, cerca de 85.000 millones de euros, para financiar su expansión en infraestructura de IA.
El movimiento llega en una semana especialmente significativa para el sector. SpaceX ha cerrado una operación de 40.000 millones de dólares con Apollo destinada a adquirir chips de NVIDIA. Mientras tanto, el mercado observa con atención la situación financiera de Meta, Google, Microsoft y Amazon, compañías que deberán demostrar que el crecimiento de sus servicios de inteligencia artificial puede compensar unas inversiones cada vez más elevadas.
La infraestructura de IA consume más dinero que nunca
Entrenar un modelo de inteligencia artificial exige procesar enormes cantidades de datos mediante miles de chips especializados. Después, cada consulta de un usuario también requiere capacidad de cálculo. Esta fase, conocida como inferencia, es la que permite que un chatbot genere una respuesta, que un buscador resuma información o que una aplicación cree una imagen.
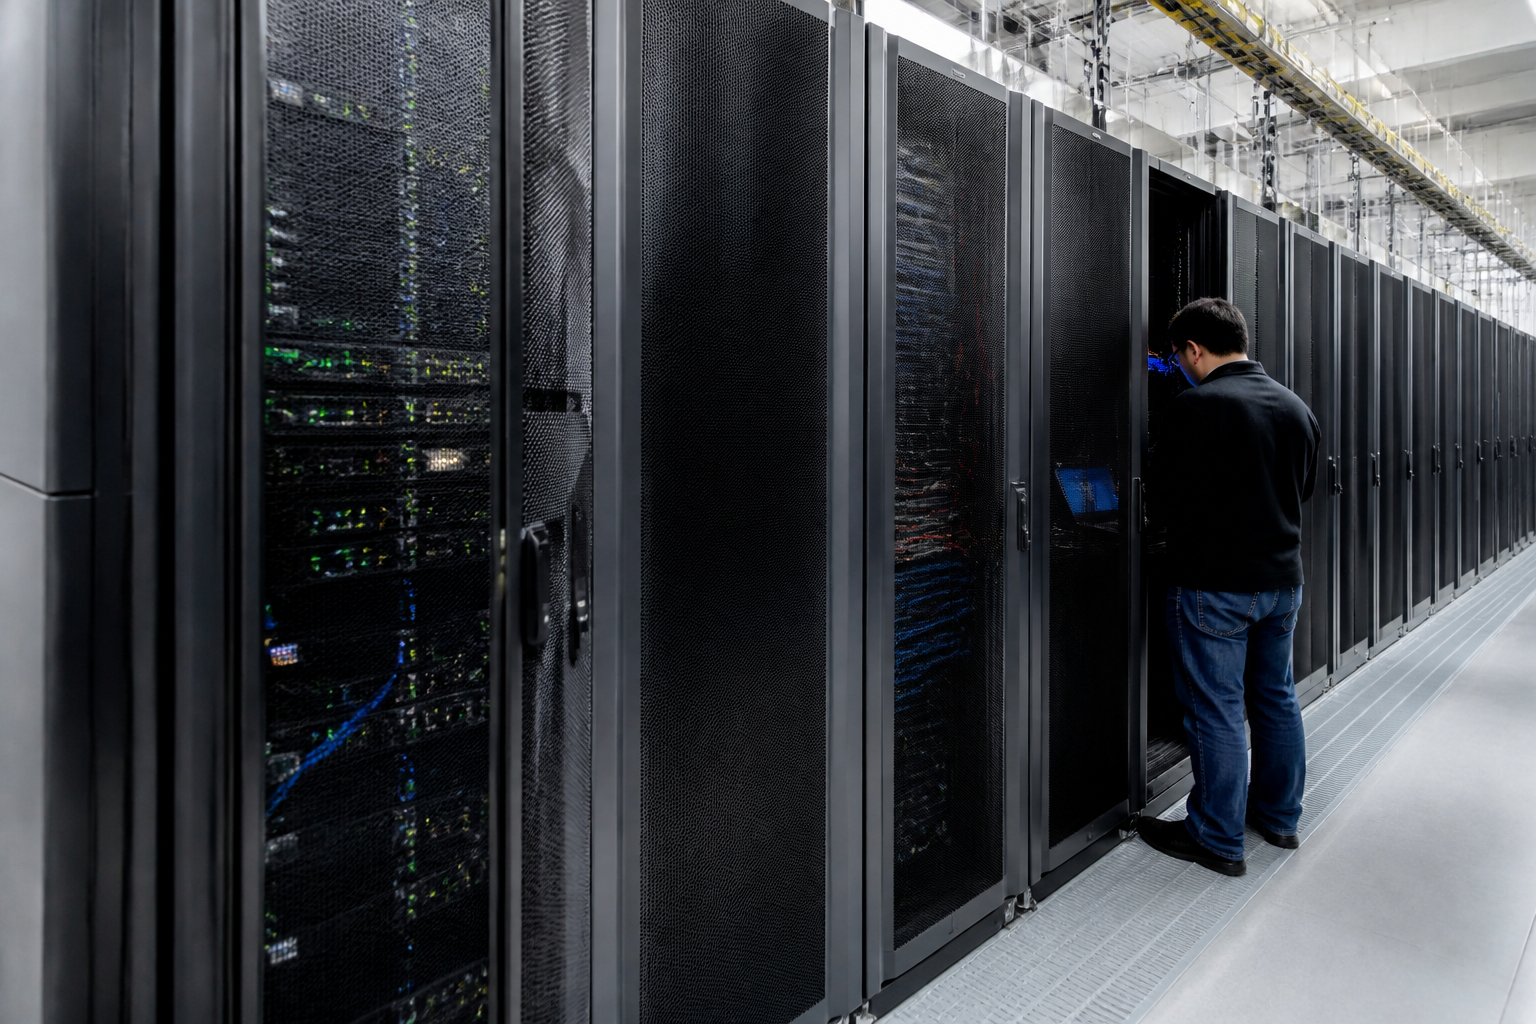
Para sostener ese tráfico, las empresas necesitan construir centros de datos, ampliar redes eléctricas y comprar aceleradores como los fabricados por NVIDIA, AMD o Broadcom. Son componentes mucho más potentes y caros que los procesadores convencionales, y su disponibilidad continúa siendo uno de los principales cuellos de botella de la industria.
Durante años, Meta y Google pudieron financiar esta transformación con los ingresos de sus negocios tradicionales. La publicidad de Facebook, Instagram, WhatsApp, Google y YouTube generaba suficiente efectivo para levantar centros de datos sin recurrir de forma significativa a inversores externos. Ese equilibrio, sin embargo, empieza a romperse.
Meta ingresa más, pero gasta todavía más
Meta ingresó 64.600 millones de dólares en el último trimestre, un 26% más que un año antes. Pese a ese crecimiento, su flujo de caja libre fue negativo. Este indicador muestra cuánto dinero queda a una empresa después de pagar sus gastos operativos y sus inversiones; cuando entra en terreno negativo, la compañía está destinando más efectivo del que genera.
La empresa prevé invertir entre 135.000 y 145.000 millones de dólares durante este año. Una parte sustancial se dedicará a centros de datos, servidores, redes y chips para desarrollar sus modelos de IA y ofrecer servicios basados en ellos. La magnitud del desembolso explica por qué Meta analiza ahora una ampliación de capital, una operación que diluiría la participación de los accionistas actuales.
El caso resulta especialmente llamativo porque Meta no es una empresa emergente sin ingresos. OpenAI o Anthropic necesitan captar capital porque nacieron alrededor de la inteligencia artificial y han tenido que gastar durante años antes de alcanzar una facturación suficiente. Meta, en cambio, parte de negocios publicitarios consolidados y aun así necesita buscar dinero adicional.
Los fabricantes de chips también financian a sus clientes
Uno de los aspectos más relevantes de la operación es quién podría aportar el capital. NVIDIA, AMD y Broadcom estarían dispuestas a comprar hasta 5.000 millones de dólares en acciones de Meta. Las tres compañías se encuentran entre los principales proveedores de los componentes que las grandes tecnológicas necesitan para ampliar su capacidad de cálculo.
El mecanismo plantea una relación cada vez más estrecha entre proveedores y compradores. Los fabricantes venden más chips si sus clientes construyen más centros de datos, pero esos clientes pueden necesitar financiación de los propios fabricantes para poder adquirirlos. El modelo crea un círculo de inversión que impulsa las ventas, aunque también dificulta saber qué parte de la demanda procede de una necesidad real y cuál del dinero disponible para sostenerla.
La deuda empieza a reflejar más riesgo
El mercado de deuda también está enviando señales de cautela. El coste de asegurar los bonos de SpaceX frente a un posible impago alcanzó los 266 puntos básicos, un nivel más habitual en empresas consideradas de alto riesgo, pese a que la compañía mantiene una calificación crediticia de grado de inversión.
El indicador utilizado para medir ese coste se conoce como seguro de impago crediticio o CDS. Cuanto más caro resulta, mayor es la preocupación de los inversores sobre la capacidad de una empresa para devolver su deuda.
El debate afecta especialmente a las llamadas neoclouds, compañías que alquilan capacidad de computación para inteligencia artificial sin contar necesariamente con un negocio diversificado. SpaceX se ha desmarcado de ese modelo al recordar que dispone de ingresos procedentes de Starlink y de sus lanzamientos espaciales. La advertencia es clara: las empresas que solo venden acceso a servidores de IA pueden tener más dificultades para endeudarse si el mercado considera que sus ingresos dependen de una demanda todavía incierta.
La próxima prueba serán las cuentas de las grandes tecnológicas
Alphabet, Amazon y Microsoft presentarán sus resultados entre esta semana y la próxima. El mercado no solo analizará sus ingresos, que previsiblemente continuarán creciendo, sino cuánto efectivo conservan después de pagar la factura de la inteligencia artificial.
La cuestión central es si los servicios de IA acabarán generando suficiente rentabilidad para justificar las inversiones actuales. También preocupa el ritmo de depreciación de los equipos: los chips y servidores avanzan con rapidez, de modo que una infraestructura adquirida hoy podría perder valor tecnológico antes de haber recuperado su coste.
La expansión tiene además consecuencias físicas. Meta prepara un centro de datos de 1.000 millones de dólares en Talavera de la Reina, con consumo de agua del Tajo, mientras Aragón afronta una creciente concentración de proyectos de este tipo. Estas instalaciones requieren electricidad, agua y nuevas conexiones de red, por lo que su impacto trasciende a los balances empresariales.
La inteligencia artificial puede terminar siendo una infraestructura tan útil como las redes ferroviarias o las telecomunicaciones, pero eso no garantiza que todos los inversores recuperen su dinero. La pregunta decisiva ya no es cuánto se está gastando, sino quién está pagando la expansión y qué ocurrirá si los ingresos futuros no alcanzan para cubrirla.