La tecnología ya representa casi el 60% de las nuevas acciones que llegan a Wall Street en 2026
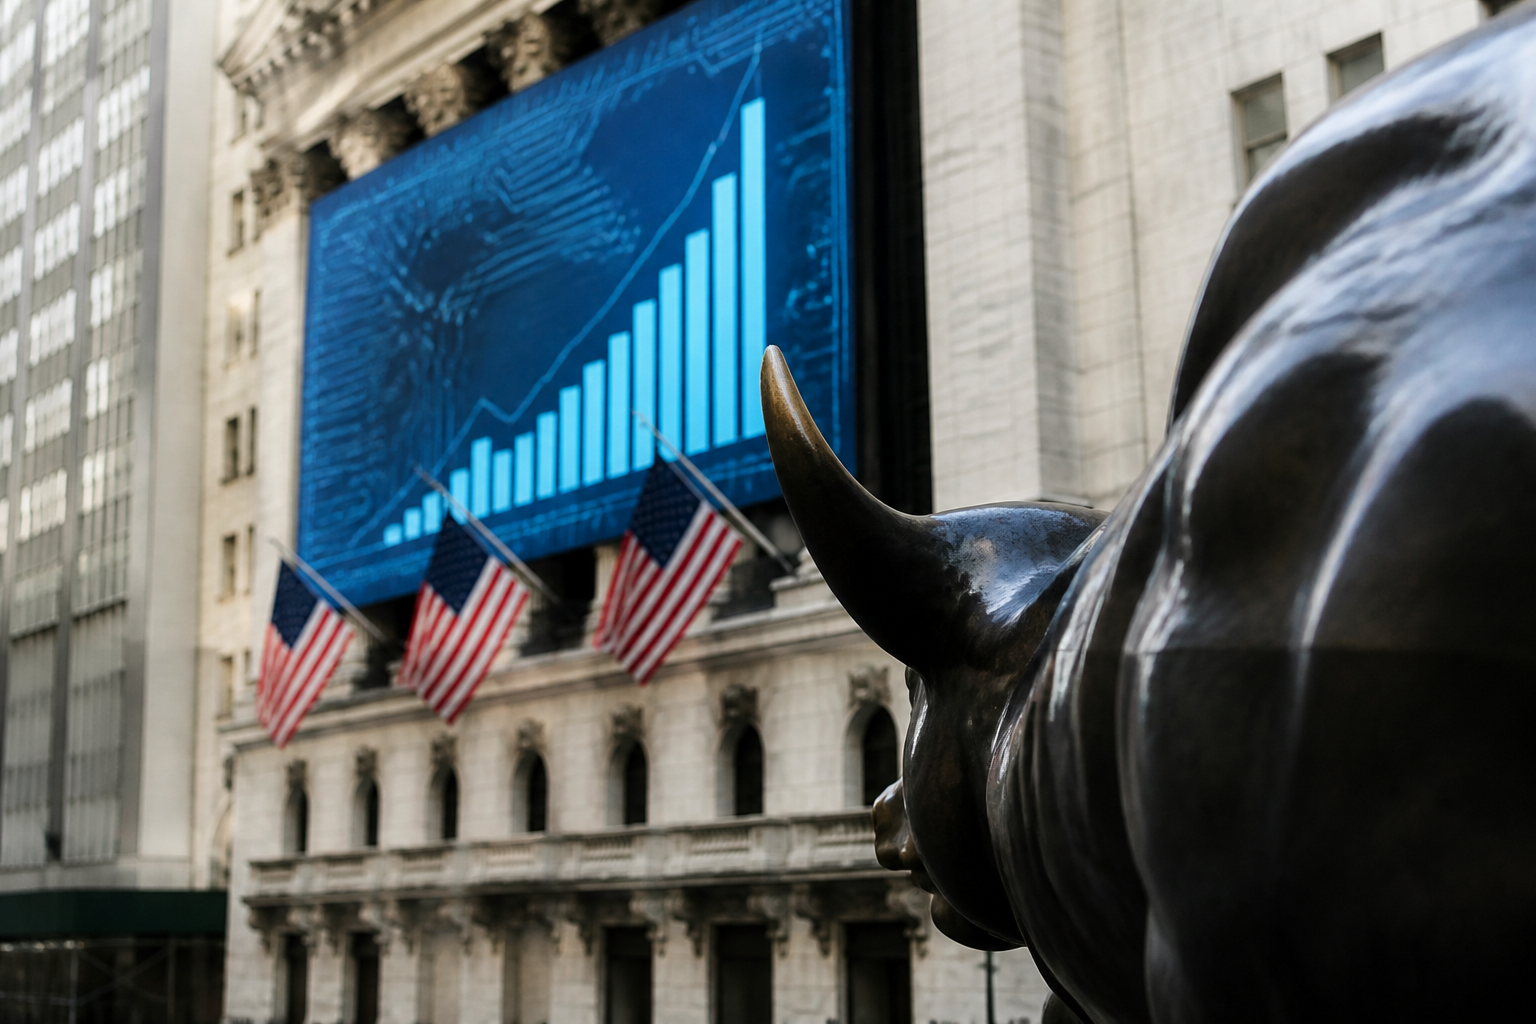
Wall Street es cada vez más tecnológico. Casi seis de cada diez nuevas acciones incorporadas al mercado estadounidense durante 2026 pertenecen a compañías vinculadas con la tecnología, una tendencia que confirma el peso creciente de la inteligencia artificial, los semiconductores y la infraestructura digital en la Bolsa.
Este avance está modificando la composición de los principales índices y elevando la dependencia del mercado respecto a un grupo reducido de empresas. Nvidia, Micron y AMD se encuentran entre los valores que han ganado protagonismo, mientras que el comportamiento del S&P 500 queda cada vez más condicionado por la evolución de la IA y de las denominadas Siete Magníficas.
La inteligencia artificial impulsa el desembarco tecnológico
El entusiasmo por la inteligencia artificial ha convertido a la tecnología en el principal motor de las nuevas salidas y cotizaciones en Wall Street. La demanda de chips avanzados, centros de datos, sistemas de almacenamiento y soluciones de computación acelerada ha abierto oportunidades para numerosas empresas del sector.
El fenómeno no se limita a los grandes fabricantes de procesadores. También alcanza a compañías especializadas en redes, refrigeración, software empresarial, ciberseguridad y servicios en la nube. Todas ellas aspiran a beneficiarse del aumento de la inversión necesaria para entrenar y ejecutar modelos de IA cada vez más complejos.
Como consecuencia, el mercado estadounidense está adquiriendo una fisonomía más concentrada en actividades relacionadas con la transformación digital. La tecnología no solo suma nuevas empresas, sino que también incrementa su peso dentro de índices que tradicionalmente ofrecían una exposición más diversificada.
Nvidia, Micron y AMD ganan influencia en el S&P 500
El ascenso bursátil de Nvidia, Micron y AMD refleja la importancia que los inversores conceden a la cadena de suministro de la inteligencia artificial. Los fabricantes de unidades de procesamiento, memoria y componentes especializados se han convertido en piezas esenciales para sostener el crecimiento de los centros de datos.
Cuando estas compañías suben con fuerza, su mayor capitalización aumenta también su influencia sobre los índices. Esto significa que una parte relevante de la evolución diaria del S&P 500 puede explicarse por los movimientos de un número limitado de grandes valores tecnológicos.
La situación ofrece una ventaja evidente para los inversores expuestos al sector cuando el ciclo es favorable. Sin embargo, también introduce un riesgo adicional: cualquier corrección en las empresas líderes puede tener un impacto desproporcionado sobre el conjunto del mercado, incluso aunque otros sectores mantengan una evolución estable.
El rally de la IA empieza a enfrentarse a más dudas
El impulso de la inteligencia artificial no ha desaparecido, pero sí afronta un entorno algo más exigente. El mercado comienza a preguntarse si el volumen de capital destinado a construir nuevas infraestructuras generará un retorno suficiente y en qué plazo se materializarán los beneficios.
Las grandes tecnológicas están comprometiendo miles de millones para ampliar su capacidad de cálculo, adquirir chips y levantar nuevos centros de datos. Esta carrera puede acelerar la innovación, aunque también presiona sus inversiones, sus costes operativos y sus expectativas de rentabilidad.
El escepticismo sobre la financiación y el retorno del capital invertido ha introducido un ligero freno en la subida de las firmas vinculadas con la IA. La cuestión ya no es únicamente quién liderará esta tecnología, sino qué empresas lograrán convertir el crecimiento de la demanda en ingresos sostenibles.
Una mayor concentración aumenta la sensibilidad del mercado
La creciente presencia tecnológica en Wall Street modifica la forma en la que los inversores deben interpretar los índices. El S&P 500 sigue incluyendo compañías de sectores muy diversos, pero el peso de sus mayores integrantes hace que el resultado agregado dependa cada vez más de la tecnología.
Este proceso puede generar una falsa sensación de diversificación. Un fondo indexado al mercado estadounidense puede repartir su inversión entre cientos de empresas, pero mantener una exposición especialmente elevada a las grandes plataformas digitales, los fabricantes de chips y los proveedores de servicios en la nube.
Además, los valores tecnológicos suelen cotizar con expectativas de crecimiento más ambiciosas que las compañías maduras de otros sectores. Si los resultados empresariales, las previsiones de ventas o los márgenes no cumplen lo esperado, las correcciones pueden ser intensas.
El mercado pendiente de los resultados y la inversión empresarial
Durante los próximos meses, los resultados financieros tendrán un papel decisivo para determinar si el liderazgo tecnológico puede mantenerse. Los inversores examinarán especialmente el crecimiento de los ingresos relacionados con la IA, la evolución de los márgenes y la capacidad de las empresas para justificar sus planes de inversión.
También será relevante comprobar si la demanda de chips y servicios de computación continúa creciendo al ritmo previsto. Una ralentización de los pedidos, un exceso de capacidad o una menor disposición de las empresas a financiar nuevos proyectos podrían afectar a toda la cadena de valor.
La tecnología seguirá siendo uno de los grandes protagonistas de Wall Street en 2026, pero el mercado entra en una fase menos basada en promesas y más centrada en resultados. El desafío será demostrar que la revolución de la inteligencia artificial puede sostener las valoraciones actuales sin aumentar en exceso la concentración y la volatilidad de la Bolsa estadounidense.