El cierre de una entidad bancaria puede convertir una preocupación abstracta en un problema urgente: cuentas bloqueadas, pagos pendientes y familias sin acceso a sus ahorros. La crisis financiera vuelve a ocupar titulares después de que miles de clientes quedaran afectados por el colapso de Ueno Bank en Paraguay.
Más allá del caso concreto, la pregunta es común para cualquier ahorrador: qué hacer cuando un banco deja de operar y cómo reducir el riesgo de perder el control sobre el dinero. Estas son las claves para entender la situación y actuar con orden.
Crisis financiera tras el cierre de un banco
Cuando una entidad bancaria cierra o entra en un proceso de resolución, el acceso a las cuentas puede limitarse temporalmente. Las tarjetas dejan de funcionar, las transferencias se retrasan y algunos recibos pueden quedar sin atender. Para el cliente, la incertidumbre suele ser tan importante como la pérdida de liquidez.
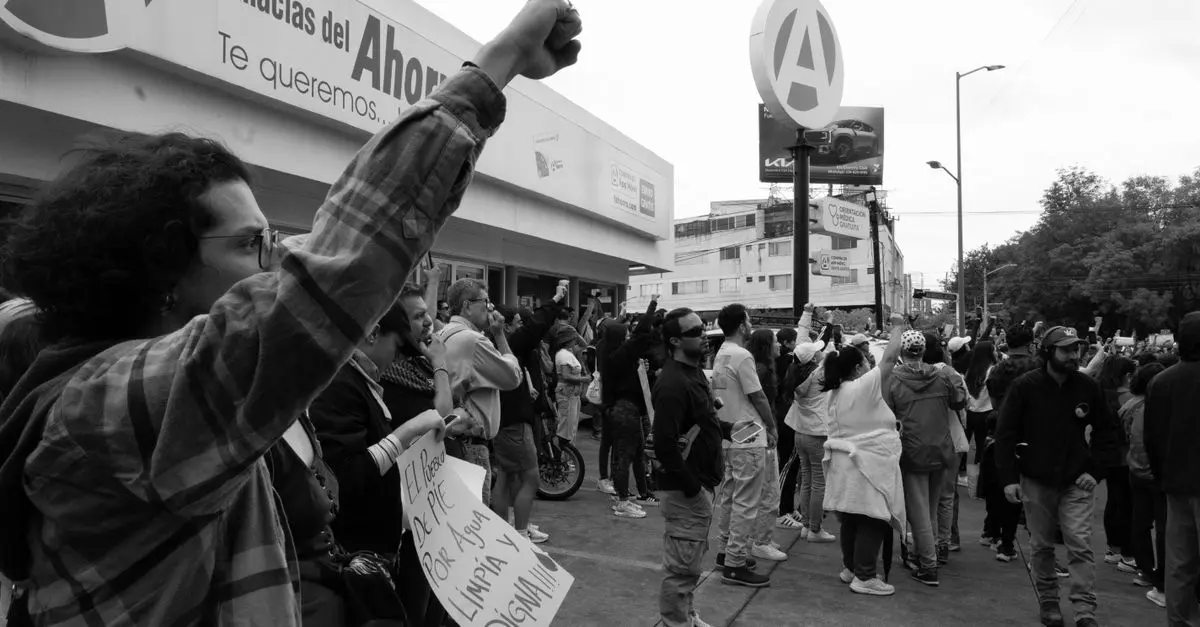
En el caso de Ueno Bank, los testimonios de afectados reflejaron la tensión de quienes no pudieron recuperar sus fondos con normalidad. Las reclamaciones y la investigación sobre el colapso avanzaron mientras miles de ahorradores esperaban respuestas y soluciones concretas.
Por qué un cierre bancario afecta a toda la economía
Una entidad no funciona de manera aislada. Empresas que cobran a través de ella, trabajadores con la nómina domiciliada y comercios que dependen de sus terminales de pago también sufren las consecuencias. El impacto puede extenderse a proveedores y familias que ya tenían compromisos financieros asumidos.
Además, cada episodio alimenta el temor a una nueva crisis financiera. Aunque un problema concreto no implique que todo el sistema esté en riesgo, la falta de información clara puede acelerar los rumores y provocar decisiones precipitadas.
Qué hacer si tu banco bloquea el dinero
Ante un bloqueo, lo primero es conservar la calma y reunir toda la documentación. El cliente debe poder demostrar cuánto dinero tenía, qué operaciones estaban pendientes y qué comunicaciones recibió de la entidad.
- Descarga los extractos y justificantes disponibles antes de que el acceso digital pueda limitarse.
- Guarda contratos, recibos y avisos relacionados con la cuenta, las tarjetas y los depósitos.
- Presenta una reclamación por escrito y conserva el número de referencia.
- Revisa los pagos domiciliados para evitar devoluciones, recargos o interrupciones de servicios esenciales.
- Consulta los mecanismos de garantía aplicables en el país donde opere la entidad.
También conviene separar los hechos comprobados de los mensajes que circulan en redes sociales. Durante una crisis financiera, una captura sin contexto puede generar decisiones erróneas, como retirar productos solventes o enviar dinero a supuestos intermediarios.
Cómo proteger los ahorros ante una crisis financiera
La protección no consiste en guardar todo el dinero en efectivo ni en actuar con miedo. Se basa en diversificar y conocer las condiciones de cada producto. Una cuenta corriente, un depósito, un fondo de inversión y un producto de ahorro no tienen necesariamente el mismo nivel de cobertura.
Medidas prácticas para reducir riesgos
- No concentres todos tus ahorros en una sola entidad si tu situación económica permite distribuirlos.
- Comprueba quién supervisa el producto y qué protección ofrece antes de contratarlo.
- Mantén un fondo de emergencia con liquidez suficiente para afrontar varios meses de gastos.
- Activa avisos de movimientos y revisa periódicamente los extractos.
- Actualiza tus datos de contacto para recibir comunicaciones oficiales.
La diversificación debe hacerse con criterio. Abrir productos que no se entienden o perseguir rentabilidades elevadas puede añadir riesgo en lugar de reducirlo. Si la cantidad es importante, resulta prudente pedir asesoramiento independiente y leer la documentación completa.
Qué señales pueden anticipar problemas en una entidad
Ningún cliente puede predecir por sí solo el futuro de un banco, pero sí puede prestar atención a determinadas señales. Los cambios frecuentes en las condiciones, las dificultades repetidas para retirar fondos o las comunicaciones contradictorias merecen una revisión cuidadosa.
También es aconsejable desconfiar de ofertas que prometen beneficios extraordinarios sin explicar los riesgos. En un contexto de crisis financiera, los estafadores suelen aprovechar la preocupación para hacerse pasar por empleados bancarios, abogados o gestores de reclamaciones.
Señales de una posible estafa
- Peticiones urgentes de contraseñas, códigos o transferencias.
- Mensajes que garantizan recuperar el dinero a cambio de una comisión.
- Contactos que utilizan números desconocidos y presionan para decidir al instante.
- Documentos sin datos verificables o con errores evidentes.
Las entidades legítimas no deberían pedir claves completas ni códigos de seguridad por canales improvisados. Ante una duda, es mejor cerrar la comunicación y contactar con el banco mediante sus canales oficiales.
Qué puede aprender el ahorrador de este caso
El caso de Ueno Bank muestra que la confianza financiera depende tanto de la solvencia como de la transparencia. Cuando la información llega tarde o resulta confusa, los clientes no saben si esperar, reclamar o trasladar sus operaciones.
Para las familias, la lección principal es sencilla: conocer dónde está el dinero, qué cobertura tiene y cómo demostrar la titularidad. Para las empresas, es importante contar con cuentas alternativas y protocolos para mantener pagos y nóminas si una entidad deja de prestar servicio.
Una crisis financiera no se resuelve con rumores ni con movimientos impulsivos. Se afronta con documentación, diversificación, liquidez y decisiones basadas en información fiable. Mientras continúan las reclamaciones de los afectados, esas medidas pueden ayudar a reducir la exposición ante futuros sobresaltos.
¿Has vivido un bloqueo bancario o tienes alguna estrategia para proteger tus ahorros? Comparte tu experiencia en los comentarios y ayuda a otros lectores a identificar los pasos más útiles.