La inversión privada en tecnología espacial europea alcanza los 2.800 millones en seis meses
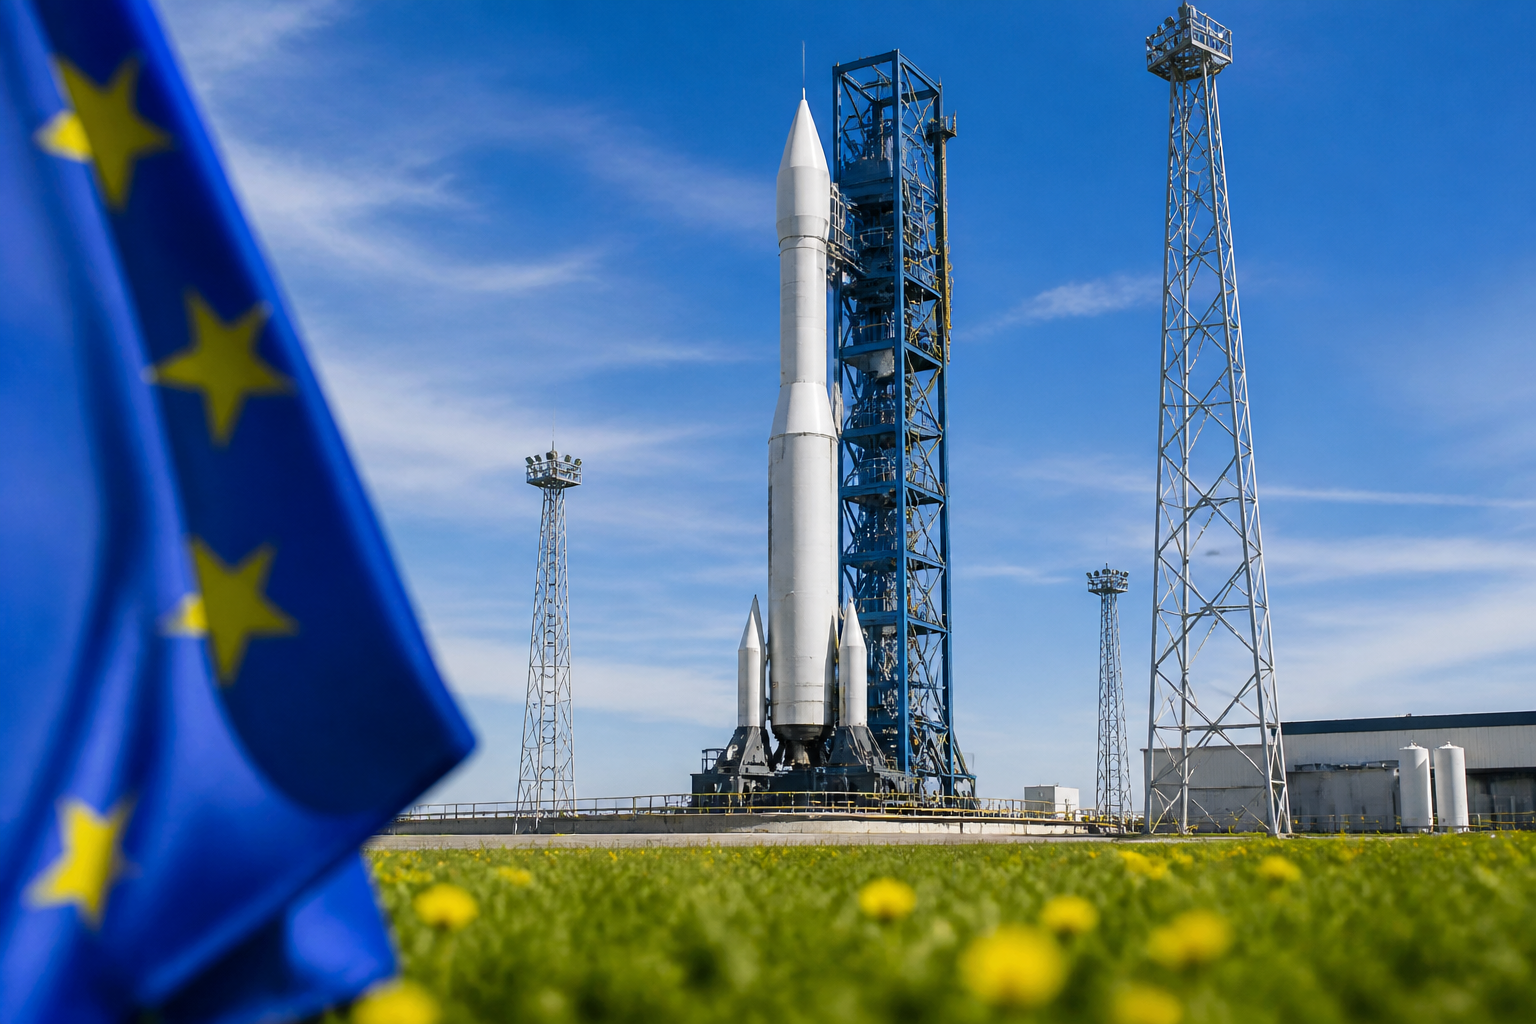
Las empresas europeas de tecnología espacial captaron 2.800 millones de euros durante el primer semestre de 2026, una cifra que confirma el creciente interés de los inversores por un sector considerado estratégico para la economía, la seguridad y la transformación digital. El capital se dirigió principalmente a la infraestructura satelital, la inteligencia espacial y los servicios de lanzamiento.
El dato refleja la consolidación de una industria que ya no depende únicamente de los grandes programas públicos. Cada vez más compañías privadas desarrollan satélites, sistemas de observación, plataformas de análisis de datos y soluciones de conectividad con aplicaciones tanto comerciales como institucionales.
La infraestructura satelital concentra buena parte del capital
La infraestructura satelital fue uno de los principales focos de inversión en los seis primeros meses del año. El interés abarca desde la fabricación de satélites y componentes hasta las redes de comunicación, los sistemas de posicionamiento y las plataformas capaces de procesar grandes volúmenes de información procedente del espacio.
La expansión de estos servicios responde a una demanda creciente de conectividad en zonas rurales y remotas, pero también a la necesidad de disponer de comunicaciones resistentes ante interrupciones de las redes terrestres. Sectores como el transporte, la energía, la agricultura y la gestión de emergencias dependen cada vez más de estas capacidades.
Junto a la infraestructura física, los inversores están prestando especial atención al software que permite operar y aprovechar los datos generados por las constelaciones. La combinación de observación terrestre, inteligencia artificial y análisis automatizado está abriendo nuevas oportunidades de negocio para empresas de diferentes tamaños.
Francia y Finlandia lideran la inversión
Francia y Finlandia encabezaron la inversión privada europea en tecnología espacial durante el primer semestre. Ambos países cuentan con ecosistemas tecnológicos desarrollados, programas de apoyo a la innovación y una presencia destacada en áreas como la fabricación de satélites, las comunicaciones y la observación de la Tierra.
Francia mantiene además una posición relevante dentro de la industria espacial europea gracias a su base empresarial y a la concentración de capacidades de investigación y desarrollo. Finlandia, por su parte, ha reforzado su especialización en pequeños satélites, análisis de datos y soluciones digitales vinculadas a la observación terrestre.
El liderazgo de estos mercados evidencia que la inversión no se distribuye de manera homogénea por el continente. La disponibilidad de talento especializado, las ayudas públicas, la existencia de clientes institucionales y la conexión con otros sectores tecnológicos siguen siendo factores determinantes para atraer capital.
La deuda gana peso como vía de financiación
Una de las tendencias más destacadas del periodo fue el papel de la financiación mediante deuda. Aunque el capital riesgo continúa siendo una herramienta fundamental para las empresas jóvenes, los préstamos y otras fórmulas de financiación ajena están adquiriendo mayor relevancia a medida que las compañías espaciales alcanzan una mayor dimensión.
La deuda puede resultar especialmente útil para financiar activos de larga duración, como satélites, estaciones terrestres o equipos de lanzamiento. También permite a las empresas ampliar sus operaciones sin diluir tanto la participación de sus accionistas, un aspecto importante en un sector que requiere inversiones elevadas y cuyos proyectos suelen tener plazos prolongados.
Este cambio apunta a una evolución del mercado. La tecnología espacial europea empieza a contar con compañías capaces de generar ingresos recurrentes y de presentar planes de negocio más previsibles, condiciones necesarias para acceder a fórmulas de financiación distintas de las rondas tradicionales de inversión.
Dos empresas españolas, entre las diez más destacadas
España también aparece en el mapa europeo de la financiación espacial. Dos empresas españolas se situaron entre las diez compañías que más inversión captaron durante el semestre, una presencia que pone de relieve el crecimiento del ecosistema nacional.
El país ha desarrollado capacidades en ámbitos como la fabricación de satélites, las comunicaciones, la observación de la Tierra y el procesamiento de datos. Además, el aumento de la demanda de soluciones relacionadas con la sostenibilidad, la defensa y la gestión de infraestructuras está ampliando las oportunidades para las compañías españolas.
La inclusión de dos firmas nacionales entre las principales receptoras de capital puede facilitar nuevas alianzas industriales, acelerar la contratación de personal especializado y mejorar la posición de España en las cadenas de suministro espaciales europeas. Sin embargo, el reto será convertir las rondas de financiación en productos escalables y contratos estables.
Un sector estratégico para Europa
El volumen de inversión registrado durante el primer semestre de 2026 refuerza la idea de que el espacio se ha convertido en una pieza clave de la competitividad europea. Las aplicaciones de esta tecnología afectan a la conectividad, la navegación, la predicción meteorológica, la vigilancia medioambiental y la seguridad.
El desafío para los próximos años será mantener el flujo de capital y asegurar que llegue tanto a las empresas consolidadas como a las nuevas compañías con propuestas innovadoras. Europa parte de una sólida capacidad científica e industrial, pero necesita acelerar la comercialización y reducir la dependencia de proveedores externos en áreas críticas.
Con 2.800 millones de euros movilizados en solo seis meses, la inversión privada confirma que la tecnología espacial ya no es un nicho reservado a agencias públicas. Se perfila como uno de los grandes mercados tecnológicos de la década, con impacto directo en la economía digital y en la autonomía estratégica del continente.