Por qué Jensen Huang podía perder el control de Nvidia y Mark Zuckerberg no corre el mismo riesgo
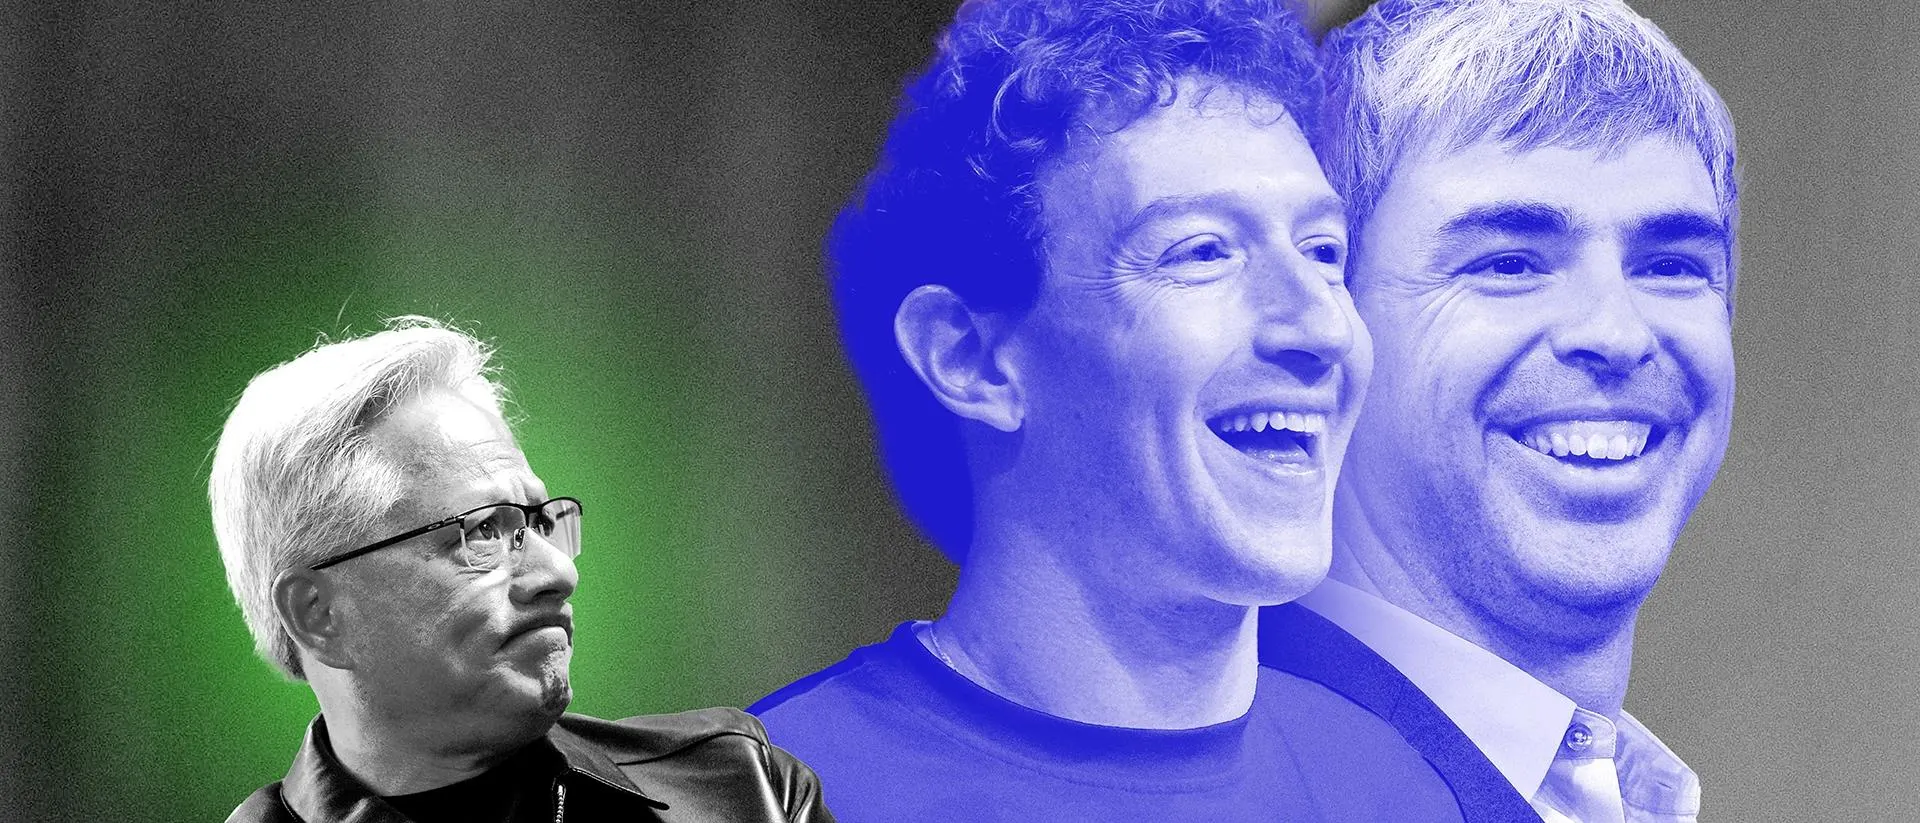
En las grandes empresas tecnológicas, el cargo de consejero delegado no siempre depende únicamente de los resultados del negocio. También cuenta quién controla los votos de los accionistas. Esa diferencia explica por qué una figura como Jensen Huang puede quedar expuesta a una destitución, mientras que otros fundadores, como Mark Zuckerberg, Michael Dell o Evan Spiegel, cuentan con mecanismos que les permiten conservar el poder incluso cuando no poseen la mayoría del capital.
La clave está en las estructuras accionariales de voto múltiple. Algunas compañías emiten distintas clases de acciones: unas otorgan un voto por título y otras conceden varios. De este modo, un fundador puede tener una participación económica relativamente reducida, pero mantener una influencia decisiva sobre el consejo de administración y las principales decisiones estratégicas.
El poder no siempre se mide por el porcentaje de acciones
En una empresa cotizada, poseer muchas acciones no equivale necesariamente a controlar la compañía. Lo determinante puede ser el número de votos asociado a cada título. Un fundador con acciones de voto reforzado puede bloquear cambios en la dirección, influir en el nombramiento de consejeros o impedir que otros inversores impulsen una estrategia distinta.
Este modelo se diseñó para proteger a los emprendedores frente a las presiones del mercado. La idea es que los fundadores puedan pensar a largo plazo sin verse obligados a modificar su hoja de ruta cada vez que los resultados trimestrales decepcionan a los inversores. Sin embargo, también concentra una enorme responsabilidad en una sola persona.
Mark Zuckerberg es uno de los ejemplos más conocidos. Aunque Meta cuenta con numerosos accionistas y cotiza en bolsa, su estructura de acciones permite al fundador conservar un peso de voto muy superior al que tendría si todas las acciones fueran iguales. En la práctica, eso dificulta que el consejo o los inversores puedan apartarle contra su voluntad.
La situación de Jensen Huang era diferente
Jensen Huang ha sido la figura central de Nvidia desde la creación de la compañía y ha desempeñado un papel decisivo en su transformación en uno de los principales actores de la inteligencia artificial. No obstante, su posición no estaba protegida por una mayoría de voto equivalente a la de otros fundadores tecnológicos.
Sin ese blindaje, el equilibrio de poder depende en mayor medida del consejo de administración y de los accionistas. Si una mayoría considera que el liderazgo debe cambiar, el consejero delegado puede perder el cargo aunque continúe siendo una figura relevante para la empresa y conserve una participación significativa en ella.
La ausencia de acciones con voto múltiple no significa que un ejecutivo pueda ser destituido de forma automática. El consejo sigue teniendo que actuar conforme a los estatutos de la compañía y a sus obligaciones fiduciarias. Pero sí elimina una barrera fundamental: la capacidad del fundador para controlar por sí solo las votaciones decisivas.
Los fundadores blindados frente a una revuelta accionarial
El caso de Michael Dell responde a una lógica similar. La estructura de control asociada a su participación le ha permitido mantener una posición dominante en Dell Technologies y defender su estrategia frente a posibles cambios promovidos por otros inversores.
Evan Spiegel, cofundador y consejero delegado de Snap, también dispone de acciones con un poder de voto superior. Este tipo de diseño corporativo hace que una campaña de accionistas resulte mucho más difícil. Aunque la cotización caiga o aumente la presión pública, sustituir al fundador no depende únicamente de reunir una mayoría económica.
Para los inversores, el modelo tiene ventajas y riesgos. La estabilidad puede favorecer proyectos ambiciosos que necesitan años para madurar, como el desarrollo de nuevas plataformas, centros de datos o sistemas de inteligencia artificial. Al mismo tiempo, una dirección con control casi permanente puede rendir menos cuentas y tomar decisiones difíciles de revertir.
El consejo de administración sigue teniendo la última palabra
Incluso cuando un fundador controla la mayoría de los votos, no todos los puestos directivos están necesariamente blindados. El consejo puede conservar competencias específicas sobre la gestión diaria y, en algunos casos, sobre el nombramiento o la continuidad del consejero delegado.
La diferencia está en la capacidad real para cambiar la composición de ese consejo. Si el fundador domina los votos, puede influir decisivamente en la elección de los consejeros y dificultar que una mayoría independiente se consolide en su contra. Por eso, la separación entre propiedad, voto y gestión resulta tan importante al analizar el futuro de una tecnológica.
En una empresa sin voto reforzado, como ocurría con Huang en Nvidia, los accionistas tienen más margen para presionar y el consejo dispone de mayor libertad para valorar un relevo. En una compañía controlada por su fundador, una destitución puede ser legalmente posible, pero mucho más complicada desde el punto de vista práctico.
Una cuestión que seguirá marcando Silicon Valley
La expansión de la inteligencia artificial ha elevado todavía más el valor estratégico de los fundadores y de los equipos directivos que conocen en profundidad sus compañías. Sin embargo, también ha reabierto el debate sobre los límites del control permanente y sobre la conveniencia de que los accionistas puedan exigir responsabilidades.
El contraste entre Jensen Huang y ejecutivos como Zuckerberg, Dell o Spiegel muestra que el liderazgo tecnológico no se protege únicamente con resultados, reputación o participación accionarial. La arquitectura de voto puede ser decisiva. En última instancia, determina si un fundador dirige porque cuenta con el respaldo de los inversores o porque posee las herramientas legales para impedir que le aparten.