Revolut Italia, bajo intervención judicial por sospechas de blanqueo ligado a la ’Ndrangheta
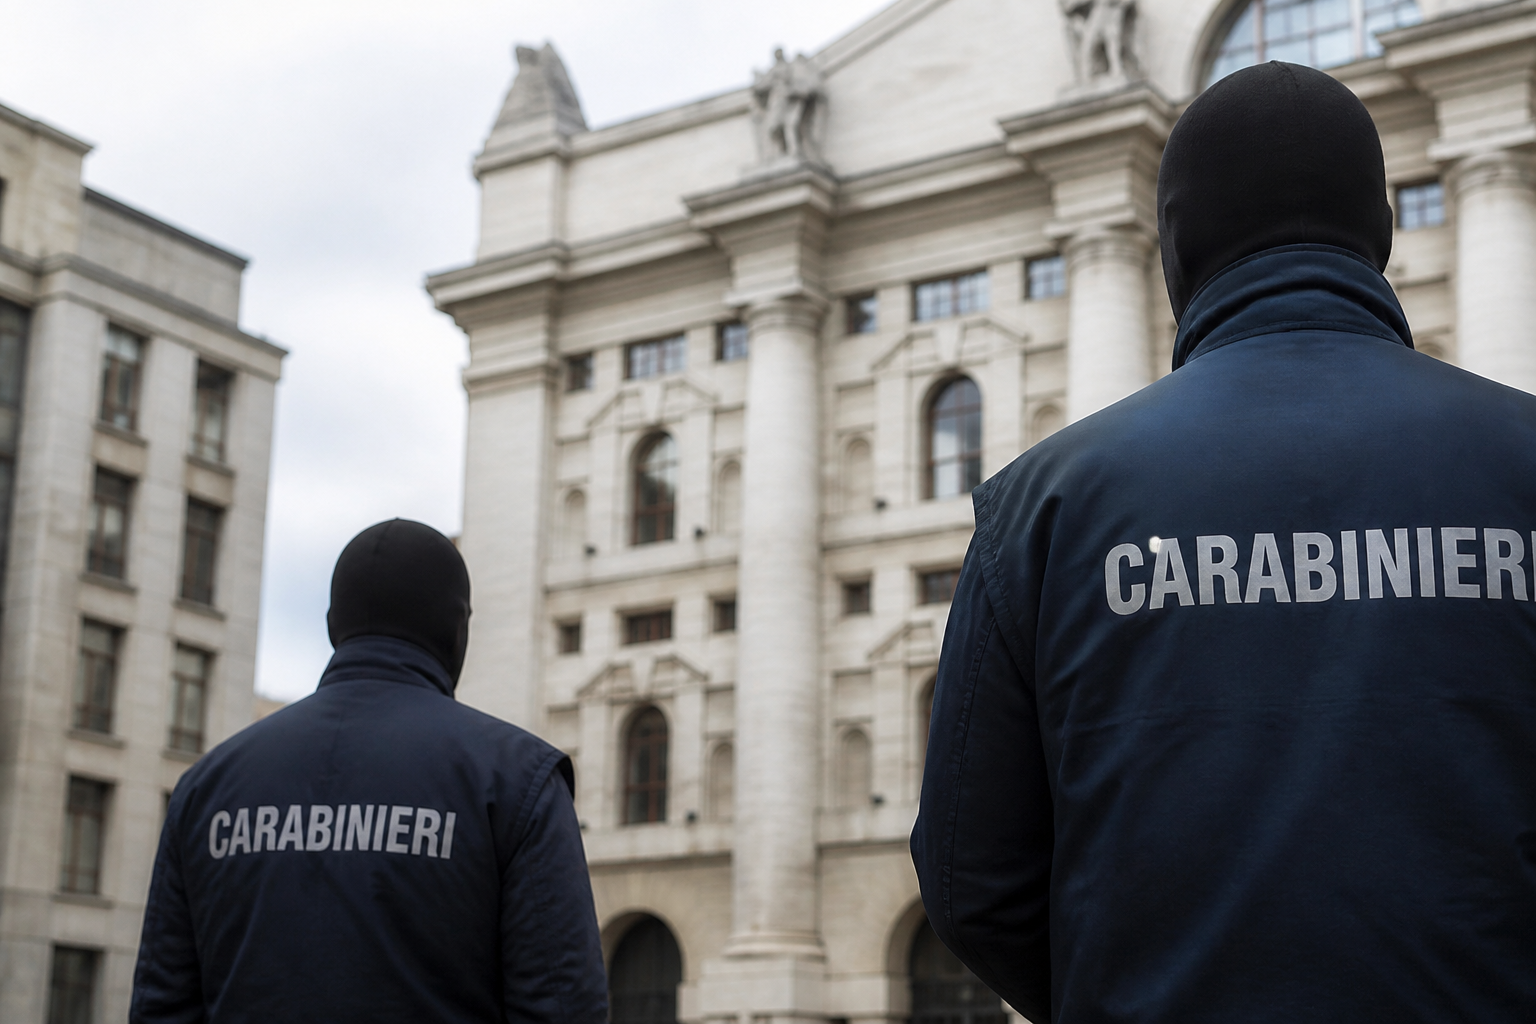
Un Tribunal de Milán ha ordenado la intervención de Revolut Italia tras detectar indicios de que la plataforma habría sido utilizada por miembros de la ’Ndrangheta para mover fondos y transformarlos en criptoactivos. La decisión sitúa a una de las principales entidades de banca digital bajo supervisión judicial y vuelve a poner el foco en los riesgos de las nuevas herramientas financieras frente al crimen organizado.
La medida no implica, por sí sola, una condena contra la entidad ni acredita que Revolut Italia participara de forma deliberada en las operaciones investigadas. El procedimiento parte de la existencia de señales que apuntarían al uso de sus servicios para canalizar dinero presuntamente vinculado a actividades ilícitas.
Una intervención centrada en los controles de la entidad
La actuación del tribunal milanés busca esclarecer cómo se produjeron los movimientos de dinero y si los mecanismos de vigilancia de la entidad fueron suficientes para detectar y bloquear operaciones sospechosas. La intervención judicial permite examinar el funcionamiento interno de la compañía y la aplicación de sus protocolos contra el blanqueo de capitales.
En el centro de la investigación se encuentra el posible uso de cuentas y servicios digitales para transferir fondos con rapidez, ocultar su recorrido y convertirlos posteriormente en activos digitales. Estas operaciones pueden dificultar la identificación del origen del dinero y complicar su rastreo, especialmente cuando se realizan mediante varias cuentas y plataformas.
La conversión en criptoactivos no elimina necesariamente la trazabilidad de las operaciones, pero añade nuevas capas de complejidad a las investigaciones financieras. Las autoridades deben reconstruir el itinerario de los fondos, identificar a los titulares reales y determinar si las transacciones responden a una actividad legítima o forman parte de un esquema de blanqueo.
El reto de vigilar la banca digital
El caso afecta a un modelo de servicios financieros caracterizado por la contratación a distancia, la gestión íntegramente digital y la rapidez de las transferencias. Estas características han permitido ampliar el acceso a productos bancarios, aunque también han planteado nuevos desafíos para los sistemas de identificación y control.
Las entidades digitales deben verificar la identidad de sus clientes, conocer el origen de los fondos y analizar patrones de comportamiento que puedan resultar anómalos. Entre las señales de alerta figuran los movimientos que no encajan con el perfil económico del titular, el uso de numerosas cuentas, las transferencias encadenadas o la conversión frecuente de dinero en criptoactivos.
La investigación de Milán vuelve a plantear una cuestión clave: hasta qué punto los controles diseñados para la banca tradicional son eficaces en un entorno financiero basado en aplicaciones, operaciones inmediatas y servicios transfronterizos.
La ’Ndrangheta y la diversificación de sus métodos
La ’Ndrangheta, una de las organizaciones criminales más poderosas de Italia, ha construido durante décadas una extensa red económica. Su actividad no se limita a los negocios ilícitos, sino que también incluye estrategias para introducir los beneficios obtenidos en circuitos aparentemente legales.
El recurso a la banca digital y a los criptoactivos encaja en la evolución de las técnicas empleadas por las redes criminales para mover capitales. La tecnología ofrece velocidad y acceso internacional, pero también puede favorecer la fragmentación de las operaciones y dificultar que una sola entidad tenga una visión completa del flujo de dinero.
Por este motivo, la lucha contra el blanqueo exige cooperación entre bancos, plataformas de pago, operadores de criptomonedas y autoridades nacionales. La información aislada de cada servicio puede no ser suficiente para detectar una trama que distribuye sus movimientos entre distintos países y proveedores.
Un nuevo examen para las entidades financieras
La intervención de Revolut Italia puede tener consecuencias más amplias para el sector financiero digital. Las entidades deberán demostrar que cuentan con recursos suficientes para supervisar sus operaciones, evaluar los riesgos de sus clientes y reaccionar ante posibles abusos.
El caso también puede intensificar el debate sobre la responsabilidad de las plataformas financieras cuando sus servicios son utilizados por terceros para actividades delictivas. La cuestión no consiste únicamente en comprobar si existían controles formales, sino en determinar si funcionaban de manera efectiva y permitían actuar con rapidez.
Mientras avanza la investigación, la prioridad será aclarar el origen de los fondos, el alcance de las operaciones y el grado de conocimiento que pudiera existir dentro de la entidad. La decisión del Tribunal de Milán deja así un mensaje claro para la nueva banca: la innovación financiera debe avanzar acompañada de controles sólidos contra el crimen organizado y el blanqueo de capitales.