La industria del automóvil europea afronta un giro cada vez más difícil
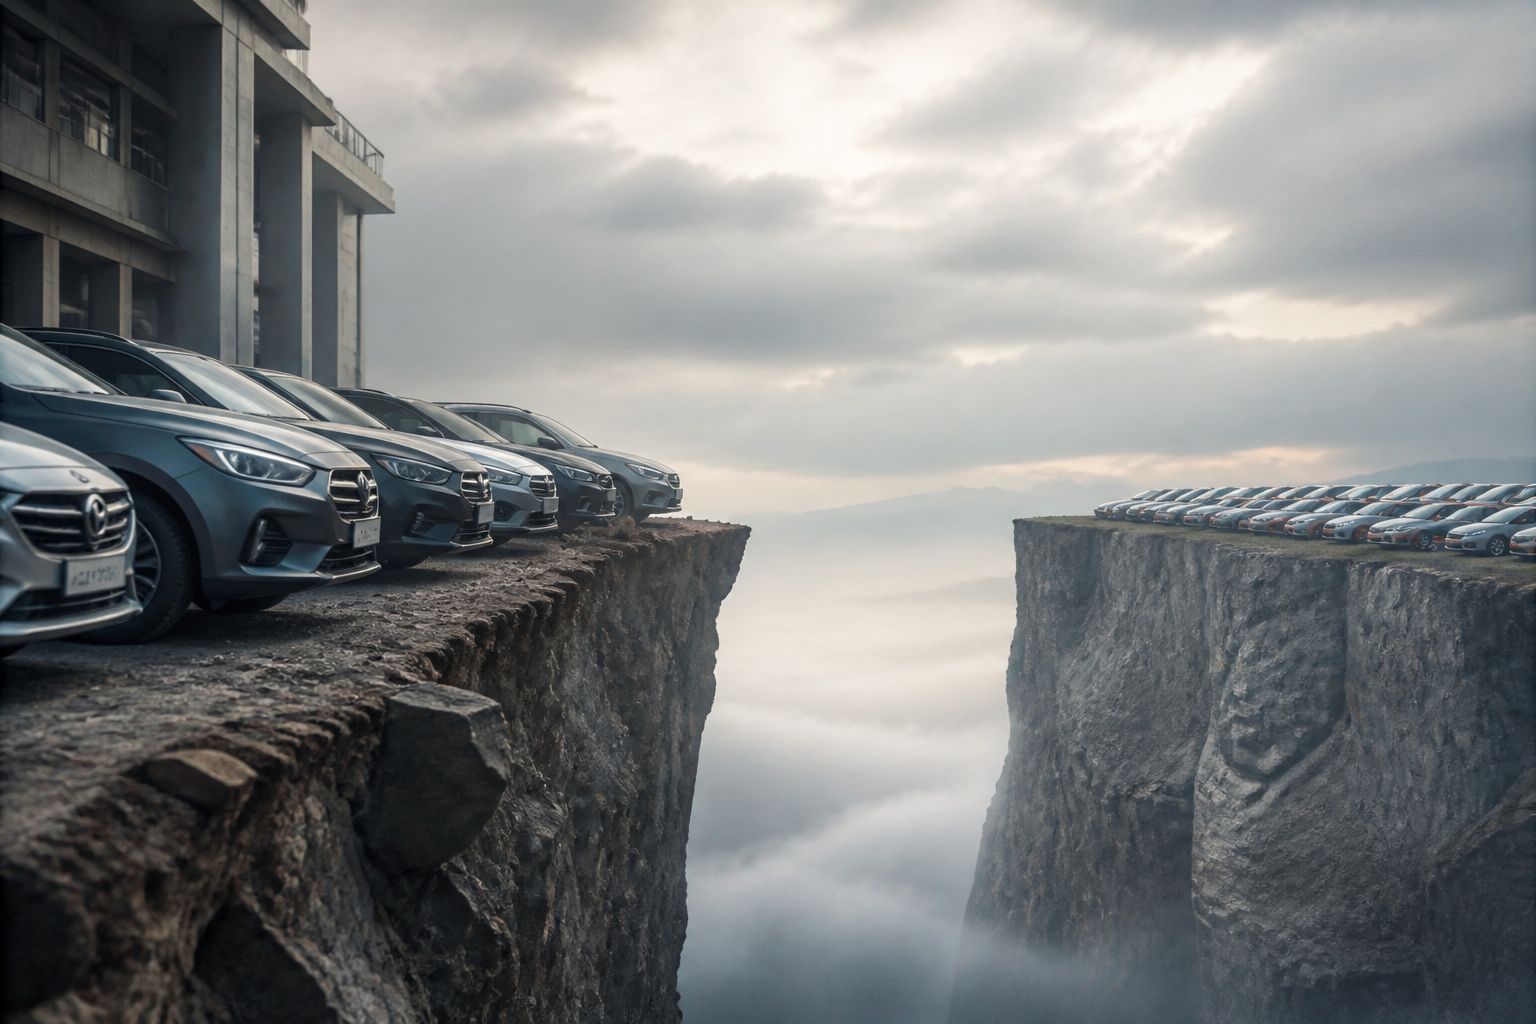
Las esperanzas de recuperación de los grandes fabricantes europeos de automóviles se debilitan a medida que sus acciones pierden valor y las marcas chinas ganan cuota de mercado en Europa. Volkswagen, Stellantis y otros grupos del continente se enfrentan a una combinación especialmente compleja: costes elevados, una transición eléctrica lenta y una competencia asiática capaz de ofrecer vehículos más baratos y con tecnología avanzada.
La evolución bursátil refleja el pesimismo de los inversores. Las valoraciones actuales sugieren que el mercado apenas atribuye valor al negocio tradicional de algunos fabricantes, pese a que siguen contando con marcas reconocidas, redes comerciales amplias y una presencia industrial consolidada. El problema es que esos activos ya no garantizan por sí solos un crecimiento rentable.
Los fabricantes chinos avanzan en Europa
La presión competitiva procede, sobre todo, de China. Empresas como BYD, SAIC, Geely y otras compañías asiáticas han acelerado su expansión europea con vehículos eléctricos, híbridos enchufables y modelos de precio más ajustado. Su ventaja no se limita al coste: también incluye baterías, software y velocidad para lanzar nuevos productos.
Durante años, los fabricantes europeos dominaron el mercado gracias a la ingeniería, la calidad percibida y el prestigio de sus marcas. Sin embargo, la electrificación está cambiando las reglas. Los motores eléctricos tienen menos componentes que los de combustión y reducen algunas barreras tecnológicas de entrada.
Además, los grupos chinos controlan buena parte de la cadena de suministro de las baterías, un elemento decisivo para el precio final del vehículo. Mientras tanto, las compañías europeas todavía soportan estructuras industriales diseñadas para fabricar automóviles convencionales y deben invertir miles de millones en adaptarlas.
Una valoración que refleja dudas sobre el futuro
El castigo bursátil no responde únicamente a un mal trimestre. Los inversores cuestionan la capacidad de Volkswagen, Stellantis y sus competidores para generar beneficios de forma sostenida durante la transición energética. Las ventas pueden mantenerse, pero los márgenes se reducen por los descuentos, el encarecimiento de las materias primas y la necesidad de financiar nuevas plataformas eléctricas.
La situación es especialmente delicada porque el automóvil europeo necesita invertir al mismo tiempo en varios frentes: baterías, software, conducción asistida, fábricas más flexibles y nuevas formas de distribución. Cada euro destinado a esa transformación compite con los recursos necesarios para mantener el negocio actual.
En este contexto, la bolsa está descontando un escenario en el que la actividad tradicional pierde rentabilidad antes de que el negocio eléctrico alcance una escala suficiente. Por eso, algunas compañías parecen valorarse como si sus operaciones principales no fueran capaces de crear crecimiento significativo.
Más recortes, pero con un margen limitado
La respuesta más inmediata pasa por reducir costes. Los fabricantes están revisando sus plantillas, cerrando o ralentizando líneas de producción y renegociando contratos con proveedores. También intentan simplificar sus gamas y compartir más componentes entre marcas.
Sin embargo, profundizar en estos ajustes no será sencillo. Las empresas europeas están sometidas a convenios laborales exigentes, una fuerte presión política y una red industrial que sostiene miles de empleos directos e indirectos. El cierre de una planta o la reducción de turnos puede mejorar las cuentas, pero también provoca conflictos sociales y territoriales.
Existe además el riesgo de que los recortes lleguen demasiado lejos. Reducir la capacidad productiva o limitar la inversión puede aliviar los resultados a corto plazo, pero dejaría a los fabricantes en una posición más débil frente a sus rivales tecnológicos.
Las fusiones no ofrecen una salida fácil
Otra alternativa es recurrir a alianzas, compras o fusiones que permitan compartir costes y acelerar el desarrollo de vehículos eléctricos. La cooperación entre fabricantes puede ayudar a financiar plataformas, software y baterías, pero las operaciones de gran tamaño suelen ser difíciles de ejecutar.
Integrar compañías con culturas empresariales distintas, fábricas duplicadas y gamas que compiten entre sí exige años de trabajo. También puede generar resistencias entre los gobiernos nacionales, especialmente cuando están en juego empleos industriales y centros de decisión.
Por ese motivo, una gran operación corporativa no resolvería automáticamente los problemas de rentabilidad. Sin una estrategia clara para reducir costes y diferenciar los productos, una fusión podría limitarse a sumar activos y dificultades.
Bruselas estudia proteger la industria
La Unión Europea dispone de herramientas para apoyar al sector, desde aranceles y controles comerciales hasta incentivos para la producción local de baterías y vehículos eléctricos. Las medidas de protección pueden conceder tiempo a los fabricantes europeos para reorganizarse.
No obstante, la ayuda comunitaria podría llegar tarde para algunas empresas. Los competidores chinos ya han construido cadenas de suministro competitivas y avanzan con rapidez en distribución, tecnología y reconocimiento de marca. Además, cualquier barrera comercial puede encarecer los vehículos para los consumidores y provocar represalias.
El futuro del automóvil europeo dependerá, por tanto, de una combinación difícil: ganar productividad, acelerar la innovación y ofrecer modelos eléctricos asequibles sin destruir el empleo industrial. Las cotizaciones actuales indican que el mercado aún no confía en que esa transformación vaya a completarse con éxito.