Wall Street lleva al extremo la brecha entre las tecnológicas y el resto del mercado
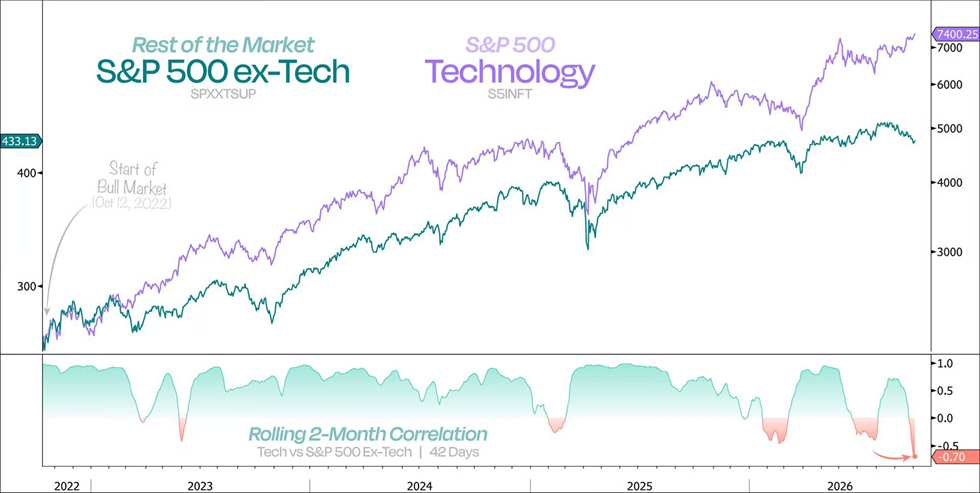
La Bolsa estadounidense afronta una de las mayores divergencias de su historia. Las acciones tecnológicas se han desmarcado con claridad del resto de compañías del S&P 500, una separación que refleja tanto el entusiasmo por el crecimiento del sector como la creciente concentración del mercado en un grupo reducido de valores.
A pesar de esta brecha, los analistas todavía ven recorrido para la renta variable estadounidense. Sus previsiones apuntan a un potencial alcista cercano al 20%, respaldado por la expectativa de que las empresas tecnológicas vuelvan a registrar un fuerte crecimiento de los beneficios durante el próximo trimestre.
Una distancia excepcional dentro del S&P 500
La evolución del mercado muestra dos realidades cada vez más diferenciadas. Por un lado, las grandes compañías tecnológicas continúan captando el interés de los inversores gracias a sus perspectivas de expansión, su capacidad para generar caja y su posición dominante en áreas estratégicas de la economía digital.
Por otro, buena parte de las empresas que integran el S&P 500 avanza a un ritmo mucho más moderado. Esta diferencia ha llevado a una concentración poco habitual de las ganancias bursátiles en el segmento tecnológico, hasta alcanzar una divergencia considerada histórica.
El fenómeno no implica necesariamente que el resto del mercado esté en una situación negativa. Sin embargo, sí evidencia que el comportamiento del índice depende cada vez más de un número limitado de compañías y de la confianza que despiertan sus previsiones de resultados.
El crecimiento de los beneficios sostiene el optimismo
La principal justificación para mantener una visión positiva sobre las tecnológicas está en sus cuentas. Los analistas esperan que el próximo trimestre vuelva a mostrar un crecimiento elevado de los beneficios, una tendencia que podría dar soporte a las cotizaciones incluso después de las fuertes subidas acumuladas.
En este contexto, los resultados empresariales se convierten en una prueba decisiva. El mercado no solo exigirá que las compañías cumplan con sus objetivos, sino que también buscará señales de que el crecimiento puede mantenerse durante los próximos trimestres.
Las previsiones relacionadas con la inteligencia artificial, la computación en la nube, el software empresarial y la digitalización siguen siendo algunos de los principales argumentos de los inversores. No obstante, cuanto mayores son las expectativas, más intensa puede ser la reacción del mercado ante cualquier decepción.
Una oportunidad con mayor riesgo de concentración
El potencial alcista estimado del 20% refleja que los analistas todavía identifican margen de revalorización. Esta visión se apoya en la fortaleza de los beneficios y en la capacidad de las grandes tecnológicas para mantener una posición destacada dentro de sectores con perspectivas de crecimiento estructural.
Pero la misma concentración que impulsa al índice también puede aumentar su vulnerabilidad. Si una de las compañías con mayor peso presenta resultados inferiores a lo previsto, modifica sus previsiones o afronta un deterioro de la demanda, el impacto puede extenderse rápidamente al conjunto del mercado.
Además, las valoraciones elevadas dejan menos espacio para errores. Cuando una acción descuenta un crecimiento muy intenso, cualquier señal de ralentización puede provocar ajustes relevantes, incluso si la empresa continúa aumentando sus ingresos y beneficios.
El resto del mercado busca recuperar protagonismo
La brecha entre las tecnológicas y el resto del S&P 500 también plantea una cuestión sobre la amplitud de la Bolsa. Un mercado saludable no depende únicamente de que suban sus valores más grandes, sino de que la mejora se extienda progresivamente a otros sectores y compañías.
Si los beneficios de las empresas no tecnológicas comienzan a mejorar, podrían reducirse las diferencias actuales. Una recuperación más equilibrada aportaría mayor solidez al mercado y disminuiría su dependencia de las expectativas asociadas a un grupo reducido de valores.
Por el contrario, si el crecimiento continúa concentrado en la tecnología, la divergencia podría prolongarse. En ese escenario, los inversores tendrían que valorar no solo el potencial de las compañías líderes, sino también el nivel de riesgo que implica mantener una exposición elevada a ellas.
Los próximos resultados marcarán el rumbo
La nueva temporada de resultados será determinante para comprobar si el optimismo actual está justificado. Los datos sobre beneficios, márgenes y previsiones empresariales ofrecerán pistas sobre la capacidad del sector tecnológico para seguir liderando Wall Street.
También será importante observar si la fortaleza de las grandes compañías comienza a trasladarse al resto del S&P 500. Una mayor participación de otros sectores podría consolidar la tendencia alcista, mientras que una dependencia creciente de las tecnológicas elevaría el riesgo de correcciones más bruscas.
Wall Street se encuentra, por tanto, ante un equilibrio delicado. Las expectativas de beneficios mantienen abierta la puerta a nuevas subidas, pero la magnitud de la divergencia obliga a seguir de cerca las valoraciones, la concentración del índice y la capacidad real de las empresas para cumplir lo que el mercado ya espera de ellas.