Los inversores reducen su exposición a la tecnología al mayor ritmo desde 2006
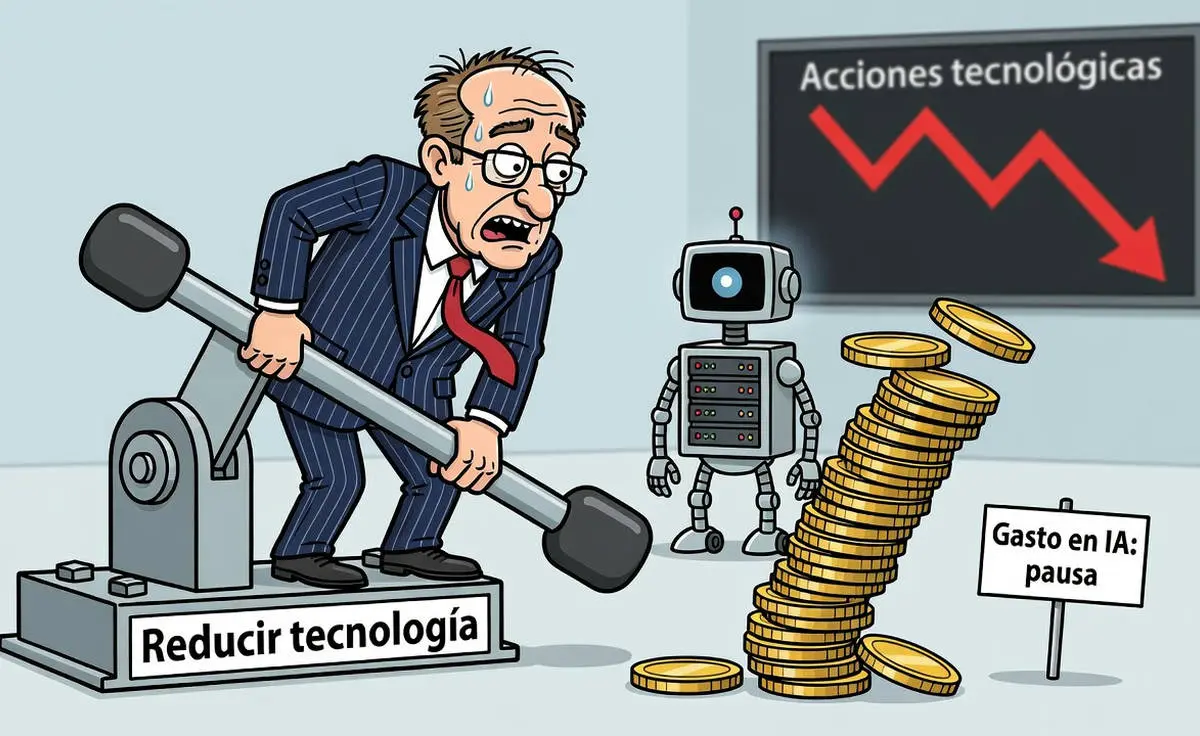
Los gestores de fondos han recortado sus asignaciones al sector tecnológico con una intensidad que no se veía desde 2006. El movimiento refleja un cambio de actitud ante las compañías vinculadas a la inteligencia artificial y, especialmente, ante la posibilidad de que el gasto empresarial en infraestructuras y centros de datos pierda fuerza.
La inquietud no se centra tanto en una recesión global inmediata como en la sostenibilidad del ciclo de inversión que ha impulsado a buena parte de los mercados durante los últimos años. La mayoría de los participantes sigue sin anticipar una contracción económica mundial, pero considera que las expectativas sobre tecnología se han vuelto demasiado exigentes.
El gasto en inteligencia artificial, en el centro del debate
La inteligencia artificial ha pasado de ser una tendencia tecnológica a convertirse en uno de los principales motores de inversión de grandes empresas. Fabricantes de chips, proveedores de servicios en la nube, desarrolladores de software y compañías especializadas en centros de datos han recibido importantes flujos de capital.
Ahora, los inversores empiezan a preguntarse si ese ritmo puede mantenerse. La posibilidad de una pausa en el gasto de capital destinado a inteligencia artificial se ha convertido en uno de los principales riesgos para las carteras, sobre todo después de las fuertes subidas acumuladas por algunas empresas del sector.
Una moderación de las inversiones no implicaría necesariamente el final del desarrollo de la IA. Sin embargo, sí podría reducir las previsiones de ingresos de los proveedores tecnológicos y poner a prueba las valoraciones alcanzadas por numerosas compañías.
Más prudencia ante unas valoraciones elevadas
El ajuste de las carteras también responde a la distancia entre las expectativas del mercado y la capacidad de las empresas para convertir la demanda tecnológica en beneficios recurrentes. Los inversores buscan señales más claras sobre el retorno de las inversiones millonarias anunciadas por los grandes grupos tecnológicos.
El mercado ha premiado durante meses a las compañías con exposición a la inteligencia artificial. Ese comportamiento ha concentrado parte de las ganancias en un número reducido de valores, una situación que aumenta la sensibilidad ante cualquier dato que apunte a una desaceleración de la demanda.
En este contexto, la reducción de posiciones no tiene por qué interpretarse como un abandono completo de la tecnología. Puede reflejar, más bien, una estrategia de toma de beneficios y diversificación para limitar el riesgo ante un escenario menos favorable.
Los gestores no prevén, de momento, una recesión mundial
La cautela sobre el sector tecnológico convive con una visión relativamente más estable sobre la economía global. Son pocos los participantes que esperan una recesión mundial, lo que sugiere que el principal temor está relacionado con el crecimiento de los beneficios y no con un desplome generalizado de la actividad.
Esta diferencia es relevante para los mercados. Si el problema se limita a una pausa en el ciclo de inversión en inteligencia artificial, el impacto podría concentrarse en determinados segmentos tecnológicos. En cambio, una recesión global afectaría también al consumo, la industria, el empleo y los resultados empresariales de numerosos sectores.
Por ahora, el escenario dominante parece ser el de una economía capaz de mantener el crecimiento, aunque con más incertidumbres y un coste de financiación que puede condicionar las decisiones de inversión.
Qué puede ocurrir en los próximos meses
La evolución del gasto en inteligencia artificial será una de las principales referencias para los mercados. Los inversores seguirán de cerca los planes de inversión de las grandes tecnológicas, los pedidos de chips y servidores, la demanda de servicios en la nube y la utilización real de las nuevas herramientas de IA.
También será importante comprobar si las empresas usuarias empiezan a obtener mejoras visibles de productividad y nuevos ingresos gracias a estas tecnologías. Cuanto más rápida sea la transformación de la inversión en resultados, menor será el riesgo de que el mercado perciba una sobrevaloración.
En sentido contrario, cualquier anuncio de retrasos, recortes presupuestarios o menor demanda podría reforzar la rotación fuera de la tecnología. Los valores con múltiplos más elevados serían previsiblemente los más vulnerables a una revisión de expectativas.
Un cambio de posicionamiento, no necesariamente de tendencia
El recorte de exposición tecnológica más intenso desde 2006 marca un giro claro en el posicionamiento de los inversores institucionales. La confianza ilimitada en el potencial de la inteligencia artificial deja paso a una fase de mayor selección, en la que el crecimiento tendrá que estar respaldado por beneficios y flujos de caja.
La tecnología continúa siendo una pieza esencial de la economía, pero el mercado exige ahora más pruebas sobre su rentabilidad. La próxima temporada de resultados y las decisiones de inversión de las grandes compañías serán determinantes para saber si se trata de una pausa temporal o del inicio de una rotación más profunda.