España, del boom inmobiliario a una crisis de vivienda que ya afecta a todo el país
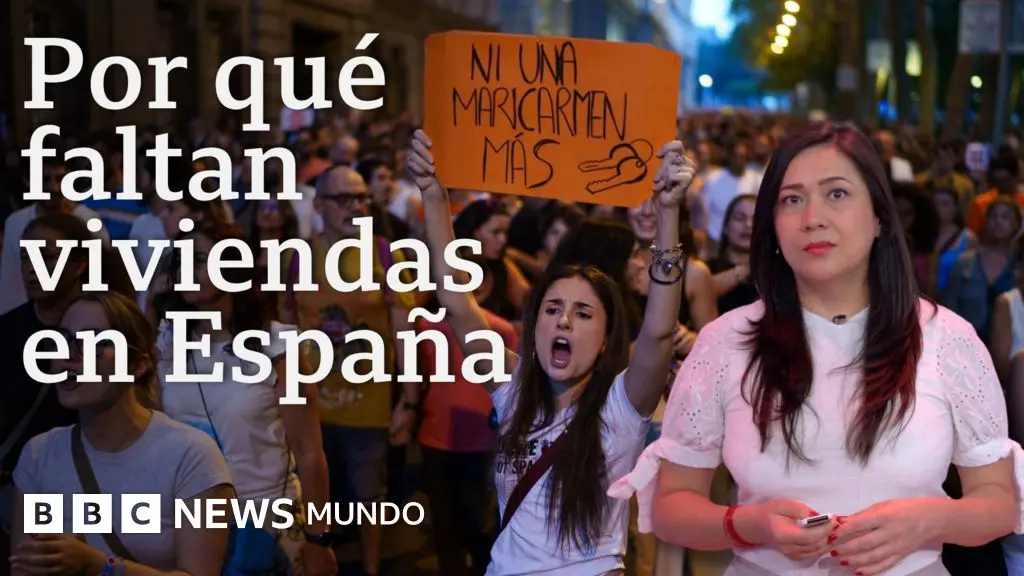
España atraviesa una de las peores crisis de vivienda de las últimas décadas. El problema ya no se limita a las grandes capitales ni a los hogares con rentas más bajas: el encarecimiento de los alquileres, la falta de vivienda asequible y la dificultad para acceder a una hipoteca han convertido la búsqueda de casa en una fuente de inseguridad para millones de personas.
El origen de esta situación se encuentra, en buena medida, en el modelo inmobiliario que dominó el país durante los años del boom de la construcción. Entre finales de los noventa y el estallido de la crisis financiera, España levantó viviendas a un ritmo extraordinario. Sin embargo, aquella expansión no creó un parque residencial suficiente para el futuro, sino que alimentó la especulación, el endeudamiento y una intensa dependencia de la actividad urbanística.
Una expansión basada en el suelo y la especulación
Durante años, el crecimiento económico estuvo estrechamente ligado a la recalificación de terrenos, la concesión de licencias y la construcción de nuevas promociones. Municipios y promotores encontraron en el urbanismo una fuente de ingresos y poder. La transformación de suelo rústico en urbanizable disparó el valor de numerosas parcelas y convirtió las decisiones administrativas en operaciones con enormes beneficios potenciales.
Ese modelo generó oportunidades de enriquecimiento rápido y también abrió la puerta a prácticas corruptas. Comisiones ilegales, favores políticos, información privilegiada y adjudicaciones bajo sospecha aparecieron en distintos puntos del país. En muchos casos, la falta de controles eficaces permitió que los intereses privados pesaran más que la planificación territorial o el derecho de los ciudadanos a acceder a una vivienda digna.
El resultado fue una construcción masiva, pero desordenada. Se levantaron urbanizaciones alejadas de los centros de trabajo, se ocuparon zonas costeras y se aprobaron proyectos que no siempre respondían a una necesidad residencial real. La vivienda dejó de ser únicamente un bien de uso para convertirse en un activo financiero y en una herramienta de inversión.
El estallido de la burbuja dejó una herida profunda
Cuando el mercado se frenó, miles de familias quedaron atrapadas entre hipotecas difíciles de pagar, desempleo y viviendas cuyo valor había caído. La crisis financiera provocó el cierre de empresas constructoras, la paralización de promociones y una oleada de ejecuciones hipotecarias. Muchos hogares perdieron su vivienda mientras una parte del parque inmobiliario quedaba en manos de bancos y fondos de inversión.
La respuesta pública fue objeto de una fuerte controversia. El rescate del sistema financiero se justificó como una medida para evitar un colapso económico, pero una parte de la ciudadanía consideró que las instituciones protegieron antes a las entidades financieras que a las familias afectadas. La gestión de los activos inmobiliarios problemáticos y su posterior venta a grandes inversores alimentó todavía más la percepción de que las pérdidas se socializaron, mientras los beneficios permanecieron concentrados.
Menos vivienda pública y más presión sobre los alquileres
España arrastra además una escasez histórica de vivienda pública y social. Durante décadas, muchas viviendas protegidas se vendieron como propiedad privada en lugar de consolidar un parque público permanente. Esa decisión redujo la capacidad de las administraciones para intervenir en el mercado cuando los precios comenzaron a subir de nuevo.
Tras la recuperación económica, la demanda se concentró en las ciudades con más empleo, universidades y servicios. A la presión de quienes buscaban una vivienda habitual se sumaron el alquiler turístico, la compra por parte de fondos y la conversión de inmuebles residenciales en alojamientos temporales. En barrios enteros, los vecinos han visto cómo los contratos se encarecían o no se renovaban, mientras el mercado ofrecía cada vez menos alternativas.
La falta de oferta asequible ha provocado que una parte creciente de la población destine una proporción excesiva de sus ingresos a la vivienda. Jóvenes que retrasan su emancipación, familias obligadas a compartir piso y trabajadores que deben desplazarse cada vez más lejos son algunas de las consecuencias más visibles. También aumenta la vulnerabilidad de quienes viven solos, de los hogares monoparentales y de las personas con empleos inestables.
El urbanismo sigue siendo un foco de riesgo
La crisis actual no puede entenderse solo como un problema de precios. También revela fallos de gobernanza. Allí donde se decide qué suelo se transforma, qué viviendas se construyen y quién puede acceder a ellas existe un riesgo elevado de conflicto de intereses. La transparencia en los convenios urbanísticos, los registros de grupos de presión y la supervisión de las licencias resultan esenciales para evitar nuevas redes de privilegios.
La corrupción no siempre adopta la forma de un soborno directo. Puede manifestarse mediante normas diseñadas para beneficiar a determinados operadores, adjudicaciones poco competitivas, puertas giratorias o decisiones que carecen de una justificación pública clara. Cuando los controles son débiles, la opacidad termina repercutiendo en el precio final de la vivienda y en la calidad de las ciudades.
Una salida que exige planificación a largo plazo
Resolver la crisis requiere aumentar de forma sostenida la vivienda pública y asequible, movilizar inmuebles vacíos cuando sea legalmente posible y mejorar la protección de los inquilinos sin destruir la oferta residencial. También resulta necesario combatir el fraude, perseguir la corrupción urbanística y someter las grandes operaciones inmobiliarias a controles independientes.
España no necesita repetir el antiguo boom de la construcción. Necesita construir con criterios sociales, ambientales y territoriales, priorizando la vivienda habitual frente a la especulación. La lección de las últimas décadas es clara: levantar miles de edificios no garantiza el acceso a un hogar. Sin transparencia, planificación y políticas públicas estables, el ladrillo puede volver a generar beneficios privados mientras la mayoría afronta una crisis cada vez más difícil de soportar.