Elon Musk anticipa una ola de quiebras y fusiones entre las neoclouds de inteligencia artificial
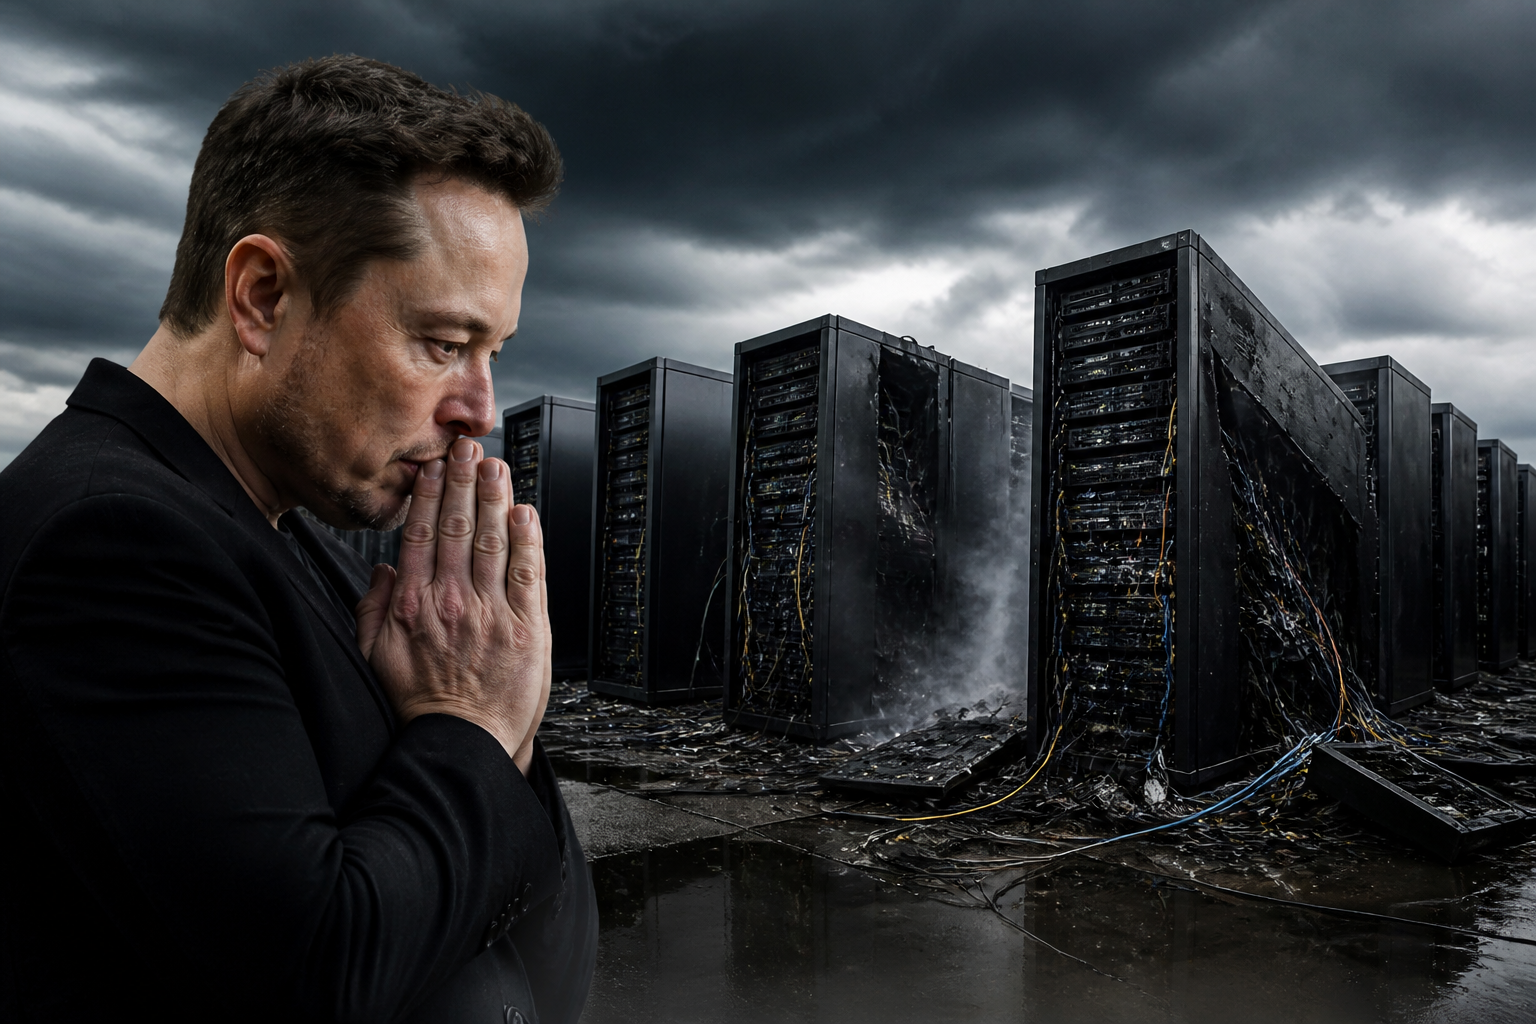
Elon Musk considera que el mercado de las neoclouds, las compañías especializadas en ofrecer capacidad de computación para inteligencia artificial, afronta una etapa de fuertes quiebras y consolidación. Según el empresario, más de 200 operadores podrían tener dificultades para sobrevivir si no consiguen mantener el acceso a la financiación.
La advertencia llega en un momento de máxima presión sobre un modelo de negocio que exige inversiones multimillonarias. Las empresas deben adquirir miles de GPU, construir o ampliar centros de datos, garantizar el suministro eléctrico y conectar los equipos antes de saber cuánto tardarán en recuperar el capital invertido.
El mensaje de Musk tuvo un efecto inmediato en los mercados. Las acciones de compañías como CoreWeave, Nebius, IREN y Applied Digital terminaron la sesión a la baja, reflejando la preocupación de los inversores por el endeudamiento y la capacidad real de estas empresas para generar beneficios.
Qué son las neoclouds y por qué han crecido tanto
Las neoclouds son proveedores de servicios en la nube centrados principalmente en la computación con GPU. Una GPU es un procesador capaz de ejecutar muchas operaciones en paralelo, por lo que resulta especialmente útil para entrenar modelos de inteligencia artificial y ofrecer respuestas de forma rápida cuando esos modelos ya están operativos.
Su propuesta se diferencia de la de los grandes proveedores tradicionales, como AWS, Microsoft Azure o Google Cloud. Estas compañías ofrecen un catálogo amplio de servicios, desde almacenamiento y bases de datos hasta herramientas de seguridad y análisis. Las neoclouds, en cambio, se concentran en poner grandes cantidades de GPU a disposición de clientes que necesitan entrenar modelos avanzados o ejecutar aplicaciones de IA.
CoreWeave, Nebius, Lambda y Crusoe se encuentran entre los nombres más conocidos de este segmento. Su crecimiento se aceleró cuando las empresas tecnológicas comenzaron a competir por una capacidad de cálculo que era limitada y muy costosa. Para muchos clientes, contratar esa infraestructura resultaba más rápido que construirla desde cero.
Un negocio con ingresos crecientes y una deuda elevada
El principal riesgo del sector está en la estructura financiera. Para aumentar su capacidad, una neocloud debe comprometer grandes cantidades de dinero por adelantado en servidores, chips, instalaciones, energía y redes de comunicación. La inversión puede tardar años en recuperarse, mientras que los pagos de la deuda empiezan desde el primer día.
Además, las GPU pierden parte de su atractivo cuando llega una nueva generación de hardware. Si una empresa todavía está pagando equipos antiguos cuando sus clientes empiezan a exigir procesadores más potentes, sus márgenes pueden deteriorarse rápidamente. Este riesgo es especialmente relevante en un mercado que avanza a gran velocidad.
El caso de CoreWeave muestra las dos caras del negocio. En el segundo trimestre de 2026, la compañía ingresó 2.575 millones de dólares, un 112% más que un año antes. También acumulaba una cartera de ingresos futuros contratados de 104.200 millones de dólares.
Sin embargo, durante ese mismo periodo registró pérdidas netas de 626 millones de dólares, afrontó 640 millones en gastos netos por intereses y acumulaba alrededor de 35.600 millones de dólares de deuda. El crecimiento comercial es notable, pero también lo es el coste de sostener la expansión.
El acceso al crédito marcará a los supervivientes
La tesis de Musk es que los mercados de deuda se han vuelto mucho más restrictivos con las compañías que dependen casi por completo de los centros de datos de inteligencia artificial. Sin ingresos diversificados o contratos suficientemente sólidos, refinanciar los préstamos puede resultar cada vez más caro o directamente imposible.
El empresario contrapone esta situación con la de SpaceX. La compañía mantiene un compromiso vinculante de unos 40.000 millones de dólares para financiar GPU y otros equipos mediante arrendamiento financiero, aunque la operación todavía está sujeta a determinadas condiciones.
Según el argumento de Musk, SpaceX puede acceder a ese capital porque dispone de ingresos procedentes de negocios distintos de la IA, como Starlink y los lanzamientos espaciales. También cuenta con calificaciones de grado de inversión, una evaluación que facilita obtener financiación en mejores condiciones.
El grado de inversión es una calificación otorgada por las agencias de rating para señalar que una empresa presenta un riesgo de impago relativamente bajo. En la práctica, permite acceder a más inversores y suele reducir el coste de pedir dinero prestado.
No todas las neoclouds están en la misma situación
El escenario no implica que todo el sector vaya a desaparecer. Nebius ha obtenido una línea de crédito de 3.500 millones de dólares, mientras que Lambda cerró una financiación garantizada de 926 millones. Estas operaciones sugieren que todavía existe capital para los operadores que pueden demostrar demanda, contratos de largo plazo o activos suficientes como respaldo.
La diferencia estará probablemente en la calidad de los clientes y en la duración de los acuerdos. Una empresa con contratos firmados durante varios años ofrece más visibilidad sobre sus ingresos que otra que depende de alquilar capacidad mes a mes. También tendrá ventaja quien pueda financiar sus equipos sin asumir un nivel de deuda desproporcionado.
La previsión de Musk debe interpretarse, además, teniendo en cuenta su posición en el mercado. SpaceX participa directamente en la infraestructura de inteligencia artificial y mantiene vínculos con xAI y con grandes proyectos de computación. Su análisis aporta conocimiento de primera mano, pero también responde a intereses empresariales concretos.
Aun así, otros análisis apuntan en una dirección parecida. Algunas estimaciones sostienen que más del 80% de las neoclouds podrían dejar de operar de forma independiente antes de 2030. Eso no significa necesariamente una desaparición total: muchas podrían ser adquiridas, fusionarse o integrarse en proveedores tecnológicos de mayor tamaño.
La próxima fase del mercado estará marcada menos por la velocidad de crecimiento y más por la rentabilidad. Las compañías capaces de asegurar financiación, controlar el coste energético y mantener contratos estables tendrán opciones de consolidarse. Para el resto, la carrera por las GPU puede convertirse en una carga financiera difícil de sostener.