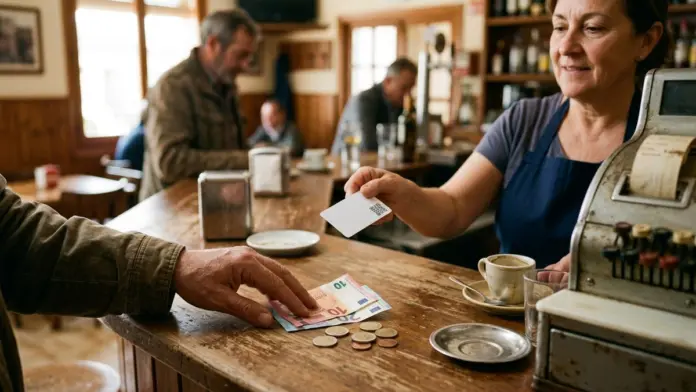
El 57 % de los consumidores españoles sigue utilizando el efectivo como medio de pago principal en los establecimientos físicos, según el Estudio sobre hábitos en el uso del efectivo del Banco de España. Mientras buena parte del sector financiero da el billete por amortizado, una plataforma española ha hecho exactamente lo contrario: ponerlo en el centro de un programa de fidelización. La propuesta suena casi a provocación en plena carrera por el pago móvil: si pagas en metálico, el bar te da el doble de puntos.
Detrás de la idea está CashFirst, una herramienta pensada para bares, cafeterías, tiendas de barrio, peluquerías, gimnasios y clínicas que permite al comercio premiar las compras pagadas en efectivo con puntos, saldo y ventajas. Sin cambiar el TPV, sin instalar aplicaciones y, en su plan básico, sin pagar nada.
El billete resiste, y el dato no es anecdótico
La nota publicada por el Banco de España el 12 de noviembre de 2025 dibuja un país que se digitaliza despacio. El efectivo es el medio de pago principal para el 57 % de los consumidores en comercios físicos —dos puntos menos que en 2024— y el 55 % lo utiliza a diario. La tarjeta bancaria se queda en el 27 % y los dispositivos móviles, que son los que más crecen, en el 15 %.
El desglose por edades explica por qué la caja de un negocio de barrio sigue llena de billetes: el efectivo es la opción principal para el 79 % de los mayores de 65 años, el 66 % de la franja de 55 a 64 y el 58 % de los que tienen entre 45 y 54. Entre los menores de 25 años baja al 32 %. También pesa el nivel de estudios: el 77 % de quienes tienen estudios básicos paga en metálico, frente al 39 % de los que tienen estudios superiores.
Los motivos que alegan los encuestados son tres: la costumbre, la comodidad y el control del gasto. Y la aceptación no es un problema: el efectivo se admite en la práctica totalidad del pequeño comercio y la hostelería, mientras que la tarjeta llega al 94 % de esos establecimientos y los dispositivos móviles al 88 %.
Por qué a un bar le interesa que le paguen en metálico
La razón más obvia es el coste. Cada cobro con tarjeta deja por el camino una tasa de descuento que, según el proveedor y el tipo de tarjeta, suele moverse entre el 0,4 % y el 1,5 %, a la que hay que sumar cuotas de mantenimiento o alquiler del datáfono. Dentro de esa tasa está la comisión de intercambio, limitada por el reglamento europeo al 0,2 % en tarjetas de débito y al 0,3 % en las de crédito para pagos de consumidores. En un restaurante con tickets de 40 euros el impacto es asumible; en una cafetería que factura cafés de 1,40 euros, el porcentaje y la parte fija se comen una porción visible del margen.
La segunda razón es la tesorería: el dinero en metálico está en la caja al instante, sin esperar a la liquidación del día siguiente, y no genera devoluciones ni retrocesiones. Y la tercera es defensiva: un cliente que paga en efectivo no deja rastro comercial en ningún sitio, y el comercio tampoco se entera de si ha vuelto.
Conviene subrayar algo que la propia plataforma repite en su web: premiar el efectivo no tiene nada que ver con no declararlo. Todas las operaciones deben seguir registrándose y facturándose con normalidad en el sistema del negocio. CashFirst no es un sistema de cobro ni sustituye al TPV: es una capa de fidelización que se monta encima.
Cómo funciona: una tarjeta, un QR y se acabó
El mayor obstáculo de cualquier programa de puntos en un negocio pequeño es el mostrador. Con cola detrás, nadie se descarga una aplicación ni rellena un formulario. La respuesta de CashFirst a ese problema es deliberadamente tosca: una tarjeta física. El circuito completo tiene cuatro pasos: el comercio coge una tarjeta, escanea su código QR, pulsa «Activar» y se la entrega al cliente. Sin correo electrónico, sin contraseña, sin registro previo. El cliente empieza a acumular desde esa misma compra.
A partir de ahí manda el comercio. La regla base es la clásica —1 euro, 1 punto— y sobre ella se monta el multiplicador por método de pago: ×2, ×3 o ×5 puntos cuando el cliente paga en efectivo. Las condiciones se pueden acotar por importe mínimo, por día de la semana o por fechas de campaña, de modo que el clásico «los martes, puntos triples» deja de ser un cartel en la puerta y pasa a ser una regla que se aplica sola. La plataforma ofrece una demo pública para trastear con el motor de reglas antes de registrarse.
El cliente puede quedarse solo con el plástico y no dar ningún dato. Si quiere consultar sus puntos, su saldo o sus movimientos, tiene un perfil móvil opcional al que se llega desde la propia tarjeta, pero nada le obliga a crearlo.
El saldo promocional: 50 euros que se convierten en 55
La segunda pata del sistema es más agresiva comercialmente. El comercio puede vender saldo por adelantado con una bonificación: el cliente entrega 50 euros y recibe 55 para gastar en ese establecimiento. Para el negocio es caja por anticipado y un cliente que ya tiene una razón para volver; para el cliente, un 10 % de descuento efectivo a cambio de comprometer el consumo.
Ese saldo pertenece en exclusiva al establecimiento que lo emite y no es convertible en otro comercio. La plataforma insiste en que no recibe ni custodia el dinero de los clientes: el pago va directo al comercio y CashFirst se limita a registrar los movimientos del programa. Es un matiz importante, porque marca la diferencia entre una herramienta de fidelización y un servicio de pago, que estaría sujeto a otra regulación.
El CRM: saber quién ha dejado de venir
La información es, probablemente, lo que más valor tiene para un negocio que hasta ahora funcionaba de memoria. Cada visita alimenta un panel con los clientes totales, los frecuentes, los nuevos del mes, los que tienen saldo pendiente y —el dato que ningún comercio pequeño ha tenido nunca a mano— los que llevan 30 días sin aparecer.
Sobre esa base, los planes superiores permiten automatizar avisos: recuperar al cliente que lleva un mes sin comprar, avisar de que ya ha alcanzado los puntos necesarios para una recompensa o sumar puntos de cumpleaños de forma automática. Aquí sí hay letra pequeña, y la plataforma la reconoce: los envíos de marketing requieren el consentimiento del cliente y un proveedor de comunicaciones que, según indica su propia web, está pendiente de integración. De momento, el motor genera avisos internos y aplica reglas.
Cuánto cuesta
Los cuatro planes están escalonados por funcionalidad. El plan FREE es gratuito e incluye tarjetas, puntos y registro de visitas. LOCAL, por 24,90 euros al mes, añade el motor de reglas y la segmentación de clientes. SALDO, por 44,90 euros, incorpora el saldo promocional y el CRM. Y PRO, por 69,90 euros, suma automatizaciones y campañas avanzadas. Los precios son antes de impuestos, las tarjetas físicas se presupuestan aparte y la compañía advierte de que las suscripciones de pago se activarán cuando esté conectada la facturación, lo que da idea de que el proyecto está en fase de arranque.
Cualquiera puede ganar dinero recomendando la plataforma
La parte que probablemente más atención despierte fuera del gremio hostelero es que no hace falta tener un negocio para ganar dinero con esto. CashFirst tiene un programa de referidos abierto a cualquier mayor de 18 años: quien recomienda la plataforma a un comercio y consigue que se dé de alta con su código se lleva el 20 % de cada suscripción neta que ese negocio pague, también en las renovaciones, más un 2 % adicional de lo que generen los colaboradores que haya invitado a su vez.
El alta es gratuita y no exige comprar nada. Al registrarse se obtiene un código y un enlace personal desde el panel; ese enlace rellena automáticamente el campo del formulario de alta del comercio, aunque el código también puede introducirse a mano. La atribución queda fijada en el momento del registro del negocio.
El ejemplo que la propia compañía pone en su web es fácil de comprobar con una calculadora: diez comercios con el plan SALDO de 44,90 euros suponen 89,80 euros al mes de comisión recurrente. Los cobros se solicitan por PayPal desde un euro, las comisiones quedan retenidas 30 días antes de estar disponibles y los pagos se revisan y tramitan manualmente. Hay condiciones que conviene leer antes de hacer cuentas alegres: los planes gratuitos no generan comisión, si hay una devolución la comisión se ajusta, solo se remunera el ingreso real de suscripciones —nunca las ventas del comercio ni el saldo de sus clientes— y la estructura tiene solo dos niveles, sin que se cobre nada por inscribir colaboradores. Es decir, un programa de afiliación clásico, no una estructura piramidal.
Lo que conviene mirar antes de entrar
Para el comerciante que se plantee probarlo, hay media docena de preguntas que merecen respuesta antes de imprimir tarjetas:
- El coste real de las tarjetas. La suscripción es solo una parte: el plástico se presupuesta aparte y el volumen manda.
- Protección de datos. En cuanto un cliente crea su perfil, el comercio pasa a tratar datos personales. Cualquier envío comercial exige un consentimiento explícito, separado del alta en la tarjeta y revocable con la misma facilidad con la que se dio.
- Portabilidad. Si un día se cambia de herramienta, ¿se puede exportar el listado de clientes, sus puntos y su saldo?
- El saldo pendiente. El saldo promocional es una deuda comercial con el cliente. Conviene tenerla contabilizada y saber qué pasa con ella si se cancela la suscripción.
- Las simulaciones son simulaciones. Tanto la calculadora de retorno para comercios como el ejemplo de ingresos para afiliados son estimaciones, no promesas de resultados, y así lo advierte la propia plataforma.
- La facturación, intacta. Premiar el efectivo no cambia una coma de las obligaciones fiscales del negocio.
Una vuelta de tuerca al programa de puntos de toda la vida
La fidelización por puntos no tiene nada de nuevo; lo llamativo es el criterio. Durante quince años, todo el sector ha empujado en la misma dirección —premiar el pago digital— porque el dato del cliente estaba ahí. CashFirst asume que en el comercio de proximidad español el dato sigue estando, mayoritariamente, detrás de un billete de veinte euros, y se propone capturarlo sin pedirle al cliente que cambie de costumbre.
Si el planteamiento cuaja dependerá de algo muy poco tecnológico: de que el camarero se acuerde de dar la tarjeta. Pero los números del Banco de España son tozudos. Con el 57 % de los consumidores pagando en metálico y el 79 % de los mayores de 65 años haciéndolo por norma, hay un cliente mayoritario al que nadie estaba premiando.