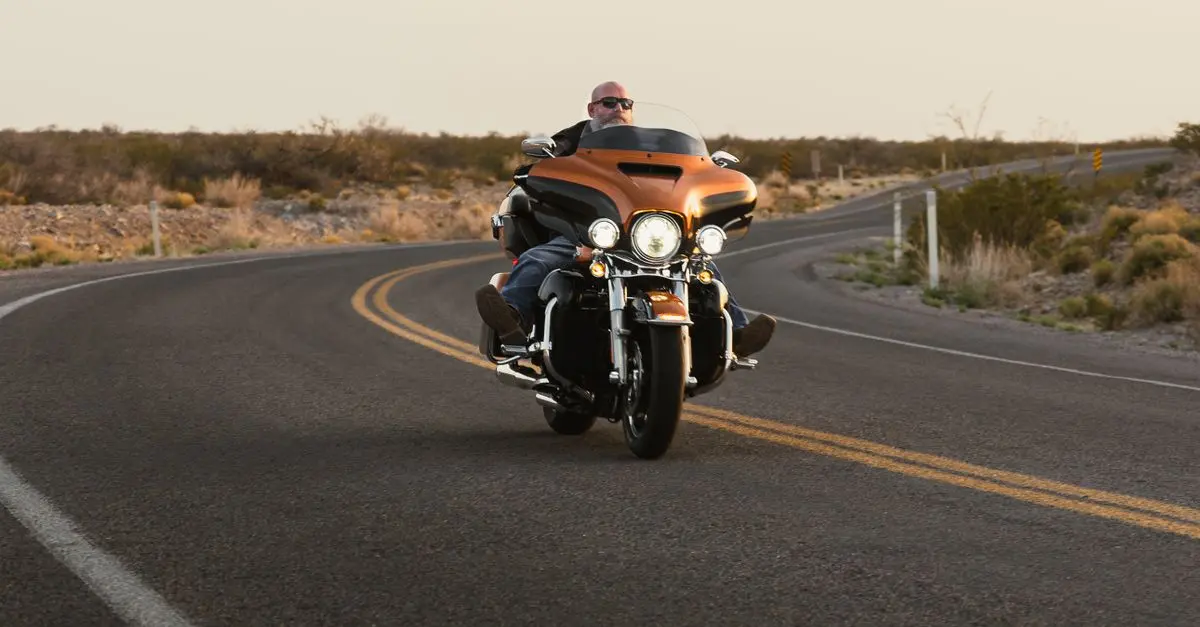
El seguro de moto vuelve a estar en el centro de la conversación tras conocerse que 436 motoristas fallecieron en 2025. La cifra pone el foco en la protección, pero también en una duda muy práctica: ¿cómo escoger una póliza adecuada sin pagar por coberturas que apenas se utilizan?
La respuesta depende de varios factores. La cilindrada, el uso diario, los años de carnet y el lugar donde duerme la moto pueden cambiar mucho el precio final. Revisar estos puntos antes de contratar permite ajustar el seguro sin dejar de lado las garantías importantes.
Seguro de moto según el uso y el perfil del conductor
No existe un seguro universal que sea perfecto para todos los motoristas. Una persona que utiliza la moto para ir a trabajar necesita valorar aspectos distintos a quien la conduce solo durante los fines de semana. También influye la experiencia y el historial de siniestralidad.
La cilindrada afecta al precio del seguro
Las motos de mayor cilindrada suelen tener primas más elevadas porque pueden alcanzar más velocidad y, en algunos casos, su reparación resulta más cara. Sin embargo, la potencia no es el único criterio que analiza la compañía.
La edad del vehículo, su valor de mercado y el tipo de modelo también pesan. Una moto nueva o especialmente atractiva para los ladrones puede necesitar garantías adicionales, aunque su cilindrada no sea la más alta.
Los años de carnet y la experiencia cuentan
Un conductor con pocos años de permiso puede encontrar un seguro más caro, sobre todo si conduce una moto potente. Las aseguradoras suelen tener en cuenta la experiencia acumulada y los partes registrados.
Antes de aceptar una oferta, conviene comprobar que los datos del tomador y del conductor habitual son correctos. Declarar a otra persona como usuaria principal para reducir el precio puede provocar problemas si llega un siniestro.
Qué seguro de moto conviene contratar en cada caso
La cobertura mínima obligatoria es la responsabilidad civil, pero sus límites pueden quedarse cortos ante determinados daños. Por eso, comparar solo la prima anual no siempre ayuda a elegir bien.
Seguro a terceros para motos antiguas o de uso ocasional
El seguro a terceros puede ser suficiente cuando la moto tiene muchos años, un valor reducido o se utiliza de forma esporádica. Esta modalidad cubre los daños causados a otras personas, pero normalmente no protege los desperfectos de la propia moto.
Algunas pólizas incorporan asistencia en carretera, defensa jurídica o accidentes del conductor. Conviene revisar si estas garantías están incluidas de serie o si aparecen como extras que elevan el coste.
Terceros ampliado para reforzar la protección
El terceros ampliado suele añadir coberturas como robo, incendio o fenómenos meteorológicos. Puede ser una alternativa equilibrada para quienes aparcan la moto en la calle o tienen un vehículo con varios años, pero todavía con un valor relevante.
La letra pequeña es importante. Hay que comprobar si la indemnización se calcula con valor venal, valor de mercado o valor de nuevo, así como las franquicias y las condiciones de seguridad exigidas para cubrir un robo.
Todo riesgo cuando la moto es nueva o costosa
El todo riesgo ofrece una protección más completa frente a daños propios. Puede tener sentido en motos nuevas, de alta gama o financiadas, aunque su precio suele ser considerablemente mayor.
Una opción para reducir la prima es contratar una franquicia. En ese caso, el motorista asume una parte de la reparación y la aseguradora cubre el resto según las condiciones pactadas. Cuanto más alta sea la franquicia, menor puede ser el precio, pero mayor será el gasto en caso de accidente.
Qué coberturas del seguro merece la pena revisar
La responsabilidad civil es imprescindible, pero no debería ser el único elemento de comparación. Una póliza económica puede resultar insuficiente si deja fuera situaciones frecuentes o fija límites muy bajos.
- Accidentes del conductor: puede incluir asistencia sanitaria, indemnización por invalidez y compensación por fallecimiento.
- Asistencia en carretera: conviene revisar desde qué kilómetro se presta y si cubre pinchazos, averías o falta de combustible.
- Robo e incendio: hay que verificar las exclusiones y la forma de calcular la indemnización.
- Defensa jurídica: ayuda a afrontar reclamaciones y gastos relacionados con un accidente.
- Equipamiento: algunas pólizas cubren casco, guantes, chaqueta o accesorios dañados en un siniestro.
La cobertura de accidentes del conductor merece una atención especial. En un choque, la responsabilidad civil protege principalmente a terceros, mientras que el propio motorista puede quedar más expuesto si no tiene una garantía específica.
Cómo pagar menos por el seguro sin reducir la protección
Ahorrar no significa elegir automáticamente la póliza más barata. El objetivo es eliminar coberturas innecesarias y mantener las que responden a los riesgos más probables según cada situación.
- Compara varias ofertas con los mismos datos y coberturas.
- Indica el uso real de la moto, incluidos los desplazamientos habituales.
- Pregunta por descuentos por conducción segura, buen historial o contratación conjunta.
- Valora dónde aparcas, ya que un garaje puede influir en el riesgo de robo.
- Revisa la póliza antes de renovarla y comprueba si han cambiado las condiciones.
Pagar el seguro de una sola vez puede evitar algunos recargos, aunque no siempre es la mejor opción para todos los presupuestos. Si se fracciona el pago, hay que comprobar el coste total y no solo la cantidad mensual.
Errores frecuentes al contratar un seguro de moto
Uno de los errores más habituales es fijarse únicamente en el precio. Dos pólizas pueden parecer similares y ofrecer indemnizaciones, asistencia o exclusiones muy distintas.
También es arriesgado no declarar modificaciones relevantes, como accesorios de alto valor o cambios que afecten a las características de la moto. En caso de accidente, una información incompleta puede complicar la gestión del siniestro.
Por último, conviene leer las condiciones sobre conducción con pasajero, circulación fuera de España y uso en circuitos. Algunas situaciones quedan excluidas aunque el resto de la póliza parezca completa.
La clave es adaptar el seguro a la realidad
Elegir un buen seguro de moto exige relacionar el precio con el riesgo real. Una moto nueva que duerme en la calle no plantea las mismas necesidades que un ciclomotor antiguo guardado en un garaje y utilizado ocasionalmente.
Antes de firmar, compara garantías, límites, franquicias y exclusiones. Una revisión de pocos minutos puede evitar sorpresas cuando más se necesita la cobertura.
¿Qué seguro tienes para tu moto y qué cobertura consideras imprescindible? Cuéntanos tu experiencia en los comentarios y comparte este artículo con otros motoristas.