Wall Street se apoya en la tecnología mientras aumentan las señales de riesgo
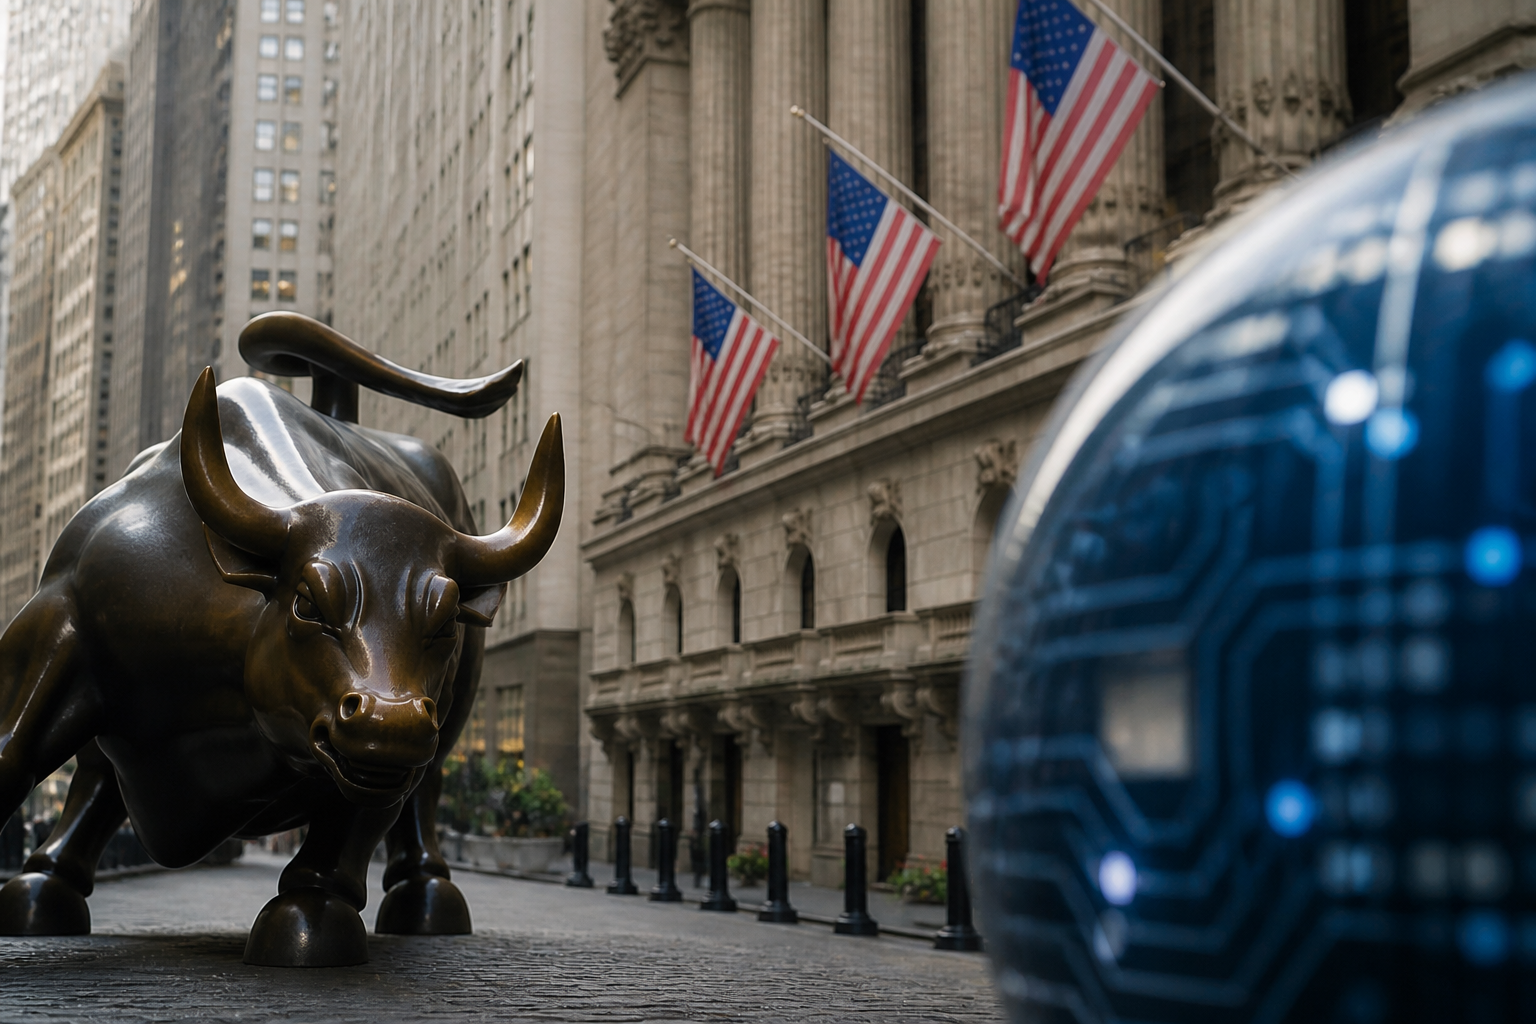
El sector tecnológico ha alcanzado un peso récord en Wall Street y se ha convertido en el principal soporte de las bolsas estadounidenses. Gigantes como Amazon, Microsoft y Alphabet concentran buena parte de las expectativas de los inversores, impulsadas por el desarrollo de la inteligencia artificial, la nube y los servicios digitales.
Sin embargo, el dominio tecnológico llega acompañado de una creciente presión financiera. El aumento del gasto de las grandes compañías y el deterioro del flujo de caja plantean dudas sobre la capacidad de mantener el ritmo de inversión y las valoraciones actuales, especialmente antes de un periodo que suele ser menos favorable para el S&P 500.
La tecnología sostiene al mercado
La evolución reciente de Wall Street depende cada vez más del comportamiento de un grupo reducido de grandes empresas. Su tamaño, su presencia internacional y su capacidad para generar ingresos recurrentes han convertido al sector tecnológico en el eje de buena parte de las carteras institucionales y de los principales índices.
Microsoft, Alphabet y Amazon representan tres de las compañías que mejor reflejan esta tendencia. Sus negocios abarcan desde la computación en la nube y la publicidad digital hasta el comercio electrónico y las plataformas de servicios. Esta diversificación les permite mantener una posición central en el mercado, incluso en un entorno de mayor incertidumbre económica.
El entusiasmo de los inversores se apoya, sobre todo, en la expectativa de que la inteligencia artificial abra nuevas vías de crecimiento. La construcción de centros de datos, la expansión de la capacidad de computación y el desarrollo de nuevos servicios están alimentando una carrera tecnológica con implicaciones para todo el sector.
Más inversión, menos margen financiero
El problema es que esa carrera exige desembolsos cada vez mayores. Las empresas están destinando más recursos a infraestructuras, chips, centros de datos, talento especializado y sistemas energéticos capaces de sostener el aumento de la demanda. La inversión puede reforzar sus posiciones a largo plazo, pero también reduce el margen disponible en el corto plazo.
La evolución del flujo de caja es una de las principales referencias para medir esta tensión. Cuando una compañía genera menos efectivo después de afrontar sus gastos operativos y de inversión, dispone de menos capacidad para recomprar acciones, elevar dividendos o responder a un cambio inesperado en el mercado.
Esta situación no implica necesariamente un deterioro inmediato de los negocios tecnológicos. Muchas de estas empresas mantienen balances sólidos y una amplia capacidad de financiación. No obstante, el aumento simultáneo del gasto en varias compañías eleva el nivel de exigencia: las inversiones deberán traducirse en mayores ingresos y beneficios para justificar las valoraciones alcanzadas.
El mercado afronta una concentración elevada
El peso récord de la tecnología también introduce un riesgo de concentración. Cuando un número limitado de compañías explica una parte importante de las subidas de los índices, cualquier decepción en sus resultados puede tener un impacto desproporcionado sobre el conjunto del mercado.
Una previsión de ingresos inferior a la esperada, un calendario más lento para rentabilizar la inteligencia artificial o un incremento adicional de los costes podrían provocar ajustes rápidos. En un mercado muy dependiente de las expectativas, la reacción no siempre se limita a la empresa afectada: también puede extenderse a proveedores, competidores y otros valores vinculados al mismo tema de inversión.
La concentración no afecta únicamente a los fondos especializados. Muchos productos indexados y carteras diversificadas tienen una exposición significativa a las grandes tecnológicas debido a su elevada capitalización bursátil. Por eso, una corrección en este grupo puede repercutir en los principales índices aunque otros sectores mantengan un comportamiento estable.
El factor estacional añade presión
El contexto resulta más delicado por la proximidad de la etapa estacionalmente más débil para el S&P 500. Los patrones históricos no determinan el comportamiento futuro, pero suelen influir en la confianza y en la gestión del riesgo cuando las valoraciones son exigentes.
En este escenario, los inversores pueden mostrarse más sensibles a cualquier indicio de desaceleración, a una revisión de las previsiones empresariales o a un cambio en las condiciones financieras. Los tipos de interés, el coste de la financiación y la evolución del consumo seguirán siendo factores relevantes para determinar si el crecimiento tecnológico puede sostenerse sin un aumento excesivo del endeudamiento o del gasto.
Qué vigilarán los inversores
- La generación de efectivo: la capacidad de transformar las inversiones en flujo de caja será clave para evaluar la calidad del crecimiento.
- El gasto en inteligencia artificial: el mercado buscará señales de que los centros de datos y las nuevas infraestructuras comienzan a producir retornos concretos.
- Los márgenes empresariales: un aumento de los costes sin una mejora equivalente de los ingresos podría presionar los beneficios.
- La concentración de los índices: cuanto mayor sea el peso de unas pocas compañías, mayor será la sensibilidad de Wall Street a sus resultados.
- La evolución estacional del S&P 500: un periodo históricamente más débil podría amplificar las reacciones ante cualquier noticia negativa.
La tecnología continúa siendo el principal motor de Wall Street, pero también concentra buena parte de sus vulnerabilidades. El mercado deberá comprobar si el fuerte gasto asociado a la inteligencia artificial y a la nube se convierte en un crecimiento sostenible o si, por el contrario, obliga a revisar unas expectativas demasiado elevadas.
Por ahora, las grandes tecnológicas siguen marcando el rumbo de los índices. La cuestión es si podrán mantenerlo cuando el flujo de caja se estrecha, las inversiones aumentan y el calendario bursátil entra en una fase menos favorable.