Susana, jubilada y viuda a los 79 años: 800 euros de ingresos y 600 de alquiler
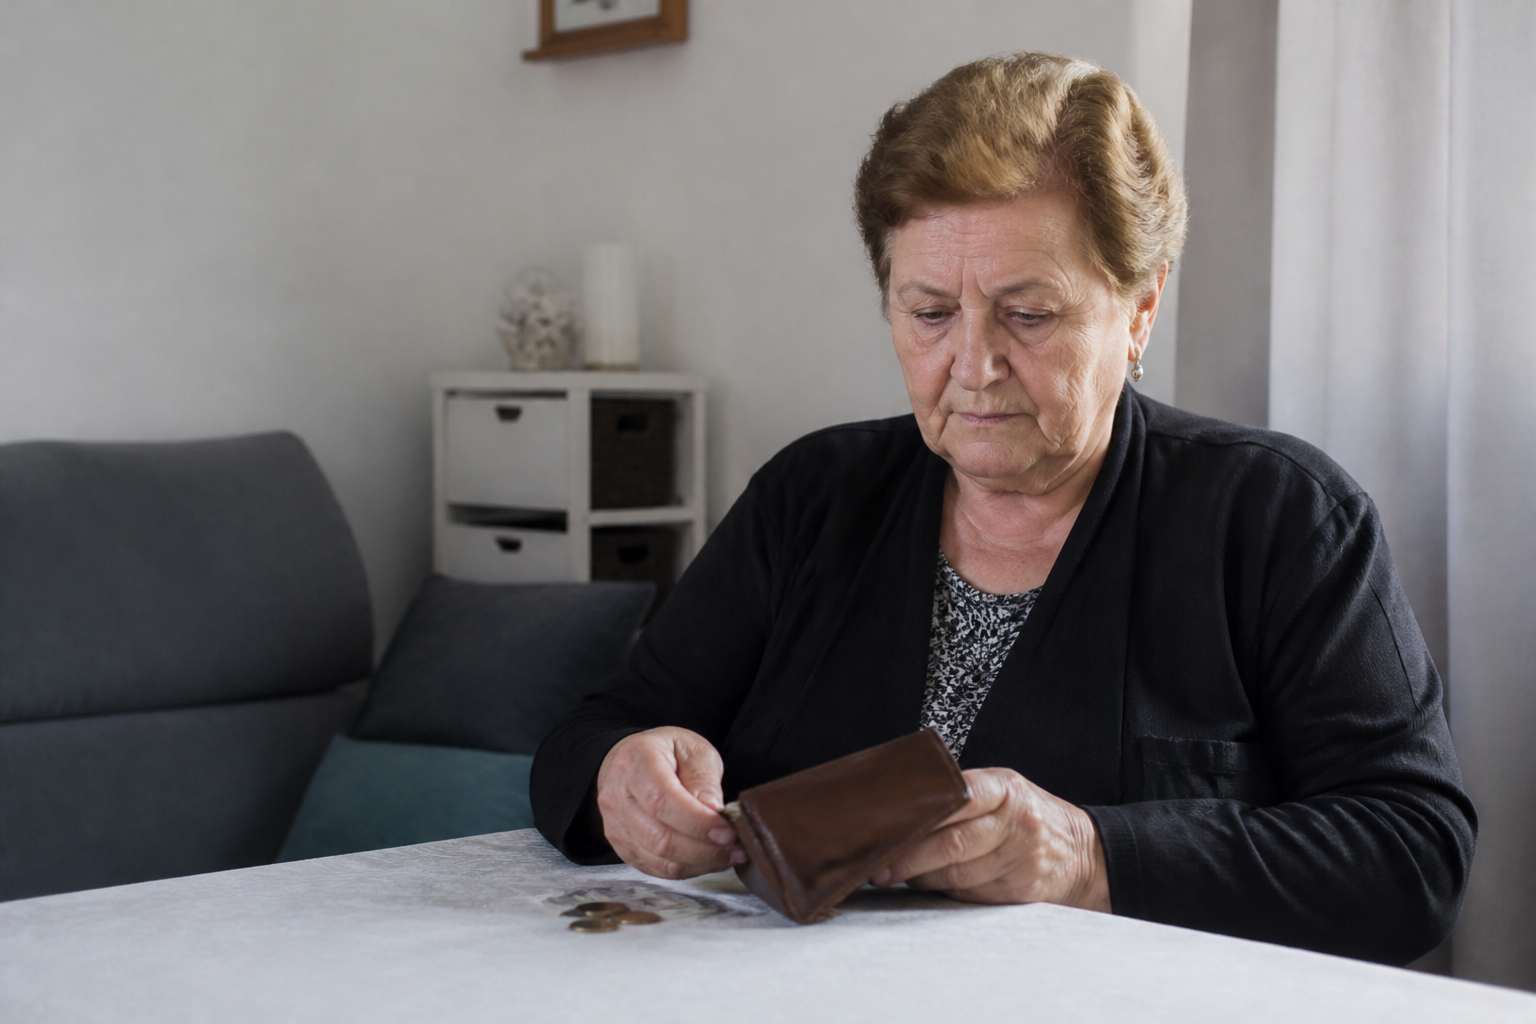
Susana tiene 79 años, es viuda y vive con una preocupación constante: llegar a final de mes. Entre una parte de su pensión de viudedad y otra de jubilación recibe alrededor de 800 euros al mes. De esa cantidad, 600 euros se destinan al alquiler de su vivienda. Le quedan apenas 200 euros para afrontar la alimentación, los suministros, los medicamentos y cualquier gasto imprevisto.
Su caso refleja la situación de muchas mujeres mayores que han llegado a la jubilación con carreras laborales incompletas, empleos mal remunerados o periodos de trabajo que no quedaron reconocidos oficialmente. Susana asegura que solo tiene 17 años cotizados y que durante buena parte de su vida trabajó sin contrato, una circunstancia que atribuye a la presión de los empresarios.
Una vida laboral marcada por el trabajo sin contrato
Tengo solo 17 años cotizados. Trabajé en negro siempre a la fuerza, pero por culpa de los empresarios, explica Susana al resumir una trayectoria laboral en la que, según su relato, la falta de cotización no fue una decisión libre, sino la consecuencia de las condiciones que le imponían para poder trabajar.
El trabajo no declarado deja una huella especialmente dura cuando llega la jubilación. Cada periodo sin cotizar reduce los derechos futuros y puede traducirse en una pensión más baja. Para quienes han pasado años encadenando empleos informales, reclamar después el reconocimiento de ese tiempo resulta complejo y, en muchos casos, imposible si no existen documentos, nóminas o pruebas suficientes.
La situación afecta de manera particular a mujeres de generaciones que se incorporaron al mercado laboral en empleos domésticos, cuidados, pequeños comercios, agricultura o servicios. Con frecuencia, esas tareas se desempeñaron sin contrato o con jornadas que no reflejaban el trabajo real. El resultado es una vejez con menos ingresos y una mayor dependencia de las prestaciones públicas.
El alquiler absorbe tres cuartas partes de sus ingresos
El principal problema económico de Susana es el coste de la vivienda. Paga 600 euros de alquiler con unos ingresos mensuales de aproximadamente 800. Esto significa que el arrendamiento consume cerca del 75% del dinero que recibe cada mes, una proporción que deja un margen mínimo para el resto de necesidades.
Tras abonar la vivienda, dispone de unos 200 euros. Con esa cantidad debe afrontar los gastos cotidianos y las facturas que no se pueden aplazar. La compra, la electricidad, el agua, la calefacción, el teléfono y los tratamientos médicos pueden convertir cualquier mes en una carrera de obstáculos.
Para una persona de 79 años, además, la capacidad de reducir gastos es limitada. No siempre es posible cambiar de domicilio, compartir vivienda o aumentar los ingresos mediante un trabajo. La edad, la salud y la falta de una red familiar con recursos pueden cerrar prácticamente todas las alternativas.
La pensión de viudedad no compensa una jubilación baja
Los ingresos de Susana proceden de dos prestaciones: una parte de la pensión de viudedad y otra de la pensión de jubilación. Sin embargo, la suma de ambas no alcanza para cubrir con tranquilidad el coste de la vivienda y las necesidades básicas.
La pensión de viudedad puede convertirse en un apoyo esencial tras la muerte de la pareja, pero no siempre permite mantener el nivel de vida anterior. Cuando se combina con una jubilación reducida por pocos años cotizados, el resultado puede ser una economía doméstica extremadamente frágil.
El caso también muestra cómo la pérdida de ingresos puede agravarse con el paso del tiempo. La inflación y el encarecimiento de los alquileres reducen la capacidad de compra de quienes cobran pensiones ajustadas. Aunque las prestaciones se actualicen, el aumento de los gastos básicos puede absorber cualquier mejora nominal.
Una vejez sin margen para los imprevistos
La historia de Susana no se limita a una cifra mensual. Detrás de sus 800 euros hay décadas de trabajo y una cotización que no refleja, según denuncia, todo lo que hizo. También hay una vivienda que se lleva la mayor parte de sus ingresos y una ausencia casi total de margen para afrontar una avería, una urgencia médica o una subida del alquiler.
Su situación pone el foco en la relación entre empleo irregular, pensiones bajas y emergencia habitacional. Cuando esos tres factores coinciden, las personas mayores quedan expuestas a una pobreza difícil de superar. No basta con tener una prestación: también es determinante cuánto cuesta vivir y qué parte de los ingresos se destina a mantener un techo.
Susana afronta cada mes con una pensión de jubilación reducida, una prestación de viudedad y 600 euros de alquiler. Su testimonio resume el desamparo de quienes trabajaron durante años, pero no pudieron convertir todo ese esfuerzo en derechos reconocidos para la jubilación.