La UCO detecta discrepancias entre el dinero movido por el PSOE y su contabilidad oficial
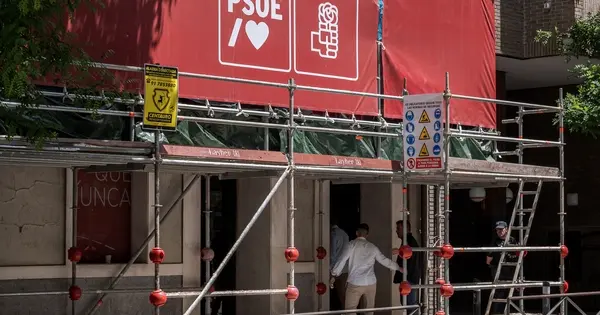
La Unidad Central Operativa (UCO) ha identificado diferencias entre los fondos que el PSOE habría manejado para atender gastos ordinarios y campañas electorales y las cantidades que figuran en la contabilidad remitida al Tribunal de Cuentas. Los investigadores analizan ahora el origen, el destino y la justificación de esos movimientos económicos.
El hallazgo afecta a la forma en la que Ferraz habría registrado determinados ingresos y pagos. Según la investigación, parte del dinero utilizado por la organización no aparecería reflejada de manera coincidente en la documentación oficial presentada ante el órgano fiscalizador de los partidos políticos.
Una revisión sobre los fondos declarados
La discrepancia no implica por sí sola la existencia de una infracción, pero abre nuevas líneas de comprobación sobre la contabilidad del PSOE. La UCO debe determinar si las diferencias responden a errores administrativos, a partidas contabilizadas con otro criterio o a fondos que quedaron fuera de los registros comunicados al Tribunal de Cuentas.
El análisis se centra tanto en los gastos ordinarios de la estructura socialista como en los desembolsos vinculados a procesos electorales. En este tipo de investigaciones, los agentes revisan facturas, transferencias, contratos, justificantes y cualquier otro documento que permita reconstruir el recorrido del dinero.
La comparación entre la contabilidad oficial y los movimientos efectivamente realizados permite detectar posibles desajustes. También puede servir para establecer si existieron pagos que no fueron anotados, si se imputaron a una actividad distinta o si se emplearon recursos de procedencia que todavía no ha quedado suficientemente aclarada.
El papel del Tribunal de Cuentas
Los partidos políticos están obligados a presentar periódicamente información sobre sus ingresos, gastos, patrimonio y operaciones financieras. El Tribunal de Cuentas fiscaliza esa documentación para comprobar que se ajusta a la normativa de financiación de las formaciones políticas.
El órgano fiscalizador examina, entre otros aspectos, la procedencia de los recursos, la legalidad de las donaciones, los préstamos y los gastos electorales. Cuando encuentra deficiencias, puede requerir explicaciones, reclamar documentación adicional o proponer sanciones si aprecia incumplimientos.
La investigación de la UCO añade una perspectiva distinta: no se limita a revisar los documentos entregados por el partido, sino que contrasta esos datos con información financiera y operativa obtenida durante las pesquisas. Esa comparación es la que habría permitido localizar las diferencias ahora bajo análisis.
Pagos ordinarios y campañas electorales
Los fondos de una formación política pueden destinarse a actividades muy diversas: funcionamiento de las sedes, nóminas, servicios profesionales, actos públicos, comunicación, desplazamientos y contratación de proveedores. Durante las campañas, además, se incorporan gastos específicos de publicidad, organización y movilización electoral.
La normativa exige que esas operaciones queden documentadas y vinculadas a la actividad correspondiente. La trazabilidad resulta especialmente relevante cuando se utilizan cuentas diferentes, cuando intervienen estructuras territoriales o cuando varios pagos se realizan en periodos próximos.
Por ese motivo, los investigadores tratan de reconstruir la gestión económica de Ferraz a partir de los movimientos reales. El objetivo es comprobar si el dinero que salió de las cuentas del partido coincide con el que fue declarado y con la finalidad que se hizo constar en la documentación oficial.
Una investigación todavía abierta
Las discrepancias detectadas se encuentran pendientes de explicación y valoración jurídica. Será necesario conocer el volumen exacto de los fondos afectados, el periodo al que corresponden y la responsabilidad concreta de las personas que intervinieron en su gestión o contabilización.
También deberá establecerse si los desajustes fueron puntuales o si se repitieron en distintas operaciones. La existencia de una diferencia contable puede obedecer a una regularización pendiente, a una clasificación incorrecta o a una omisión con consecuencias administrativas o penales, dependiendo de su alcance y de la intención acreditada.
La UCO continuará previsiblemente con el cruce de documentación y con el análisis de los movimientos bancarios. A partir de esas comprobaciones, los investigadores podrán determinar si procede ampliar las diligencias y trasladar sus conclusiones a la autoridad judicial competente.
La rendición de cuentas, en el centro del caso
El asunto vuelve a situar la financiación de los partidos en el centro del debate sobre la transparencia institucional. La obligación de declarar los ingresos y gastos pretende garantizar que los recursos utilizados por las organizaciones políticas sean identificables y que su procedencia pueda ser fiscalizada.
Hasta que concluya la investigación, no puede darse por acreditada ninguna responsabilidad. Las diferencias entre los fondos movidos y la contabilidad oficial deberán ser explicadas con documentos y evaluadas conforme a la normativa aplicable. El resultado dependerá de la información que se incorpore al procedimiento y de las decisiones que adopten las autoridades encargadas de revisarlo.