Samsung supera a Nvidia en beneficios, pero la inteligencia artificial no le garantiza la misma valoración
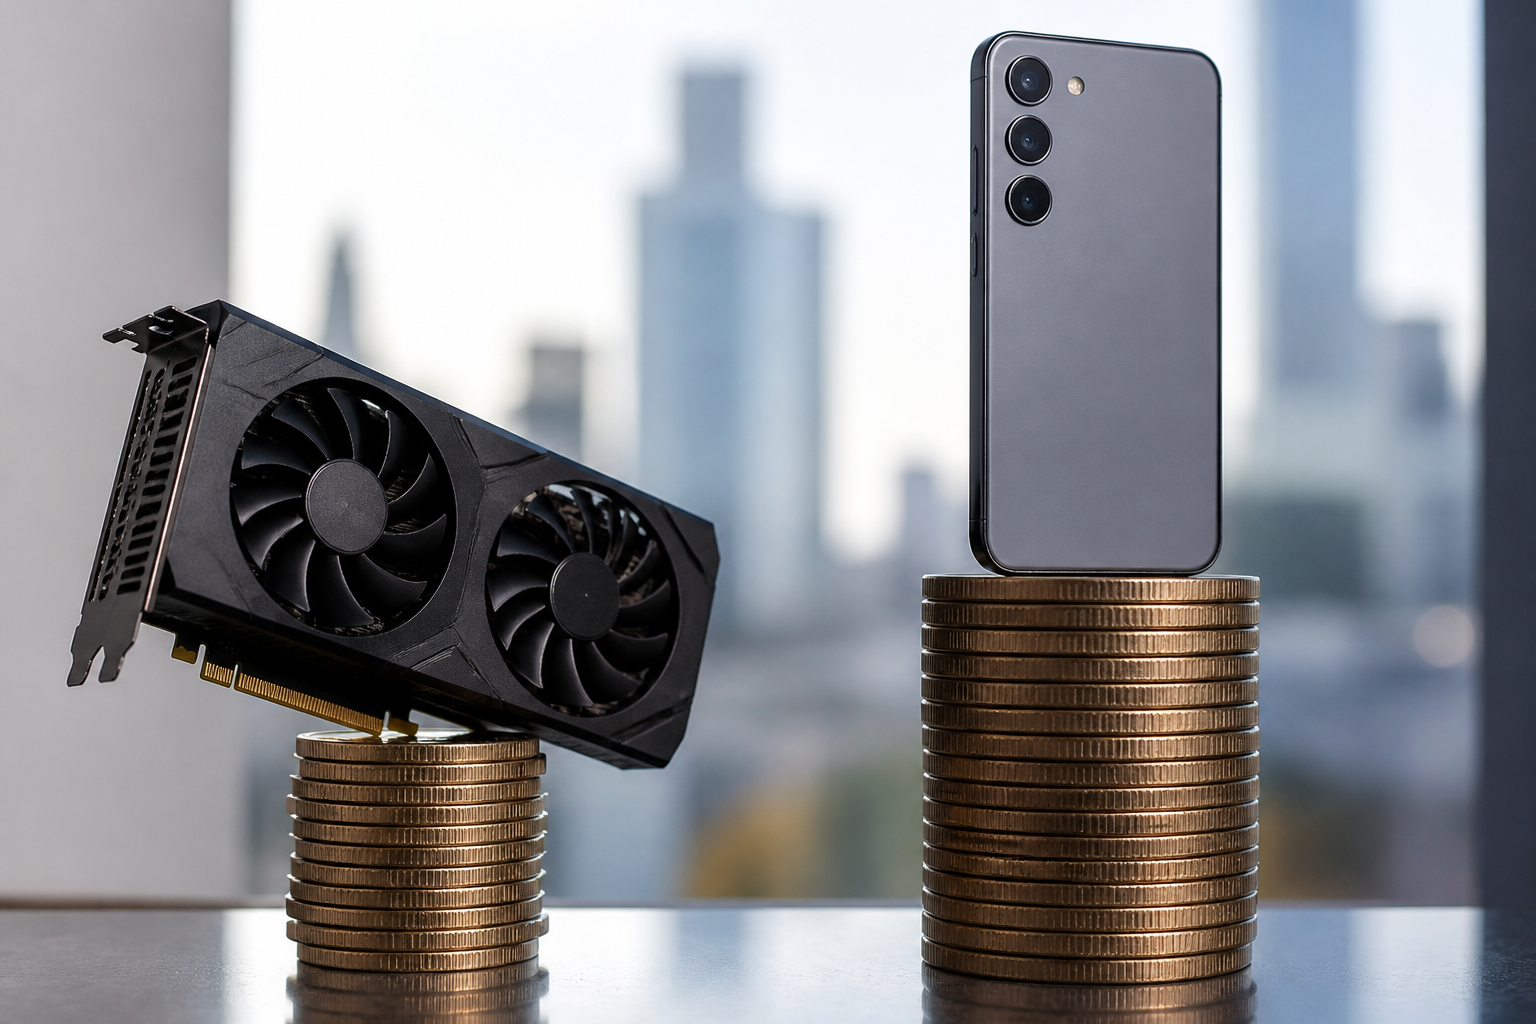
Samsung Electronics se prepara para cerrar el año con un beneficio operativo superior al de Nvidia, impulsado por el fuerte crecimiento de la demanda de chips vinculados a la inteligencia artificial. Sin embargo, el gigante surcoreano no consigue traducir esa capacidad de generación de beneficios en una valoración bursátil comparable a la de su rival estadounidense.
La diferencia responde a la naturaleza de sus negocios, a las enormes inversiones que Samsung debe mantener para ampliar su capacidad productiva y a la presión creciente de los accionistas para recibir una mayor remuneración. Nvidia, en cambio, se ha convertido en uno de los principales proveedores de la infraestructura tecnológica que sostiene la expansión de la IA.
Un beneficio operativo por encima del de Nvidia
Samsung, con una capitalización aproximada de 1,3 billones de dólares, está en condiciones de alcanzar alrededor de 282.000 millones de dólares de beneficio operativo este año, según las previsiones manejadas por el mercado. Esta cifra situaría al grupo por delante de Nvidia en términos de resultado operativo.
El dato refleja el extraordinario momento que atraviesa el sector de los semiconductores. La creación de centros de datos capaces de entrenar y ejecutar modelos de inteligencia artificial ha disparado la necesidad de memoria avanzada, procesadores especializados y otros componentes esenciales para la computación de alto rendimiento.
Samsung participa en varios eslabones de esta cadena. Es uno de los mayores fabricantes mundiales de chips de memoria y también cuenta con negocios de electrónica de consumo, telefonía móvil y fabricación de semiconductores para terceros.
La memoria es un negocio rentable, pero más cíclico
El principal obstáculo para que Samsung alcance una valoración similar a la de Nvidia se encuentra en la estructura de sus ingresos. Buena parte de sus beneficios procede de la memoria, un mercado dominado por productos considerados relativamente estandarizados, como los chips DRAM y NAND.
Estos componentes son imprescindibles para servidores, ordenadores y dispositivos electrónicos, pero sus precios pueden variar con rapidez en función de la oferta y la demanda. Cuando los fabricantes producen por encima de las necesidades del mercado, los precios caen y los márgenes se deterioran.
Nvidia, por su parte, se beneficia de una posición más específica dentro del ecosistema de la inteligencia artificial. Sus unidades de procesamiento gráfico y el software que las acompaña se han convertido en herramientas fundamentales para empresas tecnológicas, operadores de centros de datos y grupos que desarrollan modelos avanzados.
Esta combinación de hardware, software y ecosistema empresarial proporciona a Nvidia una mayor capacidad para defender sus márgenes. También ayuda a explicar por qué los inversores están dispuestos a pagar un múltiplo de beneficios mucho más elevado por sus acciones.
La inversión industrial limita el retorno para el accionista
Samsung necesita realizar inversiones millonarias de forma constante para conservar su posición. La fabricación de chips de última generación exige nuevas plantas, equipos especializados y procesos de producción cada vez más complejos.
El aumento de la demanda de memoria de alto ancho de banda, utilizada en sistemas de inteligencia artificial, puede mejorar los resultados del grupo. Pero también obliga a ampliar la capacidad industrial y a destinar una parte significativa del efectivo a proyectos que tardan años en ofrecer un retorno completo.
Este modelo diferencia a Samsung de compañías con una estructura más ligera o con una posición dominante en segmentos concretos. Aunque el fabricante surcoreano genere enormes beneficios, los inversores descuentan el coste de mantener y actualizar continuamente sus instalaciones.
Más presión para elevar la remuneración
La valoración de Samsung también está condicionada por las expectativas de sus accionistas. En los últimos años, el mercado ha reclamado una política más ambiciosa de dividendos, recompras de acciones y distribución de capital.
La dirección debe equilibrar estas peticiones con la necesidad de financiar nuevas fábricas, investigación y desarrollo, y mejoras en sus procesos de producción. Cada dólar destinado a remunerar al accionista es un dólar que no se dedica a ampliar capacidad o reforzar la posición tecnológica de la compañía.
Este dilema resulta especialmente relevante en un momento en el que la competencia por liderar la memoria avanzada se intensifica. Samsung debe responder a sus rivales y, al mismo tiempo, demostrar que puede convertir el auge de la inteligencia artificial en beneficios sostenibles.
El mercado distingue entre ganar mucho y crecer con visibilidad
La comparación entre Samsung y Nvidia pone de manifiesto que el volumen absoluto de beneficios no es el único criterio que utilizan los inversores. También valoran la previsibilidad de los ingresos, la capacidad para mantener los márgenes y la posibilidad de crecer sin aumentar de forma desproporcionada las necesidades de capital.
Samsung sigue siendo uno de los grandes beneficiarios de la revolución de la inteligencia artificial, especialmente por su papel en el suministro de memoria. No obstante, su perfil industrial y la volatilidad histórica del mercado de chips hacen que el mercado le aplique una valoración más contenida.
Nvidia, en cambio, continúa siendo percibida como una empresa directamente expuesta al crecimiento de la infraestructura de IA. Esa percepción permite a la compañía mantener una prima bursátil, incluso cuando Samsung logra generar un beneficio operativo superior.