Mastercard crea tarjetas virtuales para agentes de IA capaces de comprar por su cuenta
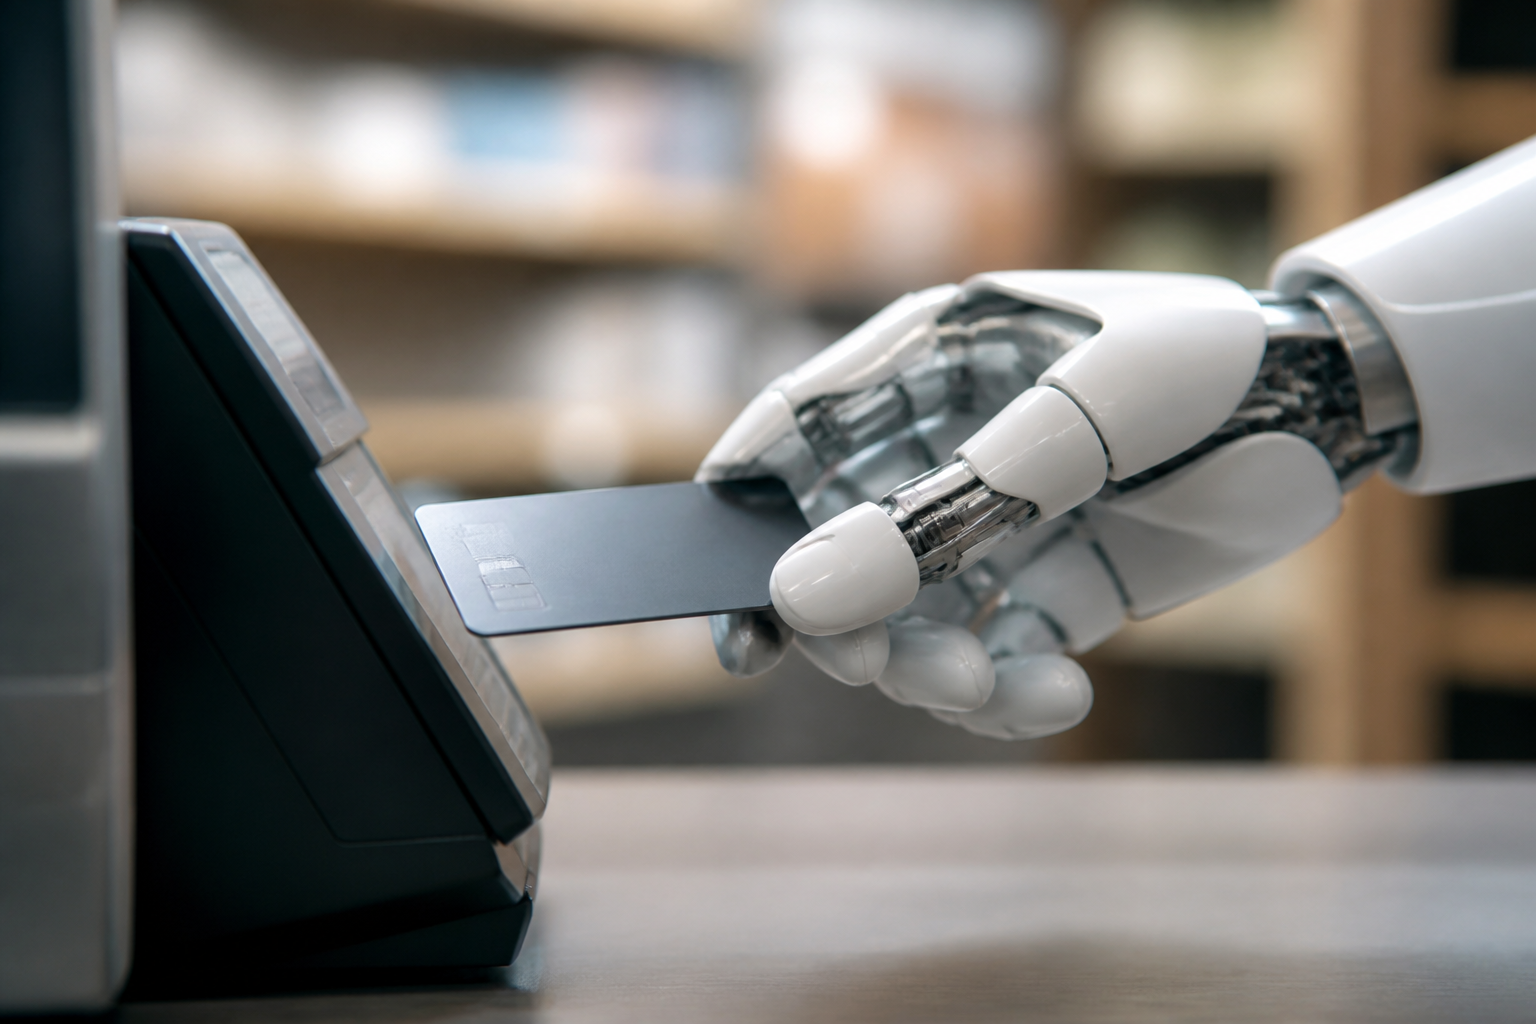
Mastercard ha anunciado una infraestructura de pagos que permite asignar una tarjeta virtual a un agente de inteligencia artificial. El sistema, desarrollado junto a la compañía Alchemy, está diseñado para que estos programas puedan completar compras online en nombre del usuario sin pedir una confirmación antes de cada operación.
El movimiento marca un cambio relevante en la evolución de los asistentes digitales. Hasta ahora, la IA podía buscar productos, comparar precios o recomendar una compra, pero el usuario debía acceder a la tienda y pulsar el botón de pago. Con esta nueva arquitectura, el agente puede ejecutar todo el proceso de forma autónoma, siempre dentro de los límites establecidos previamente.
Una tarjeta virtual con límites definidos por el usuario
El funcionamiento parte de una conexión entre el agente de IA, la cuenta Mastercard del cliente y la plataforma de Alchemy. Durante la configuración, el usuario decide qué puede hacer el agente y qué operaciones quedan fuera de sus permisos.
Entre las restricciones disponibles se encuentran los topes de gasto, los comercios autorizados y las categorías de productos permitidas. También es posible limitar el uso de la tarjeta a determinadas condiciones, como compras recurrentes, servicios concretos o importes máximos por operación.
Una vez configuradas esas reglas, el agente puede comprar en cualquier tienda online que acepte Mastercard y que cumpla los criterios establecidos. El titular no necesita estar conectado ni intervenir en cada fase del proceso, aunque conserva la posibilidad de modificar o revocar los permisos.
Qué son los agentic tokens
La tecnología central de la propuesta son los agentic tokens, credenciales digitales que permiten identificar quién actúa, para qué propósito y con qué límites. A diferencia de una tarjeta virtual convencional, el token incorpora información sobre la intención autorizada por el usuario y los detalles de la transacción.
Cuando el agente intenta completar una compra, la red de pagos puede comprobar si la operación encaja con esas instrucciones. Por ejemplo, puede verificar que el importe no supera el presupuesto, que el comercio pertenece a una categoría permitida y que el producto se ajusta a las condiciones definidas.
En términos sencillos, el token funciona como una tarjeta con permisos integrados. No solo identifica el medio de pago, sino también el contexto en el que está autorizado a utilizarse. Esta capa pretende reducir el riesgo de que un agente interprete de forma demasiado amplia una orden o sea inducido a realizar una compra no deseada.
La carrera de Visa, Mastercard y American Express
Mastercard no es la única red de pagos que trabaja en esta dirección. Visa ya había anunciado una colaboración con Alchemy para facilitar tarjetas destinadas a agentes de IA, mientras que American Express también ha presentado iniciativas relacionadas con las compras automatizadas.
La incorporación de Mastercard amplía considerablemente el número de tarjetas que pueden conectarse a este tipo de servicios. En los mercados donde operan ambas redes, una parte mayoritaria de los titulares podría tener acceso a herramientas capaces de buscar, comparar y comprar sin supervisión humana constante.
Jorn Lambert, director de producto de Mastercard, ha resumido la tendencia señalando que la cuestión ya no es si los agentes de IA participarán en los pagos, sino cuándo lo harán a gran escala y bajo qué condiciones.
Del asistente conversacional al agente autónomo
La posibilidad de pagar completa un proceso que ya se está produciendo en otras áreas. Los agentes de IA dejan de limitarse a responder preguntas y empiezan a ejecutar tareas: organizar información, gestionar calendarios, interactuar con servicios digitales o trabajar con herramientas como el correo electrónico y las plataformas de colaboración.
La diferencia entre sugerir una compra y realizarla es fundamental. Un sistema que recomienda un producto mantiene al usuario como responsable directo de la decisión. Un sistema que dispone de autorización de pago puede actuar incluso cuando el usuario no está delante de la pantalla.
Este modelo podría resultar útil para reponer productos domésticos, renovar suscripciones, reservar servicios o buscar automáticamente la mejor oferta dentro de un presupuesto. También plantea dudas sobre el grado de autonomía que los consumidores estarán dispuestos a conceder a sus agentes.
Seguridad y responsabilidad legal, todavía sin resolver
El principal desafío no es únicamente técnico. Si un agente compra un artículo que el usuario no quería, todavía no está claro quién debe asumir la responsabilidad: el titular de la cuenta, el proveedor de la plataforma, la red de pagos, el desarrollador del agente o el comercio.
Existen varios escenarios de riesgo. Un agente podría interpretar mal una instrucción, ser manipulado mediante una técnica de prompt injection o encontrarse con una web que utilice diseños engañosos, conocidos como dark patterns, para provocar una compra no prevista.
La normativa europea de servicios de pago, incluida la evolución hacia PSD3, contempla el consentimiento del usuario y la posibilidad de revocarlo. Sin embargo, buena parte de sus reglas fueron diseñadas pensando en operaciones iniciadas por personas, no por sistemas de IA que actúan de forma autónoma y toman decisiones intermedias.
Una integración pensada para desarrolladores
Alchemy asegura que su interfaz de desarrollo permite configurar una tarjeta para un agente en pocos minutos. El sistema puede proporcionar al agente credenciales de pago de un solo uso, una dirección de correo electrónico, un número de teléfono y una cartera de criptomonedas estables, conocidas como stablecoins.
La facilidad de integración será decisiva para medir el alcance real de esta tecnología. Si los desarrolladores pueden añadir pagos a sus agentes sin construir una infraestructura financiera desde cero, el número de programas capaces de comprar podría crecer rápidamente durante los próximos meses.
La adopción masiva, no obstante, dependerá de algo más que de la comodidad. Los consumidores necesitarán controles claros, avisos comprensibles, límites configurables y mecanismos eficaces para reclamar operaciones no autorizadas. El futuro de las compras con agentes de IA se decidirá tanto en las plataformas tecnológicas como en los tribunales y los organismos reguladores.