El futuro de las neoclouds divide a Silicon Valley: Musk augura quiebras y Nvidia apuesta por su expansión
Las empresas conocidas como neoclouds, especializadas en alquilar capacidad de computación para desarrollar y ejecutar sistemas de inteligencia artificial, afrontan una etapa decisiva. Mientras Elon Musk considera que muchas no podrán sostener su nivel de deuda y acabarán desapareciendo, Jensen Huang, consejero delegado de Nvidia, cree que los actuales problemas de financiación son temporales y que la demanda de infraestructura seguirá creciendo.
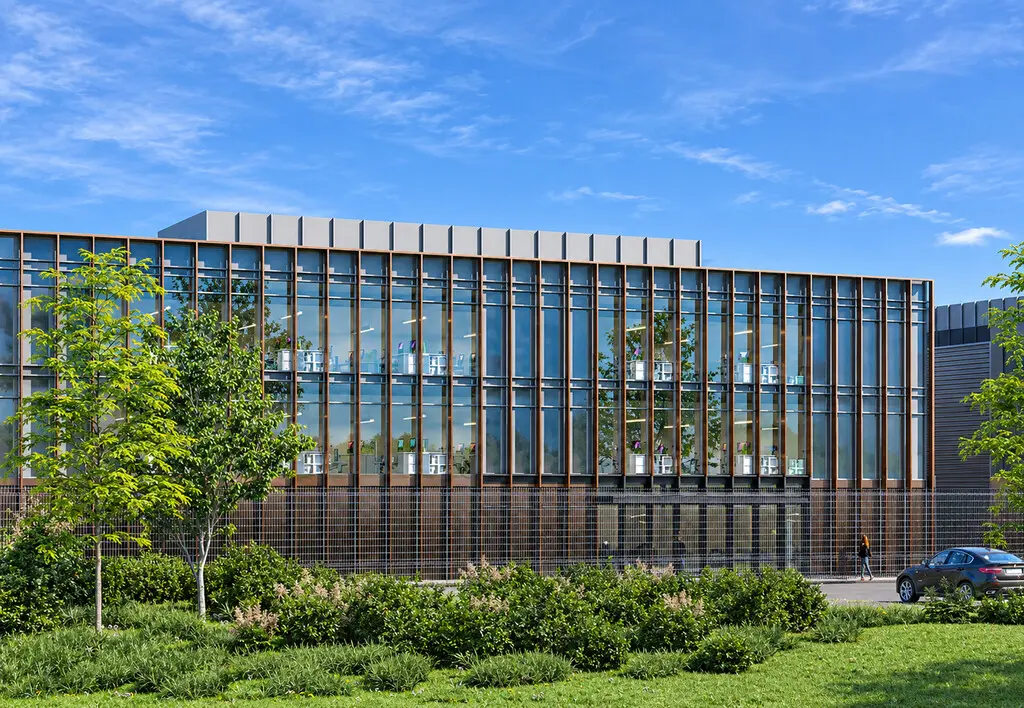
El debate llega en un momento de fuerte inversión en centros de datos. El entrenamiento de modelos de IA requiere miles de procesadores especializados y grandes cantidades de electricidad, mientras que su uso diario también necesita una infraestructura capaz de responder a millones de peticiones. Las neoclouds intentan cubrir esa necesidad sin que los laboratorios tengan que construir todos sus propios centros de datos.
Un negocio basado en alquilar potencia de cálculo
Estas compañías operan grandes instalaciones equipadas con aceleradores de IA, principalmente unidades de procesamiento gráfico o GPU. Aunque estas piezas se diseñaron originalmente para renderizar imágenes, su capacidad para realizar muchos cálculos en paralelo las ha convertido en una herramienta esencial para entrenar modelos de lenguaje, generadores de imágenes y otros sistemas avanzados.
El entrenamiento es la fase en la que un modelo analiza grandes volúmenes de datos y ajusta sus parámetros para aprender a realizar una tarea. La inferencia, en cambio, es el funcionamiento cotidiano del modelo cuando responde a una pregunta, crea una imagen o clasifica información. Ambos procesos exigen capacidad de cálculo, aunque sus necesidades pueden ser diferentes.
Entre las empresas más conocidas de este segmento figuran CoreWeave, Lambda, Together AI, TensorWave y Nebius. Las cuatro primeras tienen su sede en Estados Unidos, mientras que Nebius opera desde Países Bajos. Su crecimiento se ha visto impulsado por la falta de capacidad disponible en los centros de datos tradicionales y por la carrera de los laboratorios para lanzar modelos cada vez más grandes.
Ingresos elevados, pero con una estructura financiera exigente
Algunas cifras reflejan el tamaño que está alcanzando el negocio. Nebius ingresó 582 millones de dólares durante el segundo trimestre de 2026 y terminó junio con una tasa de ingresos anualizada de 3.000 millones. CoreWeave facturó 2.575 millones de dólares en el mismo periodo, más del doble que un año antes.
Además, varios laboratorios de IA han firmado compromisos de gran volumen para asegurarse el acceso a capacidad de procesamiento. OpenAI, Thinking Machines Lab, Perplexity y Cognition han contratado conjuntamente más de 140.000 millones de dólares en servicios de computación con Crusoe.
Sin embargo, una elevada facturación no garantiza por sí sola la rentabilidad. Las neoclouds deben comprar chips muy caros, construir o adaptar centros de datos, contratar suministro eléctrico y asumir el coste de mantener las instalaciones operativas. Buena parte de esas inversiones se financia mediante deuda, lo que las expone a los tipos de interés y a posibles cambios en la demanda.
Musk cuestiona la capacidad de endeudamiento
Elon Musk sostiene que las empresas dedicadas exclusivamente a alquilar infraestructura de IA tendrán dificultades para seguir captando dinero. Su argumento parte de una diferencia esencial: una neocloud depende en gran medida de los ingresos obtenidos por sus centros de datos, mientras que compañías más diversificadas pueden utilizar otras fuentes de negocio para respaldar sus préstamos.
Como ejemplo, Musk ha señalado que SpaceX ha logrado captar 40.000 millones de dólares en deuda para adquirir chips de IA gracias a su calificación crediticia y a la variedad de actividades que desarrolla. Desde su perspectiva, una empresa con ingresos procedentes de varios negocios ofrece más garantías a los inversores que otra cuya facturación depende casi por completo del alquiler de GPU.
El riesgo aumenta si los clientes reducen sus pedidos, si los precios de la computación bajan o si los chips quedan obsoletos antes de lo previsto. En cualquiera de esos escenarios, una compañía podría verse obligada a pagar grandes préstamos con unos ingresos inferiores a los esperados.
Huang confía en una demanda que todavía no da señales de agotamiento
Jensen Huang mantiene una visión mucho más optimista. El máximo responsable de Nvidia considera que la necesidad de capacidad de cálculo seguirá siendo tan intensa que terminará generando nuevas fórmulas de financiación para las neoclouds. A su juicio, los problemas de liquidez que afrontan algunas compañías responden a una fase transitoria de ajuste, no a un fallo estructural del modelo.
La posición de Huang también está vinculada a los intereses de Nvidia. La compañía domina el mercado de los chips utilizados para entrenar y ejecutar modelos de IA, por lo que tanto los laboratorios como los operadores de centros de datos son clientes fundamentales. Cuanto más crezca la infraestructura, mayor será potencialmente la demanda de sus procesadores y sistemas completos.
El pasado 10 de agosto, Nvidia anunció un acuerdo con seis entidades financieras, entre ellas BlackRock, Goldman Sachs y Blackstone, con el objetivo de movilizar más de 500.000 millones de dólares de capital privado para proyectos de infraestructura de IA. El plan pretende facilitar la construcción de centros de datos y ampliar el acceso a financiación en un sector que necesita inversiones multimillonarias.
2027 puede marcar el punto de inflexión
El mercado, no obstante, está mostrando señales de prudencia. Los inversores han reaccionado negativamente ante la posibilidad de que el endeudamiento de algunas neoclouds sea insostenible si el crecimiento de la inteligencia artificial se ralentiza o si las empresas clientes renegocian sus compromisos.
El desenlace dependerá de varios factores: la evolución de los precios de los servicios de computación, la duración de los contratos, el coste de la energía, la aparición de chips más eficientes y la capacidad de los laboratorios para convertir sus modelos en negocios rentables. La demanda actual es indiscutible, pero todavía no está claro si bastará para justificar el volumen de inversión acumulado.
Por eso, 2027 puede convertirse en un año decisivo para las neoclouds. Si consiguen mantener la ocupación de sus centros de datos y refinanciar sus obligaciones, podrían consolidarse como una pieza esencial de la economía de la IA. Si los ingresos no crecen al ritmo de la deuda, las predicciones más pesimistas de Musk podrían empezar a hacerse realidad.